
半导体独自领跑两市,大盘震荡蓄力,机会还是风险?
2026年09月18日 13:42:3
美股靴子落地后出现大涨的走势,这也带来了隔日亚太地区股市集体上行,A股市场也出现明显反弹行情,只不过美联储4季度可能还会加息一次的呼声高亢,金融巨鳄们对于接下来的全球资产配置仍然值得注意。A股市场始终没有自我上涨的意识,量能的进一步缩量,再加上跟跌不跟涨的走势,足以说明9月份的行情基本已经结束,只能等待国庆节后看是否有较好的反击攻势,节前大概率是跟随外盘涨跌为主,这里要注意连跟那个的变化。
骑牛看熊发现A股半导体板块迎来久违的强势爆发,全线走高上演“王者归来”行情,细分赛道多点开花,产业链个股掀起拉升浪潮,彻底摆脱前期震荡低迷态势。随着海外市场情绪回暖、行业基本面拐点确认、政策利好集中释放,市场资金风险偏好快速提升,前期滞涨、估值低位、基本面改善明确的半导体板块,成为机构和短线资金的核心布局标的。同时,半导体板块细分赛道景气度分化清晰,存储芯片、AI芯片、半导体设备、先进封装等细分方向逻辑通顺、业绩确定性高,资金抱团效应显著,推动板块走出普涨行情。
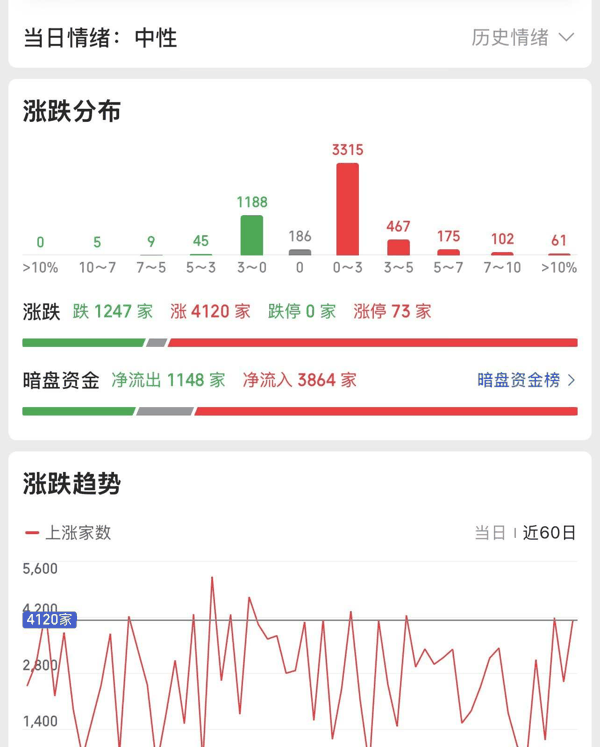
三大指数集体高开,沪指高开0.42%,深成指高开1.15%,创业板指高开1.61%,两市开盘下跌个股不足千只,题材板块方面EDA、航天装备、科创成长层等板块表现较强,种业、玻璃玻纤、油气开采等板块表现较差。存储芯片概念表现活跃,普冉股份涨超10%,此前诚邦股份涨停,长鑫科技、德明利、香农芯创、君正股份跟涨。消息面上,美光科技CEO高级顾问、前执行副总裁兼首席商务官Sumit Sadana预计,真正有意义的新增供应要到2028年才会开始爬坡。
AI制药概念再度走强,贝瑞基因涨停,百普赛斯涨超11%,义翘神州、泓博医药等纷纷跟涨,诺和诺德与Anthropic宣布达成合作,双方将利用Anthropic的人工智能(AI)模型及Claude Science支持药物发现与研发。CPO概念震荡走高,铭普光磁涨停,太辰光涨超12%,长芯博创、联特科技等涨幅靠前,2026年9月17日,英伟达CEO黄仁勋在苏格兰参加AI活动时表示,英伟达预计2027年芯片销量将达到当前年度水平的约两倍。
网络安全概念震荡拉升,海量数据涨停,浩瀚深度、永信至诚涨等多股超10%,高凌信息、中新赛克等多股涨超5%,《半导体存储介质块擦除技术指引》《电子产品回收过程中的信息清除管理指引》《移动智能终端信息清除技术指引》等3项网络安全标准实践指南正式向社会发布。电网设备板块异动拉升,太阳电缆直线涨停,顺钠股份、中超控股等纷纷跟涨,TrendForce集邦咨询估算,2026年全球数据中心电力需求容量将达161GW,年增约31%,主要增长来源为AI Server,预估占整体需求容量达33.4%。
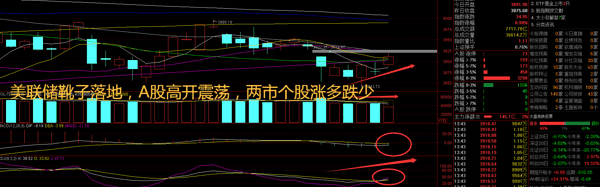
大盘:
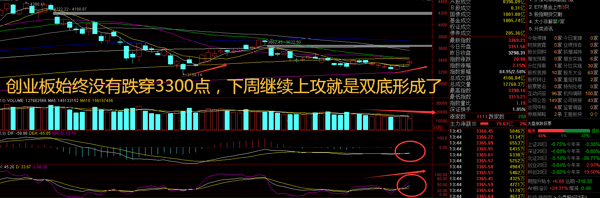
 创业板:
 【大盘预判】
上证指数周五主打跟随隔夜美股大涨反弹,亚太地区股市集体拉升,只不过不少个股却出现高开低走,说明机构资金借机减仓。隔日美股大涨,英伟达表示明年芯片销售仍将**,就连印度也宣布计划投资承诺达120亿美元用于芯片,科技仍然是全球市场涨跌的关键一环。接下来注意上证指数能否在3900点之上稳住。
创业板指数周五在20日线附近受阻,本周中小盘股明显强于大盘股,游资相对活跃,只不过盘面走势不够强,量能不断减少仍然是硬伤。人工智能的投资狂热未有丝毫减弱,AI叙事在美联储加息落地之后再度崛起,成为市场定价权最大的因素,美股科技股走势对A股影响较大,预计短期内A股反弹概率较大。接下来注意创业板指数能否在3340点之上稳住。
 【淘金计划】
A股9月16日上演震荡反弹,科技股中,半导体芯片、半导体设备、光通信、光模块等细分方向联袂大涨。“尽管市场一度对科技股的估值和AI变现能力产生过担忧,但随着大模型技术的进一步迭代验证以及强劲的硬件出口数据发布,资金重新回流科技产业链。”沪上一家中大型基金公司相关人士对记者表示。与此同时,算力基础设施成了新的市场热点,多只相关ETF产品已经上市或即将陆续上市。在业内人士看来,当前科技领域的逻辑已从概念层面逐步落地为政策催化或实际业绩,能否把握好新一轮结构性行情,或将成为年内超额收益的“胜负手”。
题材板块中的半导体、次新股、EDA等概念是资金净流入的主要参与板块,玻璃玻纤、乘用车、油气开采等概念是资金净流出相对较大的板块。骑牛看熊发现本轮A股半导体反弹的直接导火索,是隔夜海外半导体板块的集体大涨,全球科技赛道风险偏好显著修复。美股科技股全线走高,纳斯达克指数大幅收涨,费城半导体指数大涨3.14%,走出强劲反弹行情,细分龙头涨幅亮眼。其中英特尔暴涨7.67%,AMD大涨6.36%,美光科技、闪迪等存储芯片巨头涨幅均超5%,台积电、博通等产业链核心企业同步跟涨,彻底扭转了前期海外科技板块的偏弱格局。
此次海外行情回暖的核心驱动力在于美债收益率回落,市场利率压力大幅缓解。半导体作为典型的利率敏感型成长赛道,估值受利率波动影响极大,美债收益率下行后,行业估值压制因素快速解除,叠加AI硬件需求的乐观预期升温,资金大幅回流半导体赛道。海外市场的强势表现,直接为A股半导体板块提供了情绪支撑和走势参考,带动内资跟风做多,开启板块修复行情。
相较于短期情绪催化,行业基本面的边际改善是半导体板块本轮反弹的核心硬核逻辑。历经长时间的行业调整、产能出清后,全球半导体行业已正式迈入量价齐升的上行周期,细分赛道景气度持续攀升。此外,近期半导体产业链出口数据持续向好,行业订单充足,进一步强化了资金做多信心,推动板块实现估值与业绩的双重修复。
存储芯片作为本轮行情的核心领涨方向,供需紧缺格局持续强化。行业数据显示,全球存储芯片短缺状态预计将持续至2027年,亚马逊、苹果、微软、戴尔等全球科技巨头近期纷纷上调硬件售价、缩减产品标配内存,以应对存储芯片供货紧张的现状。与此同时,三星、SK海力士、美光等海外存储大厂虽启动扩产计划,但产能释放周期较长,短期市场供不应求的格局难以逆转,叠加下游消费电子、服务器备货需求回暖,存储芯片价格持续回暖,带动产业链企业业绩预期大幅修复。
除存储赛道外,AI算力驱动全产业链景气度提升。大模型技术持续迭代落地,AI服务器、AI终端硬件需求持续爆发,推动成熟制程产能加速向AI芯片、功率半导体、模拟芯片等核心环节集聚。目前半导体全产业链涨价函密集落地,从上游设备材料、中游晶圆制造到下游封测终端,行业盈利拐点明确,彻底告别了此前产能过剩、价格低迷的困境,为板块行情反弹提供了扎实的业绩支撑。
政策红利持续释放,是支撑国内半导体板块长期走强、本轮强势反弹的重要底气。9月中旬,工信部、发改委联合印发电子信息制造业“十五五”相关发展规划,为半导体行业发展定下明确基调。规划明确提出,2030年我国电子信息制造业营收突破30万亿元,并将集成电路全链条自主攻关列为产业发展首要任务。
顶层政策的重磅定调,彻底打消了市场对行业发展前景的担忧,为国产半导体产业发展吃下“定心丸”。政策聚焦半导体设备、核心材料、先进制程、高端封测等关键短板领域,持续加大产业扶持力度,推动产业链国产化替代提速。当前全球半导体供应链重构背景下,国内自主可控需求持续扩容,政策加持下,国内半导体企业技术突破、产能落地的速度持续加快,上游设备、材料等“卡脖子”环节国产替代空间广阔,成为资金重点布局的核心方向,大幅提升了板块的中长期投资价值。
从资金层面来看,本轮半导体反弹也是市场风格切换、资金高低切换的必然结果。前期A股市场资金集中扎堆消费、红利等低估值稳增长赛道,科技成长板块持续调整,半导体板块估值长期处于历史低位,板块整体性价比大幅凸显。
半导体板块的强势归来,并非短期脉冲式反弹,而是情绪回暖、周期反转、政策护航、资金回流四重逻辑共振下的趋势性修复行情。短期来看,海外市场强势、行业涨价潮持续、政策红利落地将持续支撑板块走强;中长期而言,AI算力需求持续爆发、国产替代稳步推进、行业周期持续上行,将推动半导体板块开启新一轮上行行情,细分高景气赛道仍具备充足的上涨空间。