
年收18亿!市占率70%,“贵州奶王”上市在即,分红2.4亿之后,继续募资扩产补流
年收18亿!市占率70%,“贵州奶王”上市在即,分红2.4亿之后,继续募资扩产补流
2026年10月04日 16:38
来源:
新财富杂志
省内和省外的情况放在一起看, 南方乳业 的增长困境愈发清晰。对于市场而言,一个明确的第二增长曲线,远比一个不断失血的并购资产更有吸引力。
在贵州,早餐店的冰柜、学校的课间奶、 超市 货架的显眼位置,“山花”“花都牧场”“花溪老酸奶”几乎无处不在,但在贵州以外,听过这个名字的人恐怕不多。这家叫贵州 南方乳业 股份有限公司(下称“ 南方乳业 ”)的公司,在贵州省内市占率约七成,是名副其实的“贵州奶王”。
近日,南方 乳业 的北交所IPO状态变更为“注册”,若顺利发行,它将是近三年第一家上市的乳制品企业。从2023年初启动上市辅导、辗转主板到北交所,历时近4年,南方 乳业 终于拿到了资本市场的入场券。但拿到门票只是第一步,对南方 乳业 来说,真正的问题是:离开贵州,牛奶生意还好做吗?
01
一年卖18亿
南方乳业总部位于贵州省贵阳市,主要从事乳制品及含乳饮料的制造与销售业务,主要产品包括各类低温乳制品(巴氏杀菌乳、发酵乳、低温调制乳)、常温乳制品(灭菌乳、调制乳)、含乳饮料、其他乳制品及生鲜乳等,其是贵州省本土规模最大的乳制品企业,也是当地农业产业化重点龙头企业,实控人为贵阳市国资委 。
目前,公司拥有“山花”“花都牧场”“贵草”等乳制品品牌。2025年,公司营收为18.39亿元;归母净利润从2.00亿元增至2.21亿元;2026年上半年营收8.96亿元,归母净利润1.03亿元。
毛利率方面,南方乳业从2023年的24.4%升至2025年的29.8%。招股书解释称,由于国内奶牛养殖规模增长过快,导致生鲜乳的供给量远大于需求量,供给失衡导致生鲜乳收购价格持续走低。
资产负债率方面,期内南方乳业经营活动现金流净额4.03亿元,占营收的22%,资产负债率从37.40%降至17.42%。
但增速在放缓,2023年南方乳业营收同比增长14.6%,2024年骤降至不到1%,2025年也仅微增1.2%。贵州的天花板,肉眼可见。
与此同时,该公司研发投入年均复合增长率达34.5%,近三年平均研发投入超1000万元。此外, 期内, 南方乳业研发费用率均不及1%,远低于行业平均水平。 截至2026年2月底, 南方乳业共计拥有15项专利,其中实用新型专利11项、外观设计专利4项,发明专利数量为0。对比来看,同为区域乳业的 天润乳业 拥有发明专利12项, 燕塘乳业 拥有发明专利19项。
值得注意的是,按照研发工时核算,报告期各期,南方乳业研发人员40余人,其中全职7人、兼职30余人。全职员工仅占全部研发人员不足20%。
在南方乳业这7名全职研发人员中,有一位叫刘丽华的高管,身兼公司董事、总工程师。按照惯例,高管薪酬通常计入管理费用,但南方乳业将刘丽华的薪酬全额划归研发费用。2024年,刘丽华一人薪酬54万元,占当年研发总薪酬540万元的10%。
02
区域依赖困境
在贵州省内, 南方乳业市场占有率约70%(2024年),省内收入占比长期超90%, 称得上“贵州奶王”。
但贵州之外, 南方乳业全国市场占有率仅0.35%,与伊利 、 蒙牛等全国性巨头相比,影响力几乎可以忽略不计。该公司自己也称,“虽然近年来公司积极开拓贵州省以外市场,目前公司产品已推广至湖南、四川、重庆、广西、云南、广东等周边省市市场,但目前公司产品收入仍高度集中于贵州省内。”
根据行业统计数据,贵州省常住人口约3860万,乳制品消费总量在全国排名中游。当一家企业在单一市场的占有率超过70%,继续增长的空间已所剩无几。更何况,在常温奶领域, 伊利 、 蒙牛等全国性巨头始终虎视眈眈;在低温奶领域,区域市场竞争同样激烈。
“区域乳企的核心优势在于本地化,但短板也同样明显——市场容量有限,抗风险能力弱。”乳制品行业研究员李晓表示,“ 南方乳业要实现持续增长,走出贵州是必然选择,但省外扩张难度极大,不仅要面对全国性巨头的围剿,还要应对当地区域品牌的竞争,这对其产品、渠道、营销能力都是巨大考验。”
南方乳业省外扩张的关键棋子,指向了2023年的一桩收购。
2023年, 南方乳业收购重庆光大乳业19.99%的股权,试图以此切入川渝市场。重庆与贵州地缘相近、饮食习惯相似,从逻辑上看,这是合理的战略布局。然而,现实却给了这份期待一记重击。
重庆光大乳业自南方乳业入股后就开始亏损。2024年,重庆光大乳业亏损4217.54万元。2025年上半年,重庆光大乳业继续亏损2,276.41万元。对于南方乳业而言,这不仅是财务上的损失,更意味着省外扩张计划受挫。 南方乳业表示,“2023 年、2024 年, 光大乳业因市场开拓不佳,销售费用投入较大,导致连续两年亏损”。
令人担忧的还有长期股权投资的减值风险。自2023年收购以来, 南方乳业未对重庆光大乳业形成的长期股权投资进行过减值,但随着亏损持续,未来发生减值的风险也在变高。目前其账面价值为5217.36万元。
03
分红2.4亿之后继续募资扩产补流
南方乳业谋求上市的历程可谓崎岖。从最新的招股书来看,这场IPO的募资计划,早已与最初的设想相去甚远。
南方乳业的募资方案经历了两次大幅调整。据披露,其最初计划募资9.8亿元,分别投向威宁基地项目、营销网络建设项目和补充流动资金,拟投入金额为4亿元、4.8亿元和1亿元。
首轮调整后,募资总额降至7.5亿元,补流项目被取消,营销网络建设投入压缩至3.5亿元。到2026年2月,公司再度将营销网络建设投入缩减至1.5亿元,总募资额定格在5.5亿元,较最初缩水超过四成。
募资计划的大幅瘦身,本身就印证了其合理性受到的质疑。质疑的起点在于公司并不缺钱。
2022年至2024年, 南方乳业累计向股东现金分红2.4亿元,占同期可分配利润总额的34.10%。也就是说,公司将近三分之一的利润以分红形式分给了股东。控股股东贵阳农投集团直接及间接控制着公司88.21%的股权,这意味着大部分分红流向了这一地方国资平台。
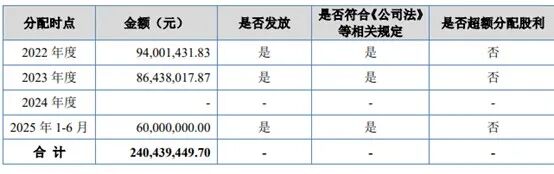 北交所曾对南方乳业募资的必要性和合理性提出疑问,要求公司说明“报告期内及期后持续分红的原因及合理性”。
值得注意的是, 南方乳业募投项目中的新建牧场,也引发市场质疑。
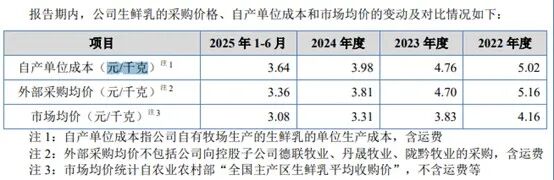
近年来,由于生鲜乳市场价格持续走低, 南方乳业自有牧场生产成本显著高于外采价格,形成了“高价自产、低价外采”的成本倒挂。2022年,公司生鲜乳自产成本略低于外部采购均价。2023年,公司自产生鲜乳价格为4.76元/千克,超过同年外购均价4.7元/千克。2024年,公司自产价格和外购价格的成本倒挂幅度逐渐扩大。2025年,公司自产成本为3.64元/千克,超过外部采购成本0.28元/千克。
 翻阅南方乳业的供应商发现,其长期稳定的第一大供应商—— 甘肃前进现代农业发展集团有限公司 (下称“前进集团”)控股子公司前进牧业为公司控股子公司德联牧业 、陇黔牧业的少数股东。故而,前进集团为公司的关联方。
成本倒挂的另一个后果,三家以牧场业务为主业的控股子公司—— 德联牧业 、丹晟牧业、陇黔牧业,2024年均出现亏损。为应对高价奶源带来的压力,公司不得不大量淘汰低产奶牛,2024年生产性生物损失高达5934.42万元。2025年生产性生物损失1884.2万元。
“当前生鲜乳价格持续磨底,已连续下跌超过4年,处于行业成本线以下,多数养殖场面临亏损压力。”长期关注乳制品行业的投资经理张磊表示,“ 南方乳业在自有牧场持续亏损、外采价格更低的情况下,仍计划募资新建牧场,这种战略决策与行业周期严重错配,不仅难以改善成本结构,还可能新增亏损,存在盲目扩张的风险。”
农业农村部数据显示,2026年3月,奶业主产省生鲜乳收购价每公斤3.03元,环比、同比均呈下跌态势,行业整体承压明显。
受市场质疑的还有其产能扩张计划。2022年以来,公司为保障奶源,先后控股了丹晟、德联、陇黔三家牧业公司,大力发展自有牧场。这一布局恰逢行业产能过剩、生鲜乳价格持续走低。2023年,公司自产生鲜乳成本为4.76元/千克,远高于3.83元/千克的外部采购均价,出现成本倒挂。
受此影响,三家控股子公司在2024年集体亏损,公司不得不大量淘汰低产奶牛,当年生产性生物资产处置损失近6000万元。与此同时,公司贵州省内的多个牧场产奶量大幅下滑,独山、卫城等牧场甚至阶段性停产。
在现有产能闲置、自营牧场亏损的情况下,公司最初的募资方案仍计划投入4亿元新建威宁奶牛养殖基地,这一“逆势扩张”的逻辑自然引来了监管的问询。
来源:新财富杂志 综合 自界面新闻、创业最前线、V观财报、星瞰IPO、公开资料等
(文章来源:新财富杂志)