
新亚制程拟跨界收购启元气体控股权,重组存多重不确定性
新亚制程拟跨界收购启元气体控股权,重组存多重不确定性
2026年10月08日 15:47
蓝鲸新闻10月8日讯 10月7日晚间, 新亚制程 (002388)发布停牌公告,公司筹划以发行股份及支付现金方式,收购上海启元气体发展有限公司控股权,并同步募集配套资金,本次交易预计构成重大资产重组。公司股票自10月8日开市起停牌,计划在不超过10个交易日内披露正式重组方案,最晚10月22日前完成方案披露并申请复牌,若逾期未能披露,本次重组将终止,公司股票如期复牌。
公告显示, 新亚制程 已与标的主要股东上海启元 半导体 材料有限公司签署《收购意向协议》。本次交易不构成关联交易,交易完成后不会改变上市公司实际控制人,不属于重组上市。截至目前,双方尚未签订正式交易合同,标的评估值、交易对价、业绩承诺等核心条款仍在协商论证阶段,交易存在较大不确定性,后续还需经过上市公司董事会、股东大会审议,并取得监管机构审批后方能落地。
本次筹划收购的公告中,上市公司暂未披露本次并购的官方战略目的,完整交易动机有待重组草案正式披露。从市场与基本面角度看,市场普遍认为本次跨界收购存在多重考量。
其一,切入 半导体 上游高景气赛道,实现业务转型。 新亚制程 原有主业集中于 电子 信息产品供应链服务、胶粘剂、 锂 电材料制造,业务附加值偏低。启元气体所处 电子 特气赛道是 半导体 制造刚需上游材料,国产化空间较大,收购完成后上市公司有望开辟新增长曲线。
其二,改善上市公司持续承压的经营状况。新亚制程近年归母净利润持续亏损,原有主业盈利能力承压,若启元气体具备稳定盈利水平,并入上市公司后有望增厚合并报表利润,优化上市公司基本面。
其三,获取半导体供应链核心资质与客户资源。启元气体手握危化品相关经营资质,业务覆盖多家国内晶圆厂,本次收购能够帮助新亚制程从传统 电子 材料服务商延伸至芯片制造供应链,把握半导体国产替代机遇。
其四,重塑上市公司资产结构,打造 新材料 资本平台。电子特气属于资本市场认可度较高的硬科技资产,本次并购若落地,有望优化上市公司资产结构,提升资本市场估值水平。
标的启元气体成立于 2009 年,主营电子大宗气体、电子特种气体,同时具备空分设备自研制造能力,可为集成电路、 面板 企业提供现场供气与气体系统整体解决方案。其产品覆盖超高纯氮、超高纯氧、氪气、氙气、光刻激光混合气等,相关产品已经进入国内多家存储、逻辑芯片工厂供应链,光刻气产品还取得 Cymer、GIGAPHOTON 两大国际光刻设备厂商认证,是国内少数具备高端光刻气配套能力的本土厂商,吸引多家产业资本、国资平台参与多轮融资,标的实控人为俞俊,启元半导体持有启元气体 29.76% 股权,为第一大股东。
但市场也注意到,本次并购双方主业差异显著,二者并非天然上下游,业务协同性存在疑问。启元气体属于危化品生产经营行业,生产、储运、客户现场供气都有严格的安全监管与资质要求,上市公司后续在生产管控、团队管理、客户运维层面的整合难度不容忽视。
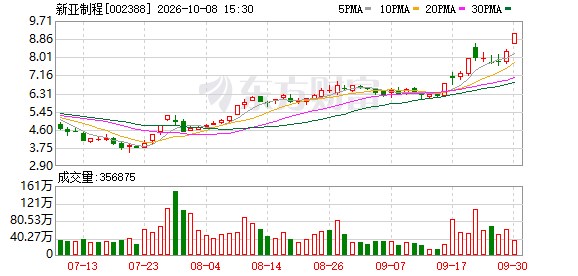
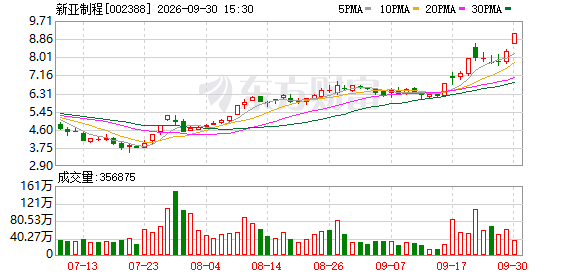
在市场层面,停牌前最后一个交易日,新亚制程股价涨停,节前三日股价出现明显上行,股价异动也引发市场对信息保密情况的关注。按照监管要求,重大资产重组筹划阶段需要严格做好内幕信息管理,市场关注上市公司是否就本次重组开展内幕信息自查,核查股价异动是否与内幕信息提前外泄相关。
电子气体行业具备技术认证周期长、客户粘性高、重资产运营的特点,产品导入晶圆厂往往需要漫长的验证周期,同时行业竞争包含海外头部气体厂商与国内多家本土特气企业。启元气体虽已经取得部分头部客户认证,但整体营收规模、盈利稳定性、在手订单持续性,仍是本次交易估值定价的核心变量。
新亚制程在公告中提示,本次交易仅处于意向阶段,交易方案尚未敲定,存在交易方案无法达成一致、审批未通过等多重风险。对于投资者而言,重组草案披露后的交易对价、业绩承诺、标的盈利预测,以及监管问询,将成为后续观察本次跨界并购能否落地的核心节点。
(文章来源:蓝鲸财经)