
华润微第三季度营收续创新高盈利增速跑赢营收
华润微第三季度营收续创新高 盈利增速跑赢营收
2026年10月30日 14:44
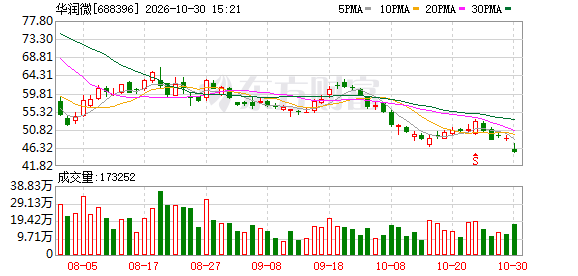
10月29日晚间, 华润微 电子 有限公司(以下简称“ 华润微 ”)发布2026年三季报。AI( 人工智能 )算力等新兴需求持续拉动功率 半导体 行业进入新一轮上行窗口,该公司凭借全产业链IDM(垂直整合制造)优势与前瞻性业务布局,第三季度营收与盈利同步走强:第三季度实现营收33.62亿元,同比增长17.93%,续创单季 历史新高 ;单季归母净利润2.55亿元,同比增长36.45%;毛利率30.35%,年内逐季抬升,盈利增速跑赢营收增速。
量价齐升周期开启行业景气度向上突破
本轮功率 半导体 景气度的抬升,由需求扩张、供给收缩与价格修复三重力量共同驱动,底层支撑扎实。需求侧,AI基础设施建设带动功率 半导体 用量扩容,叠加工业、 汽车 领域的补库需求,下游景气韧性持续兑现。供给侧的收缩则进一步放大了供需缺口:据TrendForce数据,全球8英寸晶圆产能2026年、2027年将同比分别减少2.4%和0.5%,前十大晶圆代工厂8英寸平均产能利用率已从2025年的约80%回升至2026年的88%—90%,2026年下半年局部时段触及90%。供需紧平衡已快速传导至定价端,国际大厂、台系厂商及大陆企业陆续启动调价,当前行业正在酝酿第三轮涨价,本轮价格上行周期有望延续至2027年。
结构性分化是本轮复苏的鲜明特征:传统应用温和回暖的同时,AI算力与新兴智能场景加速放量, 数据中心 电源、 低空经济 等高景气赛道成为头部企业拉开差距的核心战场。
前瞻布局高景气赛道多维度释放头部增长势能
泛 新能源 是该公司业绩弹性的基本盘。 新能源 汽车 SiC( 碳化硅 )渗透率持续提升、储能市场高速扩容,进一步打开功率器件的增量空间。据中泰国际预测,全球功率半导体中 碳化硅 渗透率将由2024年的4.9%升至2029年的17.1%,对应器件销售额从26亿美元增至136亿美元,其中储能应用2024至2029年复合增速约44%。聚焦这一赛道, 华润微 依托12英寸产线超结MOSFET(超结金属氧化物半导体场效应晶体管)、SGT(屏蔽栅沟槽)等重点平台产品向 新能源 车及光储头部客户批量供货。 第三代半导体 SiC MOS( 碳化硅 金属氧化物半导体器件)覆盖650V—1400V全电压段,SiC OBC(碳化硅车载充电机)半桥模块在 汽车 电子 头部客户实现大批量供货。
AI算力提供了更大的增量弹性。该公司在10月份举行的湾芯展上表示, 数据中心 建设提速叠加供电架构代际切换,四大技术变革同步重塑供电底座:供电架构向800V高压直流(HVDC)跃迁,拉动功率器件走向高压化、高功率密度;固态变压器SST(固态变压器)迎来商用落地,2026至2030年全球市场有望从27亿元增至915亿元,四年扩张约34倍;适配千瓦级高功率GPU(图形处理器)的VPD(垂直供电)成为刚需,带动DrMOS(功率模块)、多相控制器等器件需求升级;Si(硅)、SiC(碳化硅)、GaN( 氮化镓 )三位一体的材料体系,从底层支撑电能转换向高频化、高效化持续演进。AI 数据中心 对半导体的需求已从“增长引擎”升级为“行业支柱”,2030年系统化方案需求超百亿美元,国内算力建设增量与国产化替代形成双重窗口。华润微作为同时具备Si、SiC、GaN量产能力的IDM企业,在这一轮供电全链路重构中卡位优势突出。
面向更长期的产业趋势,公司依托MEMS(微机电系统)工艺积淀推进 传感器 与光芯片的自研拓展,同步储备多个合作项目,向 机器人 、光 通信 等高成长延伸,培育第三条增长曲线。
订单向头部集中的趋势下,产能与工艺的协同能力决定承接效率。产能端,该公司6英寸、8英寸及重庆12英寸产线保持满负荷运转,深圳12英寸产线加速爬坡。工艺端,BCD(单片集成工艺技术)工艺稳步向先进节点推进,深槽BCD等特色平台完成验证并规模化产出;封测领域建成国内首家SiC(碳化硅)全桥封装平台,PLP( 先进封装 )业务形成双面互连、多层高密度布线和SiP(系统级封装)集成三大产业化平台。
从前三季度表现看,华润微前期在泛新能源与 人工智能 方向的布局已开始反映到业绩端。该公司方面表示,未来将依托产能储备、工艺迭代与IDM一体化协同,推进产品与客户结构升级,承接本轮上行周期带来的增量需求。
(文章来源:证券日报)