
透视商用车企应付困局|安凯客车周转天数达301天居首长账期下付款仍在拖延
炒股就看 金麒麟分析师研报 ,权威,专业,及时,全面,助您挖掘潜力主题机会!
出品:新浪财经上市公司研究院
作者:昊
中国统计局8月27日公布的数据显示,截至7月末,中国全国规模以上工业企业应收账款为28.88万亿元,同比增长8.5%;同期规上工业企业营业收入达80.92万亿元,同比增长6.5%。规上工业企业应收账款增速超过营收增速。与此同时,企业回款时间也在拉长,其中私营企业比国有企业更长。截至7月末,规上工业企业应收账款平均回收期为71.9天,同比增加0.9天。截至6月末,私营工业企业回款时间为75.6天,明显长于国有控股企业的55.6天。
9月7日,工业和信息化部、市场监管总局联合印发《关于推动汽车企业规范供应商账款支付 优化账期管理的通知》,这是国家层面出台的首个面向汽车行业领域的账期管理文件。
《通知》在多个关键环节提出了明确的规范性要求:账期自供应商交付货物并验收合格之日起计算;一般零部件应在3个工作日内完成验收,确需装车验证的应在5个工作日内完成;鼓励使用现金支付,不强迫供应商接受商业汇票等非现金支付方式;明确“支付”以现汇时间为准。工信部相关负责人在答记者问中坦承,当前“部分供应商获得感不强”,起算时间标准不统一、验收条件不明确等问题的存在,导致实际账期与承诺账期之间存在显著差距。
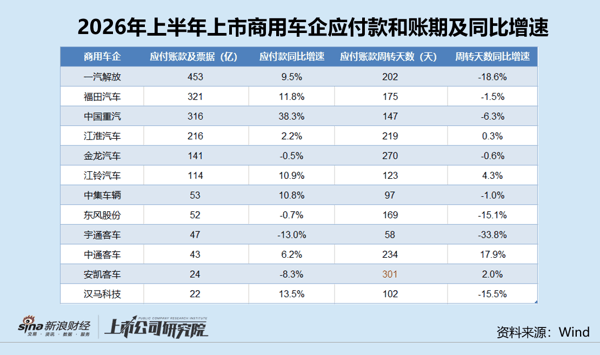
作为产业链条长、配套中小企业众多的商用车行业,上市公司应付账款表现直接映射上下游资金循环的健康程度。根据2026年上半年财报数据统计,12家商用车行业上市公司应付账款及票据规模梯队分明,账期周转表现分化显著,在监管规范账款支付的政策背景下,行业尾部企业的账期风险正持续凸显。
行业应付规模梯队分化 重汽增速领跑尾部收缩
从应付账款及票据绝对规模来看,商用车行业呈现清晰的三级梯队格局。第一梯队中, 一汽解放 以453亿元的应付规模稳居行业首位,同比增长9.5%; 福田汽车 、 中国重汽 分别以321亿元、316亿元紧随其后,同比增速分别为11.8%、38.3%。其中中国重汽应付账款增速在头部企业中领跑,反映出其业务扩张过程中对上游供应商账期的占用同步加大。第二梯队的 江淮汽车 应付规模达216亿元,同比增长2.2%,增速相对平缓。
百亿级以下企业中, 金龙汽车 、 江铃汽车 应付规模分别为141亿元、114亿元,同比增速分别为-0.5%、10.9%; 中集车辆 、 东风股份 均维持在50亿元量级,同比分别增长10.8%、下降0.7%。尾部企业规模差距进一步拉大, 宇通客车 、 中通客车 、 安凯客车 、 汉马科技 、应付账款及票据均不足50亿元,宇通客车同比降幅达到13.0%,尾部企业应付规模整体呈收缩态势。
账期整体收窄但分化加剧 安凯301天居首逆势拉长
与规模分化相对应,商用车企业应付账款周转天数同样呈现显著差异,行业整体呈现“头部优化、尾部承压”的特征。数据显示,上半年多数主流商用车企应付周转天数同比下降,产业链付款周期有所收窄。其中宇通客车周转天数仅为58天,为全行业最低,同比大幅下降33.8%,付款效率提升最为显著;一汽解放周转天数202天,同比下降18.6%,优化幅度同样位居行业前列;东风股份、汉马科技周转天数分别下降15.1%、15.5%,均实现明显改善。
但与此同时,仍有多家企业应付账期逆势拉长。中通客车周转天数达234天,同比大幅增长17.9%;中通客车周转天数234天,同比上升17.9%,增速为全行业最高;江铃汽车、江淮汽车、安凯客车周转天数也均有不同程度上升。
值得关注的是,安凯客车以301天的应付账款周转天数位居全行业之首,较第二名金龙汽车高出31天,是行业最低值宇通客车的5倍以上。更值得警惕的是,在行业整体账期收窄的大背景下,安凯客车应付周转天数同比仍微增2.0%,账期压力呈持续堆积态势。
高负债叠加多年亏损 超长账期转嫁经营困局
301天的超长账期背后,是安凯客车持续承压的经营基本面。作为国内老牌客车企业,安凯客车已连续多年陷入亏损境地,2026年上半年归母净利润同比继续下滑,亏损态势未能得到有效扭转。截至上半年末,公司资产负债率高达78%,财务杠杆居高不下,内生现金流创造能力不足。
从销量端来看,上半年安凯客车整体销量同比基本持平,但产品结构分化明显,其中大型客车销量同比下滑,成为拖累业绩表现的重要因素。在盈利持续失血、负债高企的双重压力下,拉长上游供应商账期成为公司缓解自身现金流压力的重要手段。应付账款数据显示,上半年安凯客车应付账款及票据规模为24亿元,同比下降8.3%,应付规模收缩的同时周转天数反而上升,折射出公司营业收入端收缩速度更快,账期被动拉长的特征更为突出。
在监管层明确规范上市公司账款支付行为、推动全链条资金循环畅通的政策导向下,超长账期企业正面临双重约束:一方面,合规要求收紧将倒逼企业缩短付款周期,供应商端的议价空间可能进一步收窄;另一方面,持续拉长的账期本质上是经营压力向产业链上游的传导,若基本面未能得到实质性改善,产业链资金链的脆弱性将持续暴露。
对于商用车行业而言,应付款的分化表象之下,实则是企业竞争力与抗风险能力的深层分化,尾部企业的资金困局仍有待破局。
主题: