
南华生物董事长辞职,主业持续萎缩转型未增利
南华生物董事长辞职,主业持续萎缩转型未增利
2026年11月04日 18:27
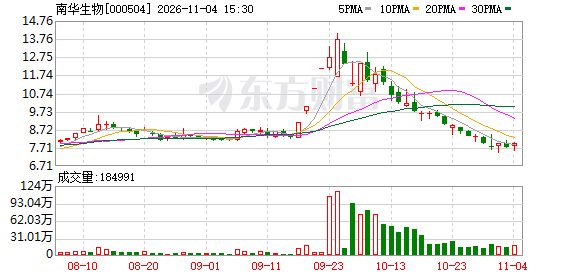
11月4日, 南华生物 公告,杨云现因工作调整申请辞去公司董事、董事长、总经理及董事会战略委员会委员职务。截至本公告披露日,杨云先生未持有公司股份,不存在应当履行而未履行的承诺事项。
值得注意的是,杨云辞去董事长、总经理职务后,又被推举为代履职人。
11月4日,界面新闻以投资者身份联系 南华生物 。 南华生物 董秘办相关工作人员向界面新闻表示,杨云的辞职报告送达董事会后即生效。在下一任董事长选举产生前,公司将面临一段管理层交接空档期。考虑到这一情况,经全体董事举荐,杨云在此期间继续代理董事长职务。
南华生物董秘办相关工作人员向界面新闻补充,杨云辞职后去向不属于上市公司公告范围。至于更换董事长的时间,如有新进展将及时发布公告。
人事调整之际,南华生物正面临增收不增利的经营压力。2026年前三季度,南华生物实现营业收入4.16亿元,同比增长398.86%,收入规模已超过2025年全年。但同期,公司归母净利润亏损224.99万元,同比下降143.00%;扣非归母净利润亏损481.36万元,同比下降1310.43%,由盈转亏。
南华生物生物医药板块主要包括两类业务:细胞储存及技术服务、生物医药相关产品销售。
其中,细胞储存及技术服务具体包括围产期干细胞储存、成人免疫细胞储存、细胞检测与制备,以及面向 医院 和临床研究机构提供的细胞制备、检测等技术服务,客户覆盖个人消费者和机构客户。
生物医药相关产品销售则主要包括美妆产品、 保健品 、空气净化器等。
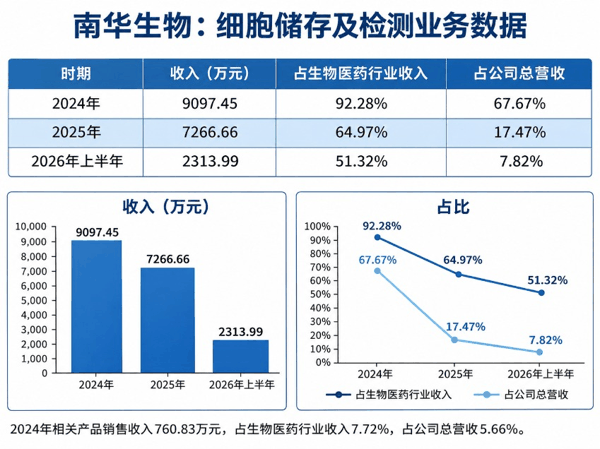
界面新闻梳理,截至2026年上半年,细胞储存及检测、相关产品销售分别实现营业收入2313.99万元和2194.74万元,占生物医药行业收入的51.32%和48.68%。两项业务收入已经非常接近。
 界面新闻制图
但事实上,在2026年之前,细胞储存及检测一直是南华生物生物医药板块的核心收入来源。
2024年,细胞储存及检测业务实现收入9097.45万元,占生物医药行业收入的92.28%,占公司当年总营收的67.67%。同期,生物医药相关产品销售收入仅为760.83万元,占生物医药行业收入的7.72%,占公司总营收的5.66%。
到了2025年,细胞储存及检测业务收入开始明显下滑,降至7266.66万元,同比下降20.12%,占生物医药行业收入的比例也降至64.97%,占公司总营收的比例降至17.47%。。不过,该业务仍然是生物医药板块的主要收入来源。
2026年上半年,细胞储存及检测业务收入进一步降至2313.99万元,同比下降35.26%,占生物医药行业收入的比例降至51.32%,占公司总营收的比例进一步降至7.82%。
细胞储存业务持续下滑,与出生人口减少带来的市场需求收缩有关。
南华生物在2025年年报和2026年半年报中均指出,南华生物在2025年年报和2026年半年报中均指出,全国新生儿分娩率持续下滑,导致围产期干细胞储存业务潜在客户减少,传统细胞业务增长承压。
从业务模式来看,南华生物围产期干细胞储存业务主要面向新生儿家庭,客户来源与新生儿出生数量密切相关。出生人口减少,直接影响潜在客户规模。
南华生物董秘办相关工作人员向界面新闻确认,整体生育率下降会影响细胞储存业务收入,新生儿数量减少、孕妇数量减少,孕妇储存干细胞的数量也会随之减少。
除了人口因素, 医院 合作渠道的变化也给南华生物带来压力。
南华生物董秘办相关工作人员向界面新闻表示,过去公司可以与一些三甲 医院 开展合作,但目前这一领域的合作要求和标准更加严格,企业需要具备相应资质,包括遗传资源保障能力、质量控制和质量管理等方面的要求。
对于南华生物是否因此失去部分客户和渠道,前述工作人员向界面新闻确认,确实存在相关情况。
南华生物细胞储存业务对湖南本地市场依赖程度较高,跨区域拓展也面临一定限制。2025年,南华生物整体营业收入中,湖南省内收入占比约78.64%。
南华生物董秘办相关工作人员向界面新闻表示,细胞储存业务具有区域性,细胞提取后有一定的时限要求,公司的业务目前仍以湖南当地市场为主。
向外打开市场行不通,南华生物就只能往上游或下游拓展。就能否通过拓展上下游业务寻找新的增长空间,以及对于下游业务具体有哪些增量,南华生物董秘办相关工作人员向界面新闻表示,这个问题太具体,不方便透露。如果涉及需要披露的信息,公司会及时公告。
自2025年起,南华生物通过并购及业务整合,拓展碳酸 锂 和废钢再生资源业务,公司收入结构也随之发生明显变化。
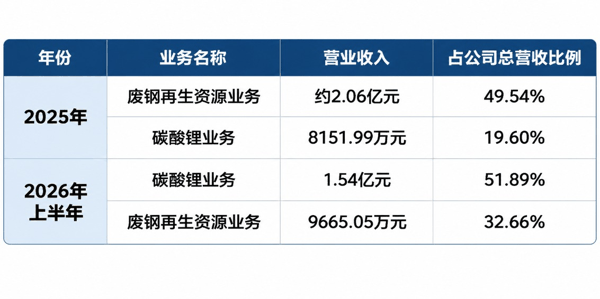
2025年,南华生物废钢再生资源业务实现营业收入2.06亿元,占公司总营收的49.54%;碳酸 锂 业务实现营业收入8151.99万元,占公司总营收的19.60%。两项业务合计贡献约69.14%的营业收入,成为公司新的收入主体。
2026年上半年,碳酸 锂 业务实现营业收入1.54亿元,占公司总营收的51.89%,成为南华生物第一大收入来源;废钢再生资源业务实现营业收入9665.05万元,占公司总营收的32.66%。两项业务合计占公司总营收的84.55%。
 界面新闻记者制图
不过,两项新业务虽然贡献了公司大部分营业收入,盈利能力却并不理想。
南华生物的废钢再生资源业务主要由控股孙公司金大路 环保 运营。其业务是向建筑工地、拆迁项目及工厂采购废旧 钢铁 ,经检测、分拣、破碎、切割、打包等加工后,制成再生 钢铁 原料,销售给下游 钢铁 企业用于炼钢。
2025年,废钢再生资源业务毛利率仅为0.89%,对应毛利润约183万元,盈利空间十分有限。2026年上半年,废钢再生资源业务毛利率进一步降至-0.76%,较2025年下降1.65个百分点,由微利转为负毛利。
客户集中度和应收账款规模也是废钢再生资源业务需要关注的问题。
南华生物在年报问询函回复中披露,2025年废钢再生资源业务前四大客户含税销售金额合计约2.32亿元。其中,涟源钢铁销售金额为1.28亿元,冷水江钢铁为7946.16万元,衡阳华菱钢管为1928.28万元,萍乡萍钢为531.81万元。仅前两大客户,销售金额合计就达到约2.07亿元。
应收账款方面,截至2025年末,废钢再生资源业务前四大客户对应的应收账款合计约1.53亿元,期后回款约1.46亿元。2026年上半年,南华生物尚未单独披露废钢再生资源业务相关应收账款及客户回款情况。
碳酸锂已经成为南华生物最大的收入来源,该业务由控股子公司金弘新材运营。
金弘新材主要采购含锂废料、含锂溶液等原材料,通过湿法提锂工艺生产工业级碳酸锂及其他副产品,再销售给下游客户。
从收入规模来看,碳酸锂业务增长较快,但盈利能力并未同步改善。2025年,该业务毛利率为3.62%;2026年上半年进一步降至-1.84%,但同样出现负毛利。
南华生物在年报问询函回复中解释,碳酸锂业务盈利能力承压,主要与原材料采购、产能利用率及产品价格波动有关。
首先,原材料依赖外购,采购成本挤压利润空间。碳酸锂生产所需的含锂原材料基本依赖外部采购。相比拥有自有锂矿或原材料自给能力的企业,金弘新材缺乏上游原料自给优势,生产成本更容易受到外部采购价格波动影响。当原材料采购成本上涨,而产品销售价格未能同步上涨时,公司的利润空间就会受到挤压。
2025年第四季度,工业级碳酸锂价格从9月均价7.15万元/吨上涨至12月均价11.58万元/吨,涨幅约62%。同期,南华生物碳酸锂销量同比增加786.74吨,增长235.02%。公司披露,2025年碳酸锂业务平均不含税销售单价为7.27万元/吨。
不过,市场价格上涨和销量增长并没有转化为毛利率改善。2026年上半年,碳酸锂业务毛利率反而从2025年的3.62%降至-1.84%。这意味着,业务规模扩大并未带来相应的利润增长,原材料采购成本与产品销售价格之间的价差仍然是影响盈利能力的关键。
其次,固定成本较高,进一步压缩利润空间。南华生物在问询函回复中表示,报告期内固定资产折旧、人工薪酬等固定成本金额较大,对碳酸锂业务毛利率造成影响。由于这些固定成本需要由实际产量分摊,如果产能利用率不足,单位产品承担的折旧和人工成本就会相对较高,进而压低毛利率。
南华生物认为,随着产能利用率提升,单位产品固定成本有望下降,碳酸锂业务毛利率也有望改善。但这一改善能否实现,仍取决于后续实际产量、产能利用率及原材料采购成本的变化。
(文章来源:界面新闻)