
作价1元快狗打车拟出售中国内地业务
作价1元 快狗打车拟出售中国内地业务
2026年10月20日 22:17
![K图 02246_0]](?get=img&img=tech/20261019/d207d1bbe1ea727a5eaa35e8b7691e4e-0-6eb302bdf3651184cee21cbafbfb4e7b2e7c384b-img.jpg)
“同城货运第一股”正计划退出中国内地市场。
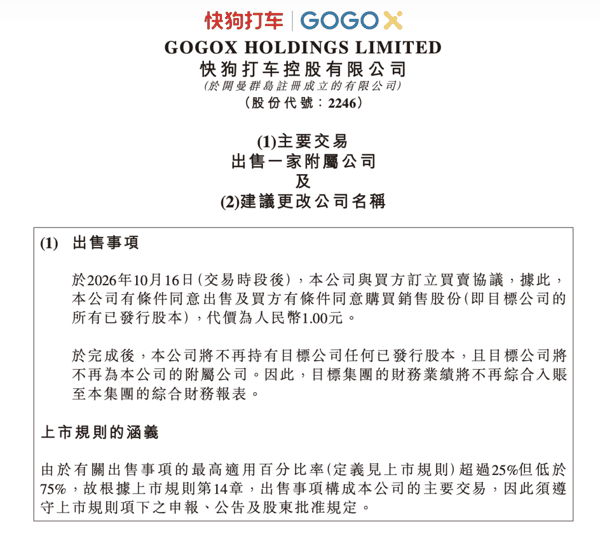
近日,港股上市公司 快狗打车 控股有限公司(下称“ 快狗打车 ”)公告称,拟以人民币1元的价格出售旗下经营内地业务的附属公司全部股权。
交易完成后,上市公司将不再合并内地业务财务报表,退出内地 快狗打车 品牌运营,业务重心转向中国香港及海外市场,公司同时提议更改中文名称为“GOGO 科技”。
2022年6月,快狗打车正式登陆港交所,发行价为21.5港元,上市初期股价一度攀升至23.15港元的高点,但很快便进入“跌跌不休”模式。截至10月20日,快狗打车收盘价为1.135港元,最新市值已不足7500万港元,较上市初期已经大幅缩水。
 一元出售内地业务
根据公告,快狗打车于10月16日与独立第三方Crestpoint Investment Limited签订买卖协议,拟以1元人民币出售目标公司所有已发行股本。买方为一家在香港注册成立、主要从事投资控股的公司,由香港商人吴子峰全资拥有。
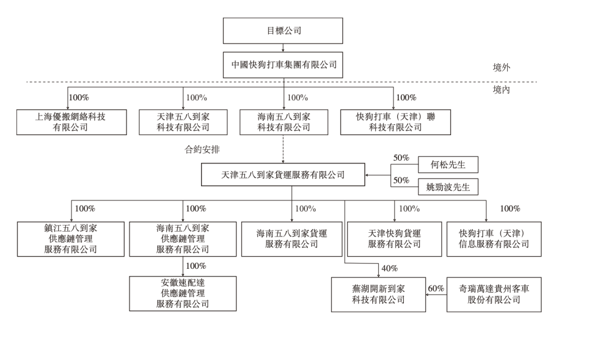
出售目标涉及快狗打车全资持有、在中国内地的主要经营主体。公告显示,目标公司通过中国快狗打车集团有限公司及相关境内实体,持有或通过合同安排控制天津五八货运、镇江五八供应链等多家公司,相关业务包括 物流 配送解决方案及技术、开发服务等。
 针对出售理由,快狗打车解释称,其董事会认为精简集团架构并将资源集中于更符合集团前瞻性策略的市场及业务线属恰当。而董事会注意到,目标集团主要经营的中国内地市场,从策略规划角度而言,已不再为集团的核心地域重点。
公告强调,尽管目标集团维持营运能力,但其业务范围及地域覆盖范围并不完全符合本集团现时的优先事项。而本次出售能够精简集团市场布局,并将管理层注意力及资源重新分配至与集团未来发展更具策略相关性的领域。同时,新股东可能更能为相关业务投入针对性资源及灵活性,有利于目标集团未来增长。
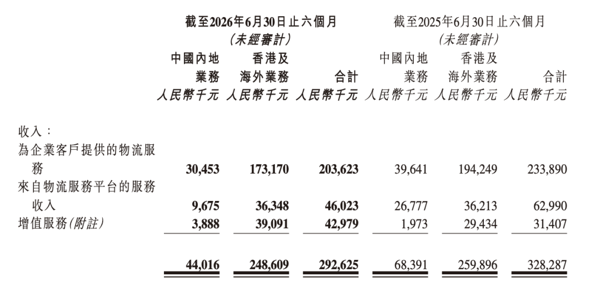
1元低价“甩卖”背后,快狗打车在中国内地市场业绩持续承压。公告披露的数据显示,2026年上半年,目标集团营收为4401.6万元,除税后净亏损约4925.9万元;2024年和2025年,其收入分别约为1.66亿元和1.32亿元,除税后亏损分别约为1.52亿元和7966.8万元。截至2026年6月30日,目标集团录得未经审核负债净额约247.6万元。
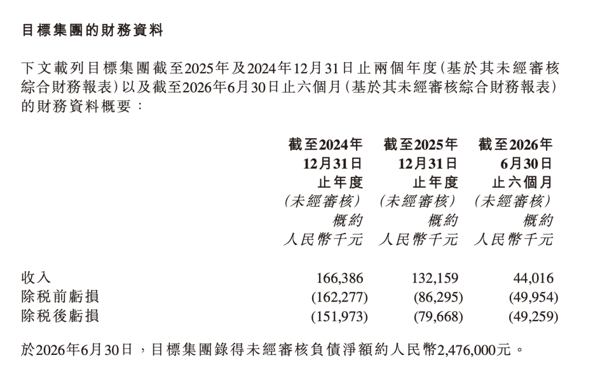 交易完成后,目标集团财务业绩将不再纳入快狗打车上市公司的合并财务报表。公司方面预计出售事项将产生约247.6万元的账面收益,但不会自出售事项收取任何扣除相关开支后的所得款项净额。
公告还提及,于完成后,公司将不再以“快狗打车”品牌在中国内地经营任何业务,业务将转为专注于中国香港及海外市场,在该等市场以“GOGOX”品牌经营。
另外,由于现有中文名称不再反映公司的业务及未来战略方向,且保留该名称可能令股东、潜在投资者及公众对公司业务产生混淆。董事会建议,将公司中文名称由“快狗打车控股有限公司”更改为“GOGO科技”,英文名称维持不变。
上市后持续亏损
公开资料显示,快狗打车前身为58速运,隶属于到家集团;2018年8月,58速运品牌全面升级,并宣布正式更名为“快狗打车”,定位为“拉货的打车平台”,提供拉货、搬家、运东西等短途货品运送及交易服务。
早年间,快狗打车被不少资本看好,获得了多轮融资,身后站着菜鸟网络、弘润资本、 交银国际 等投资方。2022年6月,快狗打车正式在香港联交所主板上市,成为“同城货运第一股”,股价最高达到23.15港元/股。
但上市后,快狗打车始终未能实现年度盈利。公开数据显示,上市之前,2018年至2021年,其公司权益持有人应占年内亏损分别为10.71亿元、1.84亿元、6.58亿元和8.73亿元;2022年上市当年其年内亏损额达到历史顶点12.09亿元,2023年亏损11亿元,随后两年显著减亏至1.94亿、1.63亿元,但依然未能转盈。
最新半年报显示,快狗打车今年上半年实现收入2.93亿元,同比下降10.9%;期内亏损达7120.5万元。由此统计,截至2026年上半年,快狗打车2022年以来累计亏损超27亿元。
快递 行业专家赵小敏表示,快狗打车可惜的地方在于,公司自上市以来,很少采取具有进取性的战略动作,未能维持竞争力,导致大幅落后。在他看来,在IPO后,快狗打车未展现出明显的战略动向或解决核心问题的举措,尤其在服务业中,缺乏市场存在感意味着无法生存。
从行业来看,中国同城货运市场竞争相当激烈。其中,货拉拉稳居行业首位,是快狗打车在中国内地市场的重要竞争对手;滴滴货运则依托滴滴的出行平台资源切入这一赛道。与此同时,多家 快递 物流 企业及互联网公司也持续加码同城货运业务。
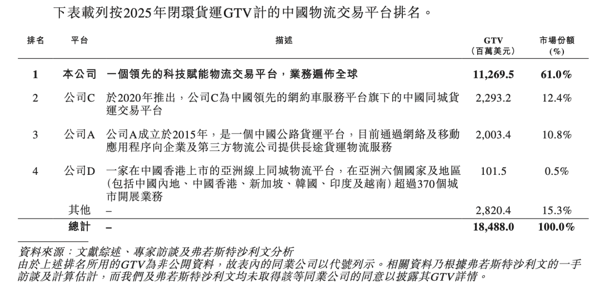
在多方竞争之下,快狗打车的市场份额快速萎缩。根据货拉拉最新招股书援引的弗若斯特沙利文数据,按2025年闭环货运GTV口径计算,货拉拉在中国内地的市场份额达到61%,滴滴货运以12.4%的市场份额位居第二,而快狗打车的市场份额已由上市时的3.2%降至0.5%。
 竞争力持续下滑之下,快狗打车逐渐将业务重心转向中国香港及海外市场。事实上,这一变化已体现在其收入结构中:2023年至2025年, 其在这些市场的收入比重分别为62%、74.8%和80.3%,呈持续上升趋势。
最新半年报显示,今年上半年,快狗打车营收为2.93亿元,同比减少10.9%。其中,中国内地市场收入由去年同期的6839万元降至4401万元,同比下滑35.7%;中国香港及海外业务的收入占比则进一步升至85%。不过,占比提升并不意味着该业务收入实现增长。今年上半年,该部分收入同样出现下滑,由去年同期的2.6亿元降至2.49亿元。
 (文章来源:国际金融报)