
海外研选|摩根大通:美国数据中心建设或放缓风险料从2028年起显现
海外研选 | 摩根大通:美国数据中心建设或放缓 风险料从2028年起显现
2026年11月06日 19:53
美国中期选举带来的政治格局变化,可能对 人工智能 (AI) 数据中心 建设及 电力 行业产生深远影响。但 摩根大通 认为,相关政策风险短期内不会显著改变AI资本开支计划,真正的影响可能从2028年开始显现。
摩根大通 11月4日发布研报指出,民主党不仅赢得国会参众两院控制权,还在得克萨斯州、佐治亚州、新墨西哥州和内华达州等重要 数据中心 市场赢得州长选举。随着多名州长当选人提出限制 数据中心 开发的政策,未来相关项目可能面临更严格的审批、更长的建设周期、更高的开发成本及更大的融资难度。
该行预计, 2027年数据中心资本开支计划不会出现重大变化,因为相关项目大多已经开工,而且多数已获得融资。相比之下,尚未获批或完成融资的2028年及以后项目将面临更大不确定性 。
地方限制措施扩大,得州成为风险焦点
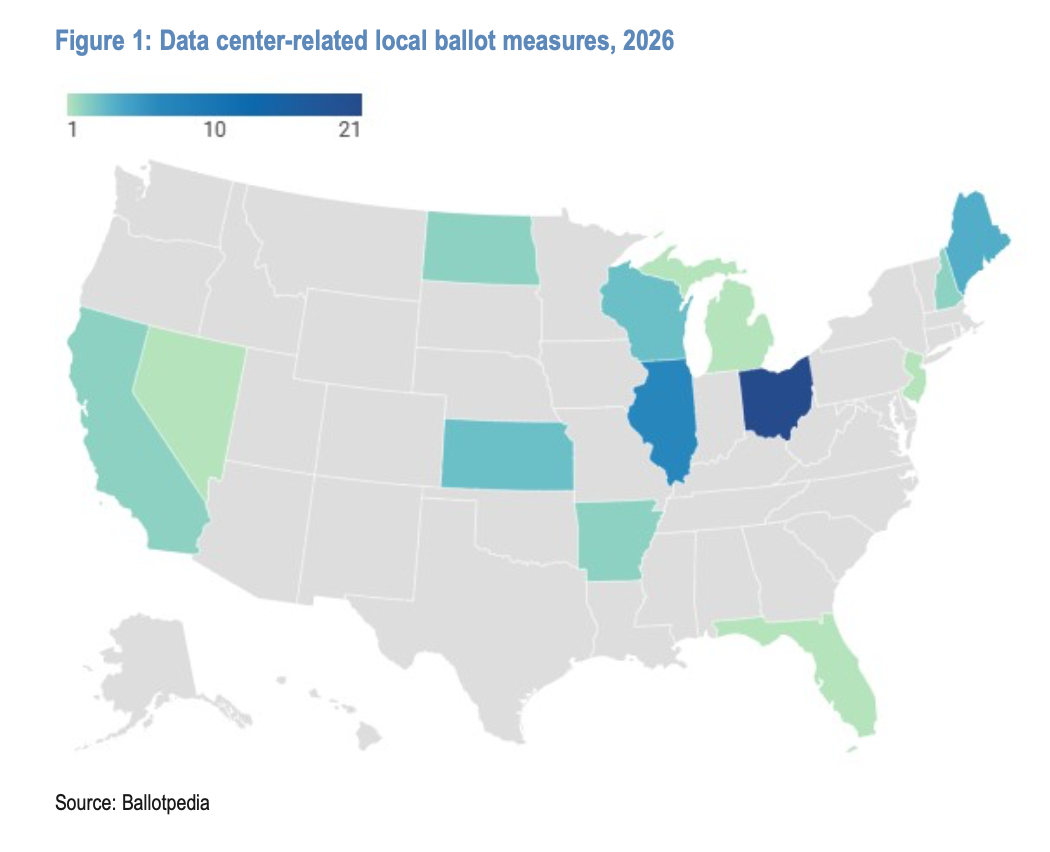
摩根大通 指出,截至研报发布时,美国45项涉及限制数据中心建设的地方公投措施中,42项已经通过或倾向于通过,仅有一项明确失败,另有两项尚未公布结果。
这些限制措施包括设置数据中心容量上限、要求选民批准项目,以及直接禁止建设等。其中, 俄亥俄州相关措施达到20项,数量居全美之首。摩根大通预计,2028年可能出现更多类似地方公投 。
(摩根大通研报显示,2026年美国限制数据中心建设的地方公投主要集中在中西部地区,其中俄亥俄州数量最多)
州政府层面的政策变化同样值得关注。得州当选州长吉娜·伊诺霍萨(Gina Hinojosa)竞选期间主张立即暂停新建数据中心,并赋予地方社区更大决策权。佐治亚州当选州长凯莎·兰斯·博顿斯(Keisha Lance Bottoms)支持暂停新项目一至六个月甚至更久,以评估其长期影响。新墨西哥州和俄亥俄州的当选州长也提出不同程度的建设限制。
摩根大通认为,得州政策变化的潜在影响尤其突出。在该行研究的高收益项目融资市场中,已经获得融资的数据中心容量按兆瓦(MW)计算,约27%位于得州。
更值得关注的是未来项目储备。在摩根大通追踪的上市高收益数据中心开发商项目储备中,约78%的容量位于得州,主要集中于Cipher和Galaxy等开发商。
该行预计, 部分原定2028年至2029年通电的数据中心项目可能延误,在极端情况下甚至可能终止 。尚未获得融资的项目则面临更大挑战,而已签订合同中的延期宽限期及终止条件,将影响不同项目的风险程度。
已获批项目优势凸显,数据中心资产价值或重新分化
随着数据中心新项目面临更严格的审批要求,摩根大通认为,已经建成或获得完整许可并进入施工阶段的数据中心及 电力 基础设施,可能获得更高的市场溢价。
该行指出,在得州、佐治亚州、新墨西哥州和内华达州等地区,未来新建数据中心可能变得更加困难、缓慢且昂贵。相比之下,已经获得批准的项目具有明显优势。
例如,Vistra与Meta涉及俄亥俄州和宾夕法尼亚州核电设施的2.6GW供电安排已经启动,摩根大通认为其相对不容易受到未来暂停措施影响。
佐治亚州方面,Georgia Power与OpenAI相关的3.2GW供电项目已获得州公共服务委员会批准,预计2026年末开工,同样具有一定的政策风险缓冲。
摩根大通指出, 临时暂停审批未必演变为永久禁令,但预计开发商可能更加关注政策环境相对友好的地区 。
路易斯安那州和北达科他州有望吸引更多数据中心投资,并获得条件更有吸引力的融资。与此同时,随着美国国内项目开发难度上升,国际数据中心市场也可能受到更多关注。
电力 行业影响分化,过渡性供电商短期承压最大
数据中心建设放缓也将影响 美国电力 行业,但不同商业模式的企业面临的风险并不相同。
摩根大通预计,得州、俄亥俄州、宾夕法尼亚州和佐治亚州业务敞口较大的独立发电商可能承压。数据中心项目延期或取消将削弱预期电力需求,对未来电价形成下行压力。
该行指出, 较大规模的新建发电设施预计要到2029年前后才能投入运营 。同时,Vistra、Talen Energy和Constellation等公司未来数年将逐步获得现有购电协议带来的合同收入,有助于减轻电价波动对资产负债表的影响。
相比之下,专门为数据中心提供表后供电及过渡性电力解决方案的企业短期可能受到更大冲击。
这类企业依赖数据中心建设期间的临时供电需求。如果项目施工和投运时间延后,在新增电网供应到位之前,对过渡性供电方案的需求可能减弱,得州及PJM地区尤其如此。
受监管 公用事业 公司的情况则有所不同。
摩根大通指出,近期多家受监管 公用事业 公司在业绩展望中强调数据中心需求的重要性,相关每股收益增速预期约为6%至9%。虽然建设放缓可能导致盈利增长预期调整,但相关资本开支减少也有助于缓解资产负债表压力。
考虑到 公用事业 资本投资预计至少持续增长至2030年,该行认为,数据中心开发放缓对这类公司的信用状况可能相对温和。
2028年融资面临考验,但投资放缓也存在积极影响
摩根大通认为, 数据中心投资真正的不确定性集中在2028年及以后,届时尚未获得融资的项目可能面临更严格的监管审查与融资条件 。
随着新建项目审批及建设周期可能延长,融资机构需要重新评估项目所在地的监管环境、供电能力以及投入运营时间。融资市场何时开始为2028年及以后的数据中心项目提供资金,将成为投资者关注的重点。
不过,该行同时强调, 数据中心建设放缓并非完全没有积极影响 。
首先,降低基础设施投资扩张速度,可以为商业化收入追赶资本开支创造更多时间,缓解AI投资支出与收入变现之间的压力。
其次,在其他条件不变的情况下,新增数据中心投运速度放缓,可能使算力供应紧张的局面持续更久。
从融资市场来看,摩根大通预计, 随着投资者重新评估中期选举的影响,数据中心相关债券发行短期可能放缓 。
未来率先获得融资的项目,预计将更多集中在政策风险较低的地区,包括相关数据中心及GPU部署项目。
该行认为,新增债券供应减少,有望缓解数据中心行业信用市场面临的部分技术性压力。
因此,尽管美国政治格局变化可能抑制未来数据中心建设速度,但其影响并非单向负面。对投资者而言,项目是否已经获批、建设进度、所在地区以及融资条件,将成为判断数据中心相关资产风险的重要因素。
(文章来源:财联社)