
算力“吞金”,AI“造血”:腾讯的814亿花哪儿了?
将AI提到生死存亡的高度后,腾讯迅速感受到这场投入的压力:算力采购拖累现金流,新AI产品对利润的影响逐季扩大。
11月18日,腾讯控股发布的2026年三季报显示,单季资本开支升至814.33亿元,自由现金流为-691亿元。腾讯管理层预计,在2026年剩余时间和2027年,现金资本支出可能会在峰值水平附近按季度上下波动。
不过,巨额算力投入并非“打水漂”,变现路径已初步跑通。三季度,腾讯云服务收入同比增长35%,较二季度提高14个百分点。GPU租赁服务收入环比增长30%以上,WorkBuddy收入较上季度提高超5倍,其模型即服务收入增加了超3倍。
同为AI新产品,WorkBuddy、小微和元宝的处境已出现分化,各自要打的仗也不同:WorkBuddy有了付费收入,小微有了商业预期和时间表,扩大测试还要控制成本;元宝年初推广未达预期,投入随之收缩,转向提升能力。与此同时,现有业务中,绿泡泡短剧已为广告收入贡献超预期增长,但AI原生游戏等新愿景仍待兑现。
现金资本支出已处于峰值,腾讯坚定投入AI的同时,也在精打细算地寻找回报。接下来,算力出租与AI产品到底能为腾讯挣回多少钱,将是这场战役的核心看点。
大额算力采购 ,“ 吞掉 ” 现金流
“坚定投入”,也要“在能力范围内看投入产出比”,腾讯总办对AI投入的两重考量,在三季报中变得具象化。
今年前三个季度,腾讯资本开支分别为319.36亿元、527.84亿元和814.33亿元,自由现金流分别为567亿元、-138亿元和-691亿元。截至9月末,腾讯由6月末的净现金582亿元转为净债务137亿元。
大额算力采购预付款挤占了腾讯当季经营现金流。这笔采购对应的需求包括混元模型升级、WorkBuddy推理、各项产品与服务的AI能力建设,以及外部客户对云服务的需求。按腾讯测算,剔除这项预付款后,自由现金流为169亿元。
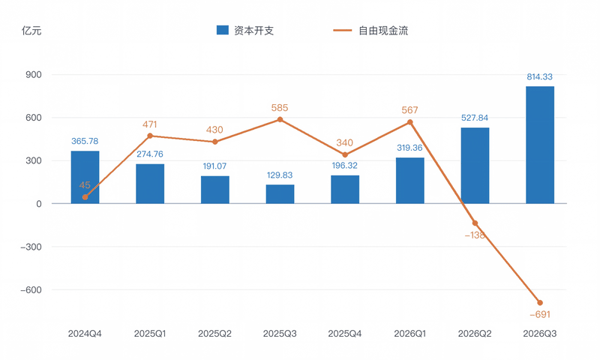 近八个季度,腾讯资本开支与自由现金流。新京报贝壳财经记者整理,AI生成图片 注:2026年第三季度剔除算力采购预付款,自由现金流为169亿元(公司测算)。
数据来源:腾讯控股各季度业绩公告,资本开支为财报列示口径。
今年一季度以来,新AI产品对利润的影响持续扩大。今年前三季度,腾讯非国际财务报告准则经营盈利分别为756.27亿元、756.36亿元和680.73亿元;剔除新AI产品影响后,同口径经营盈利分别约为844亿元、861亿元和833亿元。两项口径之间的差额由一季度约88亿元、二季度约105亿元,扩大至三季度约152亿元。
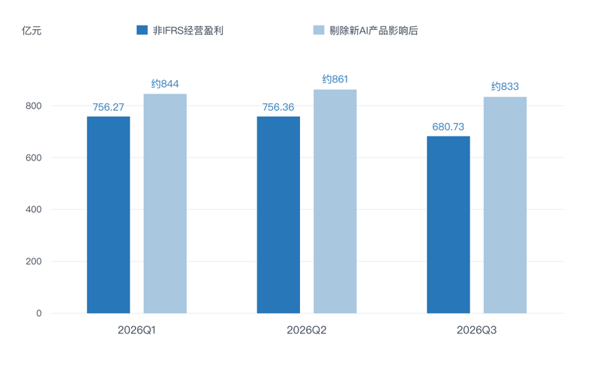 今年以来,腾讯非国际财务报告准则经营盈利情况。新京报贝壳财经记者整理,AI生成图片 研发开支增加是当期费用上升的原因之一。三季度,腾讯一般及行政开支同比增长29%至440.77亿元,财报将增长主要归因于研发开支增加,用于升级Hy系列模型、推进微信AI探索,以及开发各项产品与服务的AI能力。若剔除研发开支,一般及行政开支同比增长2%至约117亿元。
上个季度财报电话会上,腾讯管理层曾将单纯出租算力作为备选方案,认为有需要时,可以通过腾讯云以成本回收甚至更好的价格出租基础设施,但同时判断“这种情况不会发生”。
到了三季度业绩会,腾讯管理层披露,GPU租赁服务收入环比增长30%以上,云服务开始从WorkBuddy的模型即服务和GPU租赁业务中获得财务收益。
今年三季度,腾讯云服务业务同比增长35%,高于第二季度的21%。腾讯管理层预计,整年该业务将保持两位数的同比增速。
腾讯管理层披露,WorkBuddy第三季度的收入是上一季度的5倍以上,得益于付费用户数量增长以及企业用户初期采用。WorkBuddy的模型即服务收入是上一季度的3倍以上。
腾讯此次披露了相关业务的收入增幅,尚未给出各项业务三季度收入金额。腾讯模型训练所需的高端GPU仍受到供给限制。对此,腾讯管理层表示,无论是租赁还是自建算力都面临约束,模型训练不可避免会受到影响,短期内可能需要更长时间才能推出下一个版本的混元模型。
目前,拉动腾讯云收入的主要是推理业务。腾讯方面表示,HY4 Flash等高效模型用较少的国产芯片就能完成推理任务。过去12个月,算力效率和产出能力的变化,使国产芯片可承载的Token量远超公司一年前预期。基于当前业务结构,腾讯预计高端GPU供给受限不会对云业务收入造成明显影响。
对于已经签下的算力采购合同,腾讯管理层表示,二季度和三季度的资本开支预付款已经处于较高水平,腾讯已签订了想要的长线合同,因此预付款的现金流出将会下降。“目前现金资本支出已经处于峰值水平。”腾讯管理层预计,在2026年剩余时间和2027年期间,现金资本支出可能会在这一峰值水平附近按季度上下波动,之后预计会开始回落。
AI原生产品多线出击 , 元宝投入 “ 未达预期 ” 转向收缩
腾讯眼中,AI业务是一个金字塔,模型是核心,小微是私人AI助理,元宝“未来可以成为每个人决策和资讯的参谋”,WorkBuddy是“员工”。
今年3月,WorkBuddy上线。据腾讯方面数据,目前WorkBuddy日活超过1000万,日均Token消耗量超过100万亿,收入主要来自付费用户和企业客户。
腾讯设想用低成本的Flash模型吸引免费用户,有更多功能需求的用户可以转为订阅用户。随着任务变得复杂,用户也可能转向能力更强的模型,增加Token支出。
6月,小微开始灰度测试,目前日活用户已达3000万,单用户日交互次数也在上升,目前融入微信超过30个入口。
作为个人助理Agent,小微不同于Muse,并非“供少数付费群体使用的全能智能Agent”,虽然目标都是融入日常生活,实现交易、浏览内容、管理日程以及处理各类事务等功能。要完成这些任务,小微还需要接入更多小程序、命令行(CLI)工具和交互能力。模型能力和场景应用的完善需要时间,向微信用户扩大覆盖还涉及成本。“再过一年或18个月,小微的能力会强很多。”
腾讯管理层谈到了小微的商业预期和整体测算逻辑:接下来的6至12个月,在微信目前各项收入加总基础上,再增长10%或20%。目前,微信各项业务年收入规模可达数千亿元。
今年,腾讯用于AI原生产品的推广开支仍在增加,元宝获得的投入却出现收缩。今年一季度至三季度,腾讯销售及市场推广开支分别为113.43亿元、118.69亿元和121.44亿元,同比分别增长44%、26%和6%。
年初,腾讯曾大手笔投入资源为元宝拉新。这次电话会上,腾讯管理层也披露了效果:表现未达预期。目前,元宝不再只专注于扩大用户规模,也在提升自身能力。
近期,元宝上线AI搜索功能,并通过腾讯云向行业开放。腾讯管理层透露,对元宝的投入已大幅削减。“长远来看,这些产品会先收获用户使用量,继而带来收入,最终实现盈利。但具体何时能够成,尚无人知晓。”
游戏等待AI,绿泡泡仍需投入
一半人守住,一半人去打新的战役,腾讯总办在28周年司庆中对核心业务提出了这样的期待。
今年三季度,腾讯增值服务收入约983.26亿元,同比增长3%;营销服务收入约430.49亿元,同比增长19%;金融科技及企业服务收入约636.55亿元,同比增长9%;其他收入23.06亿元,同比下降11%。
增值服务中,本土市场游戏收入为476亿元,同比增长11%,主要受《三角洲行动》《无畏契约:源能行动》及《王者荣耀》等游戏的收入增长所驱动。国际市场游戏收入为189亿元,同比下降9%,按固定汇率计算下降4%。
腾讯管理层认为,内外部因素共同导致国际游戏市场增速放缓。全球游戏行业创新速度也有所放缓,AI有机会重新加快创新步伐,目前还无法接管主流制作流程或主流游戏运营流程。
AI正在缩短游戏制作周期,让批量生成更多游戏成为可能。腾讯管理层表示,产出越来越多游戏的能力并不会真正改变游戏行业核心格局,关键在于如何持续分发内容、吸引大量用户。
腾讯大部分游戏收入来自以多人玩法为核心、跨平台、多形态、长线运营的长青游戏。腾讯管理层认为,这所需要投入的工作量与专业能力门槛极高,工作量比制作一款单机超休闲手游高出好几个数量级。
“AI带来的全新游戏体验是AI原生游戏,这类体验能让长青游戏平台在接入后获益。”腾讯管理层提出,游戏业务另一层机遇则在于AI游戏生成工具,这类工具能够助力游戏平台向以用户生成内容为主的形态发展。
腾讯管理层透露,今年没有推出任何付费买断制精品游戏,明年将恢复这类游戏常规发行节奏。
绿泡泡短剧已经反映在当季广告收入中。在腾讯管理层看来,短剧与小游戏业务定位相近,并为这一季度的广告收入作出相当大贡献,“如果不是短剧带来超预期的正向收益,腾讯广告收入增速会更低。这源于整体宏观环境承压,尤其是消费和广告行业低迷。”
为推动短剧流量和收入增长,腾讯仍需承担一部分前期投入成本。目前,腾讯正扶持多家独立短剧工作室将内容入驻绿泡泡。“这些工作室的内容并未上线主要竞争对手的应用。”腾讯管理层强调。
腾讯还在大力布局微信小店,试图依托闭环模式拿下更多电商业务。“依托AI、包含微短剧在内的闭环业务以及视频号流量的提升,计划继续保持高于整体广告市场的增长速度。”
新京报贝壳财经记者 韦英姿
编辑 王进雨
校对 杨利
主题:腾讯|现金流|自由现金流为169亿元|新AI产品对利润