
业绩集体下滑三家亏损过亿定制家居的冬天真的躲不掉了
定制家居企业三季报发布完毕。1-9月份,具备行业代表型的九家公司营收全部下滑、净利集体大幅度下滑。本轮行业下行,头部品牌与主流品牌无一幸免。志邦、金牌、尚品宅配陷入大额亏损。明显可见,行业压力已从中小品牌传导至第一梯队。
业绩集体下滑 三家深陷巨亏
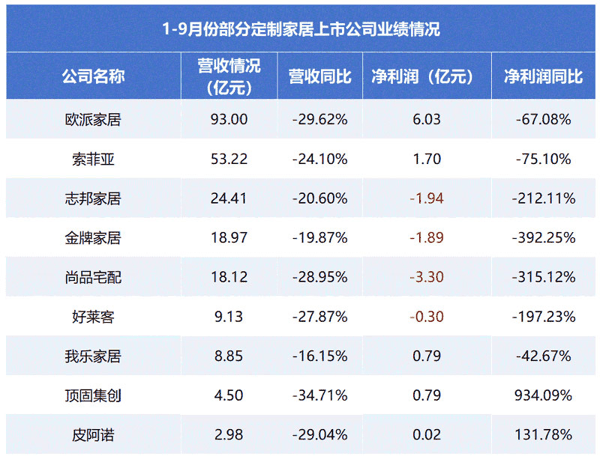 从上面图表中明显可以看出,利润降幅显著高于营收降幅,说明除了需求订单收缩带来的影响之外,价格竞争与成本侵蚀正持续压缩盈利空间。志邦前三季度亏损1.94亿元,金牌亏损1.89亿元,尚品宅配亏损3.30亿元。作为上市家居第二梯队中的品牌,有三家同步转亏,是本季财报最核心的预警信号。值得一提的是,顶固集创、皮阿诺账面利润增速亮眼,但营收分别下滑34.71%、29.04%,收益多来自非经常性项目,其定制主业仍在收缩,并非基本面回暖。
其实就一句话,市场需求不振,成本开支又难纾解,一时间企业进退两难。从这个角度来看,前段时间欧派引起行业热议的“公开信”确实也是事出有因。
根源问题:新房驱动失效,存量承接存在短板
实际上,行业下滑最根本的原因,并非简单的消费信心偏弱。这里存在着两个方面的事实。
一方面,是原有增长模式方面的问题。欧派、索菲亚早年规模扩张,主要依靠新房零售订单与地产精装大宗业务。如今住宅竣工规模持续收缩,两大核心订单池同步萎缩。金牌零售、大宗双线走弱;志邦主动砍掉高风险地产大宗订单后,营收缺口立刻暴露,足以印证头部企业对地产周期的深度绑定。更直白说,过去支撑定制家居增长数十年的新房交付驱动模式,是高歌猛进的局面,陡然难以为继,自然反差较大。
另一方面是存量旧房翻新需求的特性。这一特性与新房市场完全不同。旧房户型复杂、改造需求零散、现场变数多,无法像新建小区那样批量标准化生产。头部企业早年布局的大型产线、建材卖场门店,折旧、租金成本刚性很强。订单减少直接压低产能利用率,拉高单位生产成本。叠加行业抢单让利,最终形成“营收小幅下滑、利润大幅缩水甚至亏损”的局面。
总之,之前是大水漫灌,现在是涓涓细流。市场需求不振,很难用消费信心不足来概括。企业以及整个外界的认知落差也是客观存在的事实。市场基本面在变,意味着真正模式也要变化。或许,“涓涓细流但连绵不绝”,才是健康市场该有的样子。问题是,现在无论是企业还是外界,都还没有完全接受。
奋力挣扎: 整装抢流量,扩品类,探索海外市场
面对困境,各家企业也在不停努力。从去年第四季度开始至今年年初,欧派、志邦等企业就率先对既有募资项目进行了延期或调整建设用地用途,这可视作企业在“大支出”上的主动收紧。同时,在业务层面上,各个企业也是想尽了办法。
整装是当前头部品牌投入力度最大的转型方向,但落地难度超出预期,各家策略分化明显。
欧派整装大家居起步最早、规模领先,核心是绑定区域装企,前置抓取装修流量,改变被动等客到店模式。不过整装尚未成为稳定利润来源。装企掌握流量主动权,供货毛利率低于传统零售;合作装企履约能力参差不齐,前端装修纠纷容易波及定制品牌口碑,也是欧派利润承压的重要诱因。索菲亚持续扩大整装布局,整装业务占比稳步提升,同时依托海外经销商对冲国内压力,但渠道培育仍处在投入期。志邦、金牌选择更为保守的合作思路,优先对接现金流稳健的装企,规避过去大宗业务的回款风险,不再盲目冲规模。
整装市场之外,品类的扩充也是主要途径之一。2026年下半年,欧派、索菲亚明显加快厨电赛道布局,厨电渗透正从“配套搭售”转向“设计前置”。欧派8月推出厨电子品牌OPPLAT,主打嵌入式烟机、灶具、蒸烤箱、洗碗机。索菲亚落地SSK超级厨电体系全国招商,不再简单外购厨电搭售,而是将厨电选型前置至橱柜设计环节,尤其适配厨房局部翻新客户。两大龙头加码厨电,核心目标是拉高单客订单价值,并借厨电提高整家整装入口的渗透率。但厨电属于独立成熟赛道,用户心智固化,安装售后体系与柜类完全割裂,短期很难撑起新业绩曲线,现阶段更多用于补齐整家交付的产品矩阵。
除整装、柜电一体化之外,多家企业同步开辟其他方向,但成熟的第二增长曲线仍未出现。欧派持续完善橱柜、木门、墙板多品类整家产品;索菲亚海外业务增速可观,但体量尚小,不足以拉动大盘;志邦、金牌收缩高风险工程业务,转向保障性公寓、学校这类回款稳定的项目,同时试水厨房、阳台局部焕新,匹配老房轻改造需求。
综合来说,面对下滑,各家都在努力,但收效甚微。不同于外资品牌,不想卷了,可以“卷铺盖撤离”,定制家居基本都是本土企业,接下来的冬天,避不开。扛得寒流,才能赢得未来。