
25亿元分手费!“云南猪王”离婚,公司前9个月亏9.71亿元
25亿元分手费!“云南猪王”离婚,公司前9个月亏9.71亿元
2026年11月04日 22:46
11月4日, 神农集团 (605296.SH)股价小幅回落,收盘报31.53元/股,下跌0.54%,总市值165.92亿元。在前一日晚间披露实控人何祖训离婚、分割股份的公告后,资本市场对这家云南最大养猪企业的关注,从“天价离婚案”迅速转向其经营基本面。
11月3日盘后, 神农集团 公告称,控股股东、实际控制人何祖训与罗婉瑜已办理离婚手续,何祖训将其直接持有的2.61亿股公司股份中的30%,即7830.50万股分割至罗婉瑜名下,占公司总股本14.88%。以11月3日收盘价31.70元/股计算,该部分股份市值约24.82亿元。
神农集团 证券部工作人员向《华夏时报》记者透露,目前正在办理过户登记手续,由于双方签署了一致行动协议,达成一致行动人关系,因此不会影响公司的生产经营。
值得一提的是,这一离婚股权分割发生在神农集团业绩持续亏损的当口,同时,整个 生猪养殖 行业处于深度亏损的猪周期低谷。公司三季报显示,前三季度归母净利润为-9.71亿元,同比由盈转亏。
天价“分手费”
一边是近25亿元的“分手费”,一边是前三季度9.71亿元的亏损,股权结构变化加上业绩承压,让61岁的“云南猪王”何祖训站在了聚光灯下。
这桩离婚案被公开曝光是在9月23日,神农集团发布公告,实控人何祖训遭遇婚变,其配偶罗婉瑜以离婚纠纷为由提起诉讼,请求判决离婚并进行财产分割。双方已协商约定将在法院主持下先行进行调解。公告显示,罗婉瑜并未持有神农集团股份。
10月,在法院主持下双方达成调解协议,自愿解除婚姻关系,随后法院出具《民事调解书》。何祖训须在收到调解书之日起30日内配合罗婉瑜办理完7830.50万股的非交易过户手续,与此同时,该部分股份对应的全部权益,包括分红、送股、资本公积金转增股本、配股等产生的新增股份,一并归罗婉瑜单独所有。
变动前,何祖训直接持有公司2.61亿股,占总股本49.60%,其与一致行动人合计持股4.54亿股,占比86.31%;罗婉瑜未持有公司股份。变动后,何祖训直接持股降至1.83亿股、占34.72%,罗婉瑜持股14.88%。何乔关、云南正道创业投资合伙企业(有限合伙)、何宝见、何月斌的持股数与比例未发生变化,分别为11.45%、10.00%、7.63%、7.63%——何氏四兄妹合计持股比例仍为86.31%。
此外,公司在公告中明确,本次权益变动属非交易过户,不触及要约收购,不会导致控股股东、实际控制人发生变化,不涉及控制权变更。为巩固控制权,双方已签署一致行动协议,罗婉瑜同意在公司董事会、股东会等重大决策会议的提名、提案、表决等事项上,与何祖训的意见保持一致,并共同遵守《上市公司股东减持股份管理暂行办法》等减持规则。
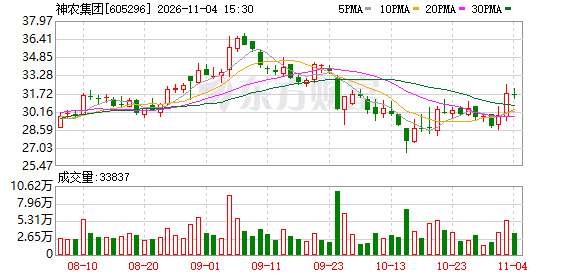
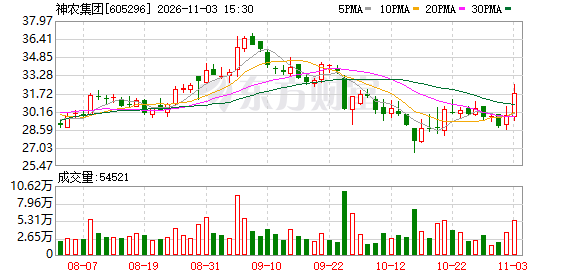
从二级市场反应看,公告披露当日(11月3日),猪肉板块午后走强,神农集团收涨6.38%,报31.70元/股,总市值166.82亿元;11月4日公司股价开盘微跌,全天在31.20—32.18元区间窄幅波动,最终收跌0.54%,成交额1.07亿元、换手率仅0.65%,未出现明显的恐慌性抛售。今年以来,公司股价累计上涨7.54%,9月8日盘中曾触及36.85元的年内高点,当前较该高点回撤约14.44%。
资本市场对于此类涉及实控人家族变动的消息总是格外敏感。新智派新质生产力会客厅联合创始发起人袁帅对《华夏时报》记者表示:“市场对这类涉及实控人家族变动的事件天然带有敏感的联想,很多投资者会下意识地重新审视公司股权结构的稳固性,原本已经形成的长期持股信心会出现不同程度的松动,二级市场的交易情绪很容易被放大,哪怕公司明确公告控制权没有发生变更,也很难在短时间内完全打消外界的疑虑。”
在他看来,更值得关注的变化发生在公司内部:这次分割相当于在原本高度集中的控股股东层面,新生成了一个具备重要话语权的股东主体,原本围绕核心实控人形成的决策圈层,现在必须纳入新的利益相关方诉求。“这种变化并不会直接打破现有的决策框架,却会在很多关键事项的表决环节带来新的变量,过去实控人可以凭借自身的持股优势快速推动的战略调整,现在需要兼顾更多方的意见,整个决策链条的长度会被拉长。”袁帅说,核心管理层长期熟悉的决策路径突然出现变量,其心态波动也可能慢慢渗透到日常执行环节。
上海杉纬律师事务所管理合伙人孙宇昊律师接受《华夏时报》记者采访时认为,本次股份分割属于控股股东个人婚姻关系解除引发的财产分割,并非上市公司对外支付资金,也不属于上市公司资产流失。短期看,这对上市公司经营资金和日常业务不会产生直接影响,也不意味着控制权变更;但长期看,控股股东持股比例下降、股权结构变化仍可能对公司治理产生影响,尤其需要关注一致行动协议履行情况、双方未来股东权利行使安排,以及后续是否存在股份减持、质押等行为。“本次交易的关键不在于股份分割本身,而在于分割后能否维持控制权稳定和公司治理机制的正常运行。”孙宇昊说。
量增难抵价跌,前三季度亏损9.71亿元
股权变动之所以引发额外关注,与公司当下面临的经营压力直接相关。
公司三季报显示,前三季度实现营业收入41.19亿元,同比增长5.00%;利润总额-9.71亿元,同比下降310.09%;归母净利润为-9.71亿元,同比下降310.42%,由盈转亏;扣非净利润-9.51亿元,同比下降319.63%;基本每股收益-1.88元,加权平均净资产收益率-21.84%,同比减少31.09个百分点。
单季度看,第三季度公司营业收入16.30亿元,同比增长44.79%;归母净利润-1.62亿元,同比下降319.19%;扣非净利润-1.36亿元。第二季度归母净利润为-1.61亿元,这意味着Q3亏损与Q2基本持平,亏损并未随营收放量而收窄。 国信证券 测算,Q3公司合计出栏生猪约88.01万头,对应单头生猪扣非净利亏损约154.53元。
与亏损同步走高的,是杠杆水平和现金流压力。截至三季度末,公司资产负债率46.0%,较二季度末上升5.25个百分点,较上年末上升16.47个百分点;短期借款由上年末的1.39亿元增至7.97亿元,长期借款由3.87亿元增至8.27亿元;前三季度经营活动产生的现金流量净额为-7.32亿元,同比下降280.06%;归母所有者权益由上年末的49.11亿元降至39.87亿元,降幅18.82%。
公司在投资者关系活动中解释,负债率上升源于三方面:一是三季度猪价环比回暖但仍低于成本线,为保障资金安全新增部分流动资金贷款;二是经营亏损导致净资产下降,被动推高负债率;三是为提升成活率实施猪场环控设施升级改造,配套增加 银行 借款。公司强调,截至三季度末合计资金储备约20亿元(包括账面结存现金、已授信可随时支取流贷额度及正在审批中的流贷授信额度),资产负债率在同业中仍处较低区间。
孙宇昊强调,个人财产分割与上市公司经营资金必须区分开来:此次分割的是何祖训个人持有的上市公司股份,所谓24.82亿元是按二级市场收盘价计算的股份市值,并非上市公司实际支付的现金,也不意味着公司产生同等金额的资金损失。但在经营承压背景下,市场可能更加关注控股股东持股稳定性、资金安排及未来是否减持。对公司而言,当前更重要的是稳定经营管理团队、改善盈利能力和现金流,而不是让股东个人财产安排影响上市公司正常经营。
在成本端,神农集团一直持续“降本”,上述证券部工作人员对本报记者表示,公司 生猪养殖 完全成本由2025年年初的13.0元/公斤降至当年12月的12.1元/公斤,2026年一季度为12.2元/公斤,6月降至11.9元/公斤,9月进一步降至11.7元/公斤。公司在交流中称,成本改善来自PIC种猪基因持续迭代、后备猪培育体系强化、产房管理与弱仔淘汰标准优化、优质代养户筛选等多方面,未来育肥端仍是降本重点。
一位长期跟踪养殖板块的券商分析师对本报记者表示,当前行业盈亏线普遍在11.6—12.0元/公斤,头部企业约11.5元/公斤,而10月下旬全国生猪均价已再次跌破10元/公斤,全行业处于现金流亏损区间,成本优势只能决定“亏多亏少”,无法决定“是否亏损”。
从行业层面看,产能去化正在加速但尚未传导至价格。国家统计局数据显示,三季度末全国生猪存栏42533万头,同比减少1147万头、下降2.6%;其中能繁母猪存栏3602万头,同比减少433万头、下降10.7%,降幅较二季度扩大4.2个百分点,为正常保有量3750万头的96.0%,这是本轮周期中能繁母猪存栏首次跌破调控基准线。
但去化并未换来价格反弹。前三季度全国生猪出栏53739万头,同比仍增长1.4%,猪肉产量4508万吨、增长3.2%。多位行业人士指出,行业PSY由2018年前后的约18头提升至当前24头以上、头部企业突破30头,叠加出栏体重抬升与冻品库存偏高,形成“减母猪未减猪肉”的格局;按10个月的传导周期推算,三季度去化的产能要到2027年二、三季度才能兑现到出栏端。 卓创资讯 预判,生猪出栏量的负增长最早或出现在2027年二季度,最晚或出现在2027年下半年。
神农集团自身也在主动配合产能调控。2026年公司生猪出栏目标为350万头,前三季度出栏263.63万头(含仔猪),同比增长25%,已完成全年目标的75.3%;7月公司公告暂停龙门猪场项目建设,该项目为年出栏18万头优质仔猪项目,投资总额1.2亿元,理由是落实生猪产能管控目标,响应国家生猪产能调控政策。
(文章来源:华夏时报网)
主题:公司前9个月亏9.71亿元|基金|新股|25亿元分手费|美股