
收入越涨利润越薄宠物食品行业发生了什么?
 文丨田雨 编辑丨石航千
【亿邦原创】 2026年上半年,宠物食品上市公司的日子,似乎没有财报里的收入数字看起来那么轻松。
乖宝宠物、中宠股份、佩蒂股份、路斯股份,上半年营收仍然保持增长,但归母净利润却明显下滑。尤其是乖宝和佩蒂,一个收入增长10%,利润却接近腰斩;另一个收入基本原地踏步,利润却下降近七成。中宠则出现了收入增长近35%、利润下降近38%的明显背离。
更值得关注的是,在利润承压的同时,几家公司仍在持续增加市场投入。主粮、自主品牌,正在成为新的竞争焦点。
这背后反映的,可能是中国宠物食品行业正在进入一个新的阶段:当行业整体仍在增长,但增速已经不像过去那么快,企业想要继续做大,就不能只依靠市场自然增长,而要开始从竞争对手手中争夺更多份额。
那么,四家宠物食品公司的利润究竟被什么“吃”掉了?它们在争夺什么?当越来越多企业开始把利润投入到品牌、产品和渠道,中国宠物食品市场的竞争格局又会走向哪里?
 销售费用正在吃掉利润
2026年上半年,原材料价格上涨仍然是宠物食品企业绕不开的压力。鸡肉等动物蛋白是宠物食品的重要原料,其价格波动会直接影响企业的采购成本和毛利率。
 佩蒂的表现尤其明显。公司在半年报中明确表示,报告期内鸡肉采购价格整体上扬,虽然环比呈现“先涨后降”,但由于鸡肉在产品成本中的占比较高,仍推动公司营业成本同比增长6.30%,明显高于0.96%的收入增速;同期综合毛利率降至28.39%,同比下降3.60个百分点。
乖宝营业成本增长15.14%,同样高于10.01%的收入增速。中宠营业成本则增长45.69%,高于34.88%的收入增速,综合毛利率进一步承压。
此外,对于海外业务仍占据重要位置的宠物食品上市公司来说,汇率又增加了一重压力。2026年上半年,人民币汇率变化导致部分企业汇兑损益由收益转为损失,进一步压缩利润空间。
比如,乖宝上半年汇兑收益由上年同期的792万元转为汇兑损失3095万元,汇兑损益的变化直接减少了利润空间。此外,佩蒂财务费用同比增长超过7倍,路斯同比增长超过3倍,汇率变化成为利润端的重要拖累。
但成本和汇率并不能解释全部。更值得注意的是,企业在利润承压的同时,并没有同步收缩销售投入。
财报显示,乖宝上半年销售费用达到8.60亿元,同比增长26.43%,明显高于10.01%的收入增速;中宠销售费用达到4.35亿元,同比增长46.34%,同样高于收入增速。路斯销售费用同比增长29.66%,网络服务费、广告宣传费均有所增加。佩蒂的销售费用增速虽然只有5.61%,但公司收入仅增长0.96%,销售投入同样远超收入增速。
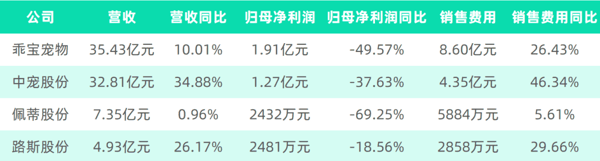 四家公司利润下滑都说明:收入增长越来越慢,但为了获得增长所付出的成本却越来越高。
如果企业的目标只是保护短期利润,销售费用显然还有压缩空间。但从四家公司的财报来看,销售投入并没有因为利润下滑而收缩,反而全部保持增长。这说明,至少对这些头部宠物食品企业而言,当前的经营重点并不只是守住当期利润。
过去行业高速增长时,市场蛋糕本身就在快速变大,企业即使不主动抢,也能获得自然增长。但当行业增速逐渐回落,企业要继续保持两位数增长,就必须从竞争对手那里拿走更多份额。于是,在销售、市场方面的费用投入往往成了企业争夺消费者的“入场费”。
中金公司农林牧渔首席分析师王思洋在第三届宠物产业溯源大会上指出,当前宠物食品行业正处在一个“优先份额、利润第二”的阶段。
“也就是说,现在是企业进行市场卡位的关键时期。”他解释道,如果当前不能及时获得市场份额,三年之后回头来看,可能会出现比较明显的掉队。“所以大家都开始要份额。”
现在,几家宠物食品上市公司的财报也指向同一个趋势:用一部分当期利润,换取未来的市场份额。
 主粮成为共同战场
上半年四家公司销售费用都在增加,进一步拆业务,会发现它们其实在做同一件事:争夺主粮市场,试图通过建设自主品牌、加大产品研发和营销投入,把更多消费者留在自己的品牌里。
主粮和零食并不是同一种生意。零食更多承担奖励、互动等消费需求,而主粮则是宠物日常消费的基本盘,涉及营养、成分和长期喂养。
主粮之所以成为共同方向,是因为它是宠物食品消费中更高频、更稳定的品类。一旦消费者完成主粮选择,品牌就有机会进一步获得持续复购。
 “宠物食品天然适合品牌企业长期经营。”王思洋补充道,“宠物食品是一个使用者与购买者分离的产品。宠物是实际使用者,但购买者是宠物主人,因此产品天然依赖购买者对品牌的认可和溢价,而这种品牌溢价背后又隐含着信任。”
正因如此,一旦消费者把主粮交给一个品牌,企业就获得了长期经营这一宠物家庭食品消费的机会。
根据弗若斯特沙利文数据,按零售额计算,2025年中国宠物主粮市场中,本土品牌占比约为69.4%,已经成为市场的主要供给者。但如果进一步看本土品牌内部,市场仍然较为分散。2025年,本土宠物主粮市场前十大品牌合计份额为22.1%,其中排名第一的麦富迪份额仅为6.7%。
对于正在扩大自主品牌业务的宠物食品企业来说,主粮既是核心消费市场,也仍存在品牌份额争夺的空间。更重要的是,市场份额并不只来自品牌之间的份额转移。
根据Euromonitor数据,2025年中国专业狗粮和猫粮的渗透率分别为28.8%和51.9%,远低于美国的90.8%和98.0%。与此同时,中国高端猫粮、狗粮的市场占比分别为29.4%和33.6%,也低于美国和日本。所以,对于国内品牌来说,主粮市场既存在品牌之间的份额迁移,也存在专业化、高端化带来的新增需求。
从四家公司的财报来看,主粮正在成为一个共同的增长方向,但各家公司目前所处的阶段并不相同。
乖宝的主粮业务已经成为最明显的增长引擎。上半年,公司主粮收入23.32亿元,同比增长23.87%,明显高于整体10.01%的收入增速;与此同时,零食收入11.59亿元,同比下降10.43%。乖宝正在主动把增长重心从零食进一步转向主粮。
中宠的主粮业务也保持增长。上半年,公司宠物主粮收入约9.98亿元,同比增长27.33%,但低于公司整体34.88%的收入增速。相比乖宝,主粮目前还不是中宠增长最快的业务。不过其在公司财报中提及,将继续补齐主粮产品和产能,推进高品质宠物干粮、新型宠物湿粮等项目。
佩蒂面对的是明显的品类切换。上半年传统畜皮咬胶收入同比下降20.22%,而主粮和湿粮收入增长30.68%。这意味着佩蒂并非单纯在原有市场里抢份额,而是在寻找新的增长空间。主粮、湿粮等新业务增速很快,但目前体量还不足以完全填补传统业务的缺口,因此利润受到的冲击更加明显。
路斯同样在扩大主粮业务,上半年主粮收入7035.38万元,同比增长18.31%,增长主要来自境内市场。同时,路斯还新增了口腔保健功能粮相关发明专利,向功能型主粮延伸。结合线上电商、宠物门店等渠道布局,路斯正通过产品升级和国内渠道拓展,扩大主粮业务。