
“补链”与“强链”!壹石通、中巨芯同步扩产,拼出高纯石英国产化全闭环
“补链”与“强链” !壹石通、中巨芯同步扩产,拼出高纯石英国产化全闭环
2026年09月17日 23:34
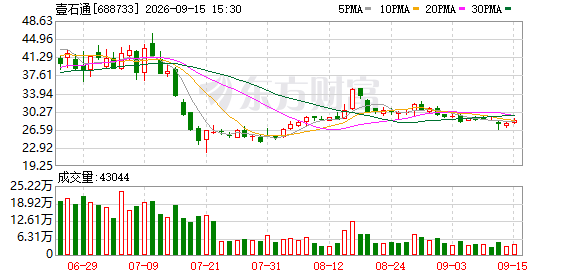

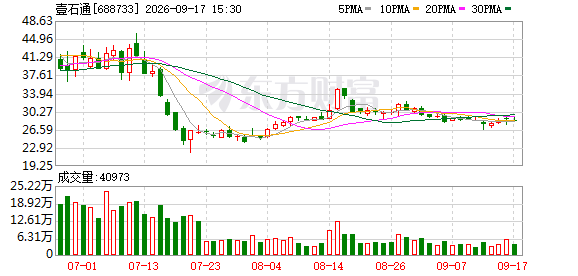
9月中旬,两家高纯石英产业链上市公司同时落子: 壹石通 推出定增项目,募投投向年产2万吨人工合成高纯石英砂项目;中巨芯公告向参股公司晶恒希道增资1亿元,并拟投约11亿元在衢州建设年产2220吨高纯石英材料项目。
表面看,这是两家公司各自的扩产;更深一层来看,二者恰好卡在高纯石英产业链的两个“卡脖子”环节—— 壹石通 做“砂”(合成石英原料),中巨芯做“制品”(熔融石英材料)。
放眼整个赛道, 石英股份 、 菲利华 、 凯盛科技 等企业也已在合成砂和制品两端发力。当上游合成砂摆脱对海外矿源的依赖,下游熔融石英制品突破技术引进瓶颈,一条“合成砂原料→熔融石英制品→国内下游高端应用”的国产化闭环正被拼合。
双环 节自主
高纯石英的需求逻辑,正被多股力量同时放大。
要理解这一产业的战略价值,需先厘清其纯度分级标准。行业以“N”代表数字9的个数划分等级:4N5级(SiO≥99.995%)是2025年4月自然资源部将高纯石英矿列为我国第174号新矿种时的法定门槛,4N8级是 半导体 耗材入门线,5N级以上接近天然提纯法理论上限,6N及以上属超高端应用。
“据WSTS数据,2025年全球 半导体 市场规模为7727.67亿美元,预计2026年将达到9760.05亿美元;随着制程节点演进,5N及以上超高纯石英砂已成为晶圆制造石英载具材料的必然需求。” 壹石通 管理层表示。
华泰证券 研究团队测算,2026年全球 半导体 石英材料市场约49亿美元。而据行业通用测算,每生产1亿美元 电子 信息产品,平均需消耗价值约50万美元的高纯石英材料。
从下游消费结构看, 综合 各方研究数据,2025年全球高纯石英砂需求中,光伏占比约40%,半导体占比约30%,光纤占比约15%,特种光源、光学器件及其他领域占比约15%。中国是全球第一大消费国与进口国,占全球需求约65%,4N8级高端产品此前几乎全部依赖进口。
除半导体外,新兴的Q布市场也在快速扩张。Q布是AI服务器、高速光模块等场景高频高速覆 铜 板的核心增强材料,其原料石英砂纯度要求达5N级。据QYResearch数据,2025年Q布市场规模为8.5亿美元,预计2032年增至38.87亿美元,年复合增长率23.5%,目前国内Q布用高纯石英砂高度依赖进口。 通信 领域,QYResearch数据显示,2025年全球光纤预制棒市场规模约27.78亿美元,预计2032年达42.22亿美元。
与此同时,全球半导体高纯石英砂供给高度集中于美国北卡罗来纳州斯普鲁斯派恩矿山,该矿一度供应全球90%以上份额,5N及以上产品长期由美国矽比科与挪威TQC垄断,国产替代需求迫切。
2025年4月,高纯石英矿经国务院批准成为我国第174号新矿种,资源安全升至国家战略高度,下游晶圆厂与设备商加速推动国产认证。
需求端的国产化浪潮,同时拉动了上游合成砂与下游熔融石英制品两个环节的资本投入——这正是壹石通与中巨芯两笔资本动作得以成立的需求基础。
“补链”与“强链”
从供给端看,两笔资本动作分别补齐了产业链上两个不同的“卡脖子”环节。
高纯石英砂生产存在两条技术路线——天然提纯法与人工合成法。天然提纯法以天然石英矿为原料,是当前国内主流方法,但全球可加工4N5级及以上高端资源约90%集中在美国,矿源制约严重。人工合成法则以含硅化合物为原料,通过化学反应生成高纯SiO,从根本上摆脱矿源依赖,纯度可达6N至7N甚至更高;日本三菱化学以硅醇盐法实现7N级合成砂量产,是全球唯一大规模量产企业,且对中国严格限售。
壹石通补的是“原料自主”,其人工合成高纯石英砂项目规划产能2万吨/年,公司表示,其产品平均纯度可达5N8级以上,核心价值在于绕开天然矿源依赖。 光大证券 指出,合成石英砂纯度更高、光学性能更优,且不受原矿资源限制,被视为“补足产业链最后短板”的关键方向。壹石通2026年半年报显示,公司已建成千吨级产线,光伏坩埚内层砂已批量销售,在Q布领域已完成石英玻璃棒拉制并送样验证,半导体坩埚正对接多家厂商送样。
中巨芯强的是“制品自主”。其参股公司晶恒希道全资持有英国Heraeus Conamic UK(原贺利氏科纳米),后者是全球领先的半导体高纯石英材料制造商,产品用于半导体刻蚀设备与晶圆制造。公司表示,此次增资并投建衢州2220吨项目,正是将海外高端熔融石英技术引进国内落地,填补国内高端制造供给缺口。
不过,晶恒希道2025年亏损1778万元,2026年上半年亏损822万元,技术转移与产能爬坡仍存不确定性。而认证壁垒是国产替代中难度最高、周期最长的环节——半导体用石英材料需通过TEL、LAM、AMAT等国际设备商认证,周期通常为2至3年。
并非孤例
壹石通与中巨芯的扩产,并非孤例。放眼国内高纯石英赛道,一场多线并进的产能竞赛早已拉开帷幕,参与者正沿着“天然砂提纯”与“合成砂制备”两条技术路线分头卡位。
石英股份 是天然砂提纯路线龙头,已形成年产10万吨产能布局,生产线可在半导体、光伏、光纤等用途间灵活调配。公司半导体自制砂已通过TEL、LAM、AMAT等国际设备商认证;2026年5月,公司年产450吨合成石英材料项目开工,正加快6N级合成石英砂布局,实现“天然砂+合成砂”双路线覆盖。
菲利华 是国内唯一横跨半导体、航空航天、光学、 电子 电路四大领域的石英材料平台型企业。子公司融鉴科技高纯石英砂一期1万吨已建成达产(4N5/5N级),公司通过TEL、LAM、AMAT三大设备商认证。其最大增量看点是石英 电子 布(Q布)——已形成“石英砂→纤维→布→复合材料”全产业链闭环,2026年上半年Q布销售收入为1.53亿元,较2025年全年的0.98亿元实现爆发式增长。
凯盛科技 是合成石英砂产业化先行者,背靠 中国建材 集团,天然砂产能为8000吨/年,合成二氧化硅产能为5000吨/年(可达6N级),采用溶胶—凝胶法,产线已建成试生产。不过,公司今年3月在互动平台上表示,合成石英砂生产线项目仍处于化工段产品生产技术调试中。
据中研普华预测,中国高纯石英砂自给率将从2025年的55%跃升至2027年的70%以上,增长重心由光伏转向半导体高端产品。
闭环成型
将两笔资本动作放在整个竞争格局中看,其产业意义远超单点扩产。壹石通要解决的是“砂从哪里来”——用合成路线摆脱对海外矿源的依赖;中巨芯要解决的是“砂怎么变成高端制品”——用技术引进突破熔融石英制品的供给瓶颈。二者在产业链上天然衔接:熔融石英制品的生产需要高纯石英砂作为原料,壹石通的高纯合成砂正是中巨芯UK公司这类制品的潜在上游供应来源。
这构成了一个完整的国产化闭环逻辑:上游合成砂自主可控,中游熔融石英制品国产化,下游是国内高端应用市场,共同摆脱对海外矿源与高端制品的双重依赖。
不过,业内人士认为,合成砂技术路线虽方向明确,但“成本竞争力+良率爬坡+客户验证”三重门槛尚未跨越。高纯石英砂的国产替代是一场持久战,唯有在技术、认证和产能上持续投入、耐心布局的企业,才能分享这一战略材料自主可控的时代红利。
(文章来源:中国基金报)