
壹石通主业“失血”3年半,超800倍市盈率,“战略级”细分小赛道成色几何?
壹石通主业“失血”3年半,超800倍市盈率,“战略级”细分小赛道成色几何?
2026年09月20日 18:28
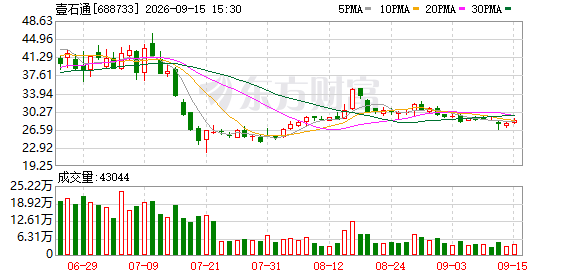
9月15日, 壹石通 (688733.SH)发布2026年度定增募资预案,拟募集资金总额不超过4亿元(含本数),其中超过一半投向高纯石英砂项目。
主业“失血”3年半,在 壹石通 使用募集资金补流的情况下,市场却给出了超800倍市盈率,“战略级”细分小赛道“吸引力”何以如此之大?
2.13亿元拟投向“战略级小赛道”
安徽 壹石通 成立于2006年1月,于2021年8月17日在上交所科创板上市,主营产品包括 新能源 锂 电池 涂覆材料、 电子 通信 功能填充材料、低烟无卤阻燃材料等三大类,均为保障 新能源 锂 电池 主动安全、热管理安全以及 电子 通信 安全的关键材料。官网透露,壹石通下游客户均为国内外 行业龙头 、知名上市公司等,其中 锂 电用勃姆石产品在全球市占率连续多年第一,是 宁德时代 (300750.SZ)勃姆石产品的核心供应商。
 资料来源:公司官网,截屏日期:2026.9.16
2026年上半年,壹石通的无机功能粉体材料产品营业收入3.81亿元,同比增长54.25%,营收占比92.82%;毛利率23.82%,同比上升5.42个百分点,是其高度聚焦的第一大主营产品。第二大主营产品为聚合物,上半年营业收入0.28亿元,同比增长20.51%,营收占比6.81%;毛利率21.48%,同比下降9.04个百分点。
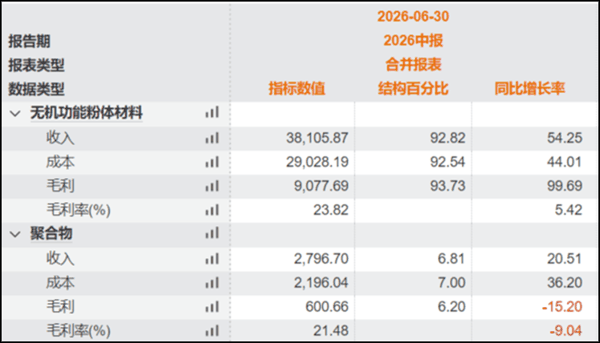 数据来源:Wind,截至2026.6.30
壹石通此次定增资金的投向主要是“年产2万吨高纯石英砂(二期)项目”,募集资金拟投资额2.13亿元,占该项目拟投资总额2.99亿元的71.18%,占募资上限4亿元的53.25%。第二大资金使用方向是补充流动资金1.17亿元,占募资上限的29.25%,已属“顶格补流”。同时计划使用7000万元投向“年产8000吨锂 电池 隔膜超薄涂覆用勃姆石项目”,占该项目拟投资总额的68.75%,占募资上限的17.50%。
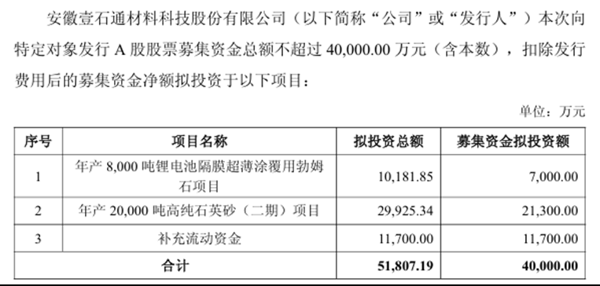 资料来源:公司公告
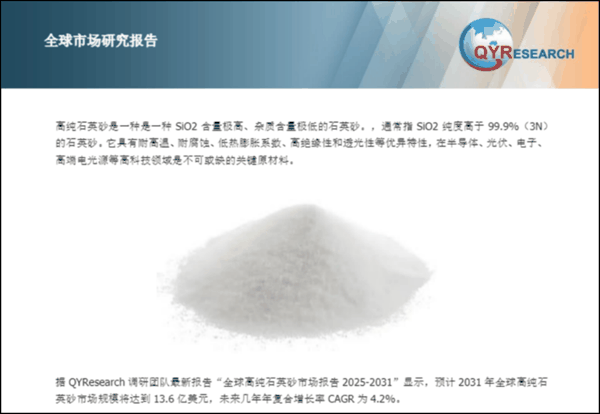
高纯石英砂是一种SiO2含量极高、杂质含量极低的石英砂,通常指SiO2纯度高于99.9%(3N)的石英砂,具有耐高温、耐腐蚀、低热膨胀系数、高绝缘性和透光性等优异特性,在 半导体 、光伏、 电子 、高端电光源等高科技领域是不可或缺的关键原材料。
据QYResearch调研团队“全球高纯石英砂市场报告2025-2031”显示,预计2031年全球高纯石英砂市场规模将达到13.6亿美元,未来几年年复合增长率CAGR为4.2%。由此可见,高纯度石英砂是一个“小而精”的战略级赛道。从市场规模看,它远小于 锂电池 、光伏组件等千亿级赛道;但从产业价值看,它是 半导体 、光伏等高端制造的“工业粮食”,国产替代需求较强。
 资料来源:北京恒州 博智 国际信息咨询
截屏日期:2026.9.16
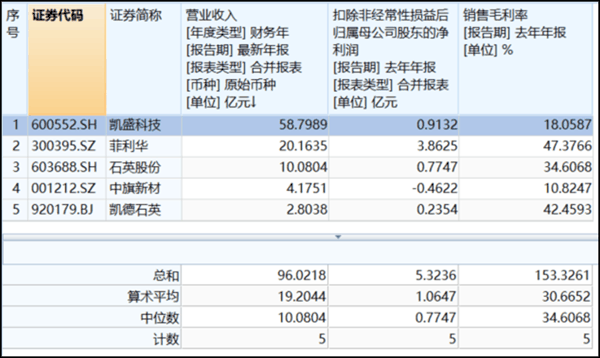
目前,国内高纯度石英砂相关上市公司主要有 石英股份 (603688.SH)、 菲利华 (300395.SZ)、 凯盛科技 (600552.SH)、 凯德石英 (920179.BJ)、 中旗新材 (001212.SZ)等,行业呈现“低端过剩、高端紧缺”的两极分化格局。2025年,这5家上市公司合计营业收入为96.02亿元不到百亿,合计扣非后归母净利润5.32亿元,平均销售毛利率30.67%。但 综合 各家2025年年报来看,石英砂相关的营收占比都相对较低。如此“离奇”的现象,社交平台上有些投资者认为高纯度石英砂几乎属于“市场空白”,也有投资者认为虽然是“小行业里的大机会”,但产业规模较小,市场空间的吸引力并不大。
 数据来源:Wind,截至2026.6.30
再用定增募集资金补流?
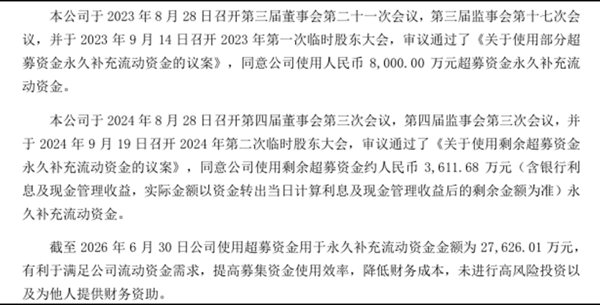
《理财周刊-财事汇》注意到,在9月15日同期日发布的壹石通《前次募集资金使用情况鉴证报告》中,壹石通已使用2021年首发上市时超募资金2.76亿元用于永久补充流动资金,已使用2022年定向增发募投项目“年产15,000吨电子功能粉体材料建设项目”节余1595.99万元用于永久补充流动资金。两者合计已补流2.92亿元。
 资料来源:公司公告
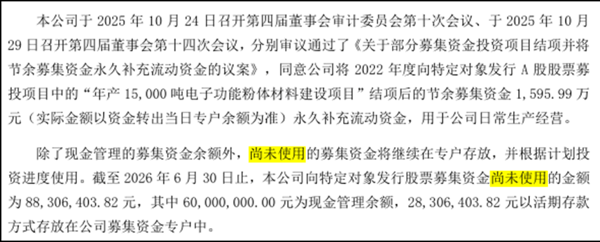
截至2026年6月30日,壹石通2022年定向增发所募集资金尚未使用的金额为8830.64万元,其中6000万元为现金管理余额,2830.64万元以活期存款方式存放在其募集资金专户中。中报显示,壹石通上半年期末货币资金2.72亿元,交易性金融资产2.65亿元。二者合计共5.37亿元,相比于2025年年末下降0.73亿元。
 资料来源:公司公告
按照一般逻辑,以壹石通2025年营业收入6.30亿元来看,当前可用于经营的现金较为充沛,再计划使用定增资金补流1.17亿元的必要性似乎并不强烈,但“内在”的补流需求却又似乎“很强烈”。
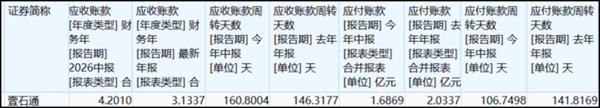
首先,壹石通2026年上半年的应收账款4.20亿元,相比于2025年年末上升了34.06%,而应收账款周转天数从2025年的146.32天拉长至160.80天。而应付账款的同期变化却是反向的,应付账款从2025年年末的2.03亿元下降至1.69亿元,应付账款周转天数更是从2025年年末的141.82天缩短至106.75天,可见其大量资金被客户占用。
 数据来源:Wind,截至2026.6.30
其次,壹石通的主营业务盈利质量持续低迷3年半。历史财报显示,近五年壹石通的营业收入波动较大整体上行,2022年同比增长42.55%,2023年同比下降22.89%,2025年达到峰值6.30亿元,整体呈上升态势,而扣非后归母净利润却连亏3年半,合计亏损0.96亿元,说明壹石通自身造血能力尚未恢复,经营现金流的内生补充能力较弱,外部融资补流的需求客观存在。
的确,2021年至2026年二季度末,壹石通的经营活动产生的现金流量净额(经营现金流)合计净流出1.06亿元,期间只有2022年为正值;筹资活动产生的现金流量净额合计22.05亿元,只有2023年为负值。投资者需要重点关注壹石通的应收账款的回款风险和主业盈利能力的修复进度,如果这两个问题不解决,补流资金可能只是"杯水车薪"。当然,扭转现状并不容易,2025年壹石通的销售毛利率为20.03%,相比于2021年的42.67%已经腰斩,2026年上半年的销售毛利率回升至23.59%。
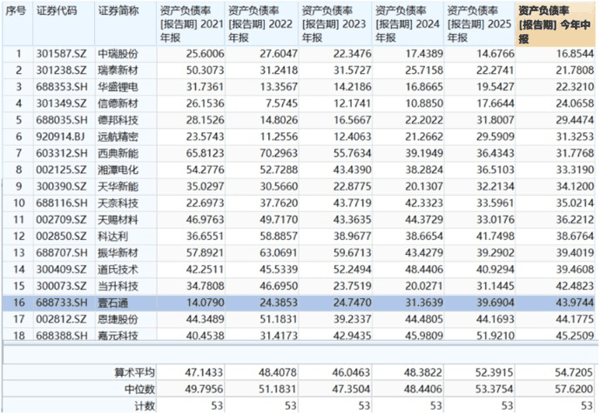
另一方面,如定增预案中提到,壹石通拟使用部分募集资金用于补充流动资金,“有助于降低公司资产负债率,增强公司资金实力,优化财务结构”。近年来,壹石通的资产负债率持续上升,有降低财务杠杆和提升抗风险能力的需求,还债也为后续潜在扩张预留空间。2021年至2026年二季度末,这5年半期间,其资产负债率从14.08%上升至43.97%,区间增幅212.29%,提升了近30个百分点。这在CICS(中证)电池部件及材料板块53家上市公司中(剔除 ST股 ),区间负债率增幅是最高的,排名第二和第三的分别是增幅138.24%的 石大胜华 (603026.SH)和增幅91.12%的 丰元股份 (002805.SZ)。不过从2026年二季度末的负债率绝对值来看,壹石通还是相对较低,由高到低排名第38位,有34家公司负债率超过了50%,其中,资产负债率最高的是 科恒股份 (300340.SZ)为101.92%,最低的是 中瑞股份 (301587.SZ)为16.85%。
 截至9月16日收盘,壹石通股价28.83元/股,总市值57.60亿元,市盈率PE(TTM)812.21倍,市净率PB(LF)2.76倍,市销率PS(TTM)7.49,虽然说壹石通正向“战略级”细分小赛道进发,市场或需认真审视其超800倍市盈率的含金量。
(文章来源:理财周刊-财事汇)