
FSD软件红利,托不住特斯拉三季度利润
FSD软件红利,托不住特斯拉三季度利润
2026年10月26日 22:4
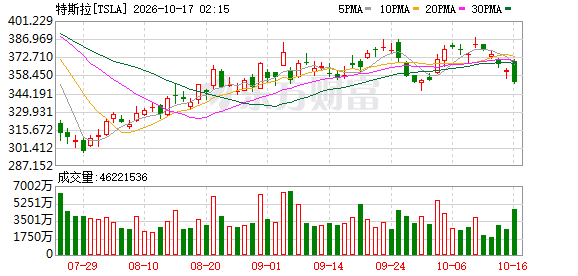
特斯拉 三季度财报呈现出一种不常见的分裂感。
最新财报显示, 特斯拉 第三季度总营收280.46亿美元,与上年同期几乎持平;归属于普通股股东的净利润却只有7.87亿美元,同比下降43%。营收没有退,利润却近乎腰斩。
 满新/摄
利润下滑之际,销量端也未能提供支撑。全球交付48.65万辆,同比微降2%,其中Model 3和Model Y交付47.82万辆,同比下滑1%;Model S和Model X等其他车型仅交付0.83万辆,同比降幅接近五成。
交付数据公布后,市场一度给出“超出预期”的反馈,但同比口径下的收缩,仍然指向一个事实:在多数主要市场, 特斯拉 汽车 的销量本身就已经很难回到前几年的增速轨道。
从利润表看,特斯拉三季度总毛利54.94亿美元,同比增长9%,整体毛利率19.6%,较上年同期提升160个基点。毛利端并没有明显恶化,真正拖累利润的是费用和营业利润环节。
营业利润7.18亿美元,同比下降56%,营业利润率2.6%,较上年同期下降322个基点。毛利率上升而营业利润率下降,说明成本控制之外,费用扩张对利润的侵蚀更为直接。
运营费用同比增长39%,是利润下滑的主要变量之一。财报将增长归因于 人工智能 及其他研发项目、 股权激励 ,其中包括2025年CEO绩效奖,以及销售、一般及行政费用增加。
特斯拉近两年在算力、储能、 机器人 和自动驾驶上的投入持续加大,这些投入在短期内体现为费用,在收入端的兑现则需要更长周期。
资本支出也印证了这一点。三季度资本支出47.32亿美元,同比增长110%,自由现金流降至15.31亿美元,同比下降62%。截至季末,现金、现金等价物和短期投资为454.47亿美元。
汽车 业务收入205.6亿美元,同比下降3%。财报提到,车辆平均售价下降、监管信贷收入减少以及交付量下降,对营收和利润形成压力。与此同时,车辆区域和产品组合改善、 汽车 ancillary销售增长,部分抵消了价格因素的影响。
服务及其他业务收入46.05亿美元,同比增长33%,毛利达到7.34亿美元,创下纪录,充电、保险和配件销售构成主要增量。能源业务则没有延续此前的高增长,营收同比下降16%,除关税相关客户退款外,储能业务的项目确认节奏和贸易环境也在一定程度上影响了季度表现。
相比利润端的压力,FSD的数据也备受关注。北美新车交付中,FSD(监督版)的附带率超过75%,比二季度的55%整整高出20个百分点;全球活跃FSD订阅用户达到174万,同比增长67%。
财务上,FSD订阅收入的增长在一定程度上抵消了部分汽车销售下滑,成为服务及其他收入增长的核心 驱动力 ;业务协同上,FSD是Robotaxi规模化运营的技术基础,已推动Cybercab在奥斯汀投入车队并实现累计近200万英里的无监督行驶,同时计划年底将支撑自动驾驶 软件开发 的SI训练算力提升至400MW。
但报告也指出,公司面临多起指控其FSD及Autopilot技术存在虚假陈述或缺陷的集体诉讼风险。
(文章来源:国际金融报)