
行云科技转型AI算力收获和隐忧并存
行云科技转型AI算力 收获和隐忧并存
2026年10月17日 03:43
作者:
顾梦轩 李正豪
行云科技 的AI算力转型之路已经进入收获期。10月12日, 行云科技 (300329.SZ)发布《关于全资子公司深圳行云签订重大合同的进展公告》(以下简称《合同进展公告》)。
公告显示,经协商,VB客户与 行云科技 全资子公司深圳市行云控股有限责任公司(以下简称“深圳行云”)重新签订了《算力服务协议》《补充协议》并解除了原合同。
新合同约定调整算力服务费和Token收入分成,服务期限不变,对应协议总金额上涨至33.57亿元,较原合同约定金额提升约9.96%,较初始合同金额10.1376亿元增加了231.13%。
在10月13日发布的《投资者关系活动记录表》中,行云科技表示,截至2026年10月9日,公司已与五大核心客户签署全部算力合同,均采用重资产模式(自购GPU→建集群→收固定租金),合计168.78亿元。
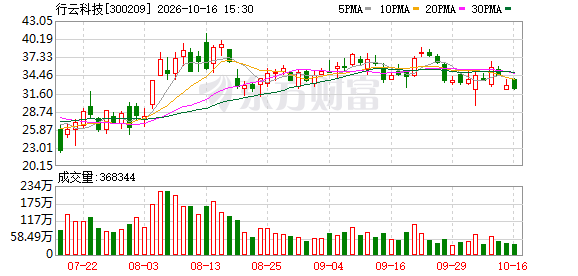
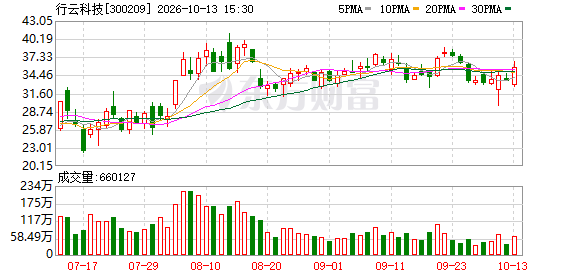
《中国经营报》记者注意到,受益于算力业务增长,2026年第三季度,行云科技业绩迎来爆发,据测算,该公司预计第三季度归母净利润较第二季度环比增长571%至718%。
行云科技告诉记者,本年度国内高端算力供需格局偏紧,与VB客户的合作主要基于公司较强的高端算力的供给与交付能力。
受访人士向记者表示,行云科技算力业务正处于加速扩张阶段,业绩拐点逐步显现。整体来看,公司业绩逐步兑现,全产业链布局加速推进,客户覆盖头部央企与大模型厂商,成长逻辑清晰,但也存在一些隐忧。
两次上调协议金额
这已经不是深圳行云与VB客户首次上调合同金额。2026年6月17日,深圳行云与VB客户签署了《算力服务协议》,深圳行云向VB客户提供算力服务,协议服务期限为5年,含税总金额约为10.14亿元。
7月30日,行云科技发布《关于全资子公司深圳行云签订重大合同之补充协议的进展公告》,公告显示,VB客户于近期与深圳行云签订了《补充协议》,约定由深圳行云提供的算力服务单元数翻倍,由原协议约定的128个单元增加到256个单元,同时也增加了单位算力服务费,对应算力服务费用总金额调整至30.53亿元,较原签约协议金额提升201.14%。
10月12日,行云科技发布《合同进展公告》,公告显示,双方再度将算力服务合同金额上调至33.57亿元。
此外,公告中《补充协议》显示,深圳行云已向VB客户提供了40单元的算力服务,VB客户按原合同之补充协议的约定向深圳行云支付算力服务费和Token收入分成。
剩余216单元的算力服务费包括固定服务费和固定Token收入分成。其中,固定服务费降低11.11%,固定Token收入分成上涨210%。
对此,行云科技回应记者称,公司多笔订单的扩量调价并非单纯跟随行业行情,而是行业外部环境、客户自身业务扩张、公司履约交付能力多重因素共振的结果。
南开大学金融学教授田利辉向记者指出,算力供需的结构性错配是驱动双方深度绑定的底层逻辑。大模型训练对算力的刚性渴求与优质资源的稀缺性,促使供需双方走向长期战略协同。
对于协议金额的大幅跃升,田利辉表示,这并非简单的规模扩张,而是商业计价逻辑向价值共创维度的深刻升维。
他指出,引入词元收入分成机制,意味着企业从单纯提供底层算力 租赁 的资源方,转型为与下游应用端利益共享的产业合伙人。这种弹性收益模型不仅精准捕捉了 人工智能 应用爆发带来的增量红利,更大幅拓宽了企业的盈利空间。
苏商 银行 特约研究员高政扬向记者表示,协议金额上调,一方面是由于大模型训练迭代提速,客户算力需求持续扩容,服务单元较初始合同大幅增长;另一方面是双方优化收益结构,大幅提升固定Token收入分成,以覆盖硬件价格上涨带来的成本压力。
国际化布局有突破
除算力 租赁 业务外,行云科技近期还签署了两笔销售合同。9月29日,行云科技披露关于全资新加坡孙公司及全资子公司签订重大销售合同的公告。
公告显示,公司新加坡全资孙公司SYNCLOUD INTERNATIONAL PTE.LTD. 与VG客户签署《国际贸易销售框架协议》《销售订单》,向VG客户提供算力服务器,合计金额约5.73亿元;目前已签订的两份《销售订单》,已完成交付及验收。
同时,公司全资子公司深圳市行云控股有限责任公司与VF客户签署《销售合同》,向VF客户提供算力服务器,总价2.39亿元,目前已完成交付及验收,双方执行压测验收一台、支付一台对应设备款项的结算规则。两笔合同合计金额约8.12亿元。
田利辉表示,大额海外算力服务器销售订单迅速落地并交付,精准折射出行云科技在全球算力供应链中的强韧调度能力与渠道穿透力。
他指出,在全球 人工智能 军备竞赛白热化的当下,高端算力硬件的跨国流转面临极高的合规与资金壁垒。公司能够高效完成海外订单闭环,表明其已构建起具备全球视野的资源配置网络。
“这不仅验证了其商业模式的海外可复制性,更彰显出企业在复杂国际贸易环境中驾驭重资产流转与跨周期运营的成熟度,展现出强劲的全球化业务拓展势能。”田利辉说。
经济学博士后石磊向记者指出,行云科技披露的VG、VF两笔算力服务器销售订单合计约8.12亿元且均已交付验收,反映出公司算力业务已从订单储备进入集中交付与收入兑现阶段,海外订单采用100%预付款模式,现金流质量较好。
三季度业绩大涨但隐忧尚存
订单充足,行云科技三季度业绩大幅预增。10月8日晚间,行云科技披露业绩预告,预计2026年前三季度实现归母净利润2.4亿元至2.9亿元,同比扭亏为盈。按此估算,公司第三季度单季归母净利润预计达2.28亿元至2.78亿元,较第二季度的0.34亿元增长570%至718%。
对于业绩变动原因,行云科技在公告中表示,报告期内,AI算力基础设施市场需求持续旺盛,公司算力业务尤其是服务器销售业务实现爆发式增长,成为驱动公司营业收入、净利润大幅改善、实现扭亏为盈的核心动力。
在《投资者关系活动记录表》中,行云科技再次给出三季度业绩大涨原因。第一,头部客户价格上调,毛利率显著提升。第三季度,V客户、VB客户、VC客户等头部客户对已签订单均协商上调 租赁 价格,进一步增厚了相关业务的毛利空间,体现了公司算力服务的市场竞争力和客户认可度。
第二,首批服务器集群正式起租,收入确认放量。上述三家头部客户首批交付部署的服务器集群自8月起正式起租并确认租赁收入,为第三季度业绩贡献了重要增量。
第三,多客户订单全面交付,业绩持续增厚。此外,公司与VE、VG客户等客户的订单也已全面完成交付,收入实现放量并增厚了公司当期业绩。
对于未来业绩展望,行云科技对记者表示,2026年前三季度,公司经营基本面完成根本性反转,营收、利润、经营性现金流实现倍数级增长。公司已进入高质量发展新阶段,未来将持续受益于 AI 算力基础设施建设的长期趋势。
石磊分析表示,行云科技业绩大涨,一方面是由于V系等头部客户基于市场行情上调存量订单租赁价格增厚毛利,且首批服务器集群自8月起正式起租带动运营规模攀升。
另一方面,石磊表示,VE、VG等客户订单完成交付实现收入集中释放,叠加公司已签署65.89亿元融资授信合同提供的资金保障,共同支撑了业绩的大幅反转。
但受访人士向记者指出,行云科技高速增长的乐观局势下潜藏隐忧。
高政扬认为,行云科技目前存在以下问题:一是客户集中度偏高,收入高度依赖少数核心客户,业务稳定性与议价能力存在潜在风险。
二是AI服务器整机智造业务尚处起步阶段,产能爬坡与盈利释放节奏存在不确定性。
三是GPU及其他核心元器件供给波动及价格变化,易对公司供应链造成冲击。
石磊表示,行云科技重资产模式依赖GPU采购,带来高杠杆压力;此外,框架协议落地进度和效益尚不确定;总体而言,短期反转确定性强,中长期关键在于资金链安全、客户结构优化及产能落地兑现。
行云科技也在《投资者关系活动记录表》中表示,受高端服务器供货节奏、跨境 物流 通关、机房部署运维等外部因素影响,公司大额算力订单存在交付进度调整的可能;算力收入按月度交付验收确认,业绩释放节奏受客户验收流程、设备上线进度影响存在波动,存在不确定性。
(文章来源:中国经营网)