
具身智能上市潮涌行业或迎“挤泡沫”时刻
具身智能上市潮涌 行业或迎“挤泡沫”时刻
2026年09月19日 03:22
作者:
陈婷 赵毅
中经记者陈婷赵毅深圳报道
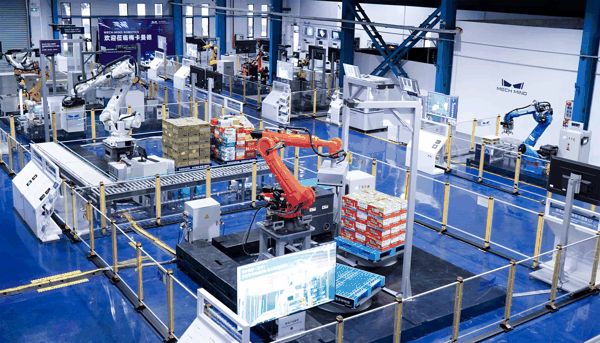 “智能 机器人 是真趋势,但人形( 机器人 )不是; 机器人 应用的主要成本往往不是机械,而是工程师的时间;制造与 物流 自动化远未解决;当前行业最大的挑战是可规模化。”9月15日, 梅卡曼德机器人 (9615.HK)创始人、CEO邵天兰在公司上市后的首场大型生态伙伴峰会上提出了四个判断。
几天前,邵天兰在社交平台公开发文称,当前行业盛行“攒局型”具身智能创业,依靠各种关联交易,如数采中心、 租赁 公司做虚假、不可持续的收入,引起了行业广泛关注与讨论。其间,北京银河通用 机器人 股份有限公司(以下简称“银河通用”)曾发声回应,并称已第一时间向公安机关报案,将依法追究造谣者的法律责任。
苏商 银行 特约研究员武泽伟对《中国经营报》记者表示,此次争议风波折射出行业资本化提速阶段多重深层次矛盾。“赛道技术落地周期较长,规模化商业化成果尚不成熟,企业难以依靠市场化订单形成稳定营收。在上市预期推动下,部分主体存在美化经营数据的动机。行业标准尚未统一,对于样机测试项目、合作试点订单的收入确认口径存在较大弹性。一级市场资金集中涌入,企业估值高度依赖营收规模与项目进展,进一步放大短期业绩压力。行业缺乏统一的项目验收标准,也给非市场化交易留下操作空间,市场对企业真实商业化能力的辨别难度持续抬升。”
上市竞争白热化
具身智能的资本化,已从“谁想上市”进入“谁先敲钟”。
9月1日, 梅卡曼德机器人 在香港联交所上市,为具身智能眼脑手第一股。招股书显示,该公司是一家智能 机器人 组件供应商,主要服务来自 汽车 、 新能源 、 消费电子 、 物流 、 教育 及通用制造行业的终端客户。其主要产品包括Mech-Eye工业级3D相机及与之搭配的软件,Mech-Eye 3D线激光轮廓测量仪及与之搭配的软件,以及具身智能相关产品。
梅卡曼德机器人 的商业模式以产品为中心,绝大部分收入来自标准化硬件和软件产品的销售。公司产品通常以套件形式销售,主要向系统集成商销售标准化 机器人 硬件组件和软件,他们通常是第三方解决方案提供商,将公司的产品集成至更广泛的工业自动化系统中,供终端客户使用。在某些情况下,公司产品亦直销给终端客户。此外,公司通过培训、技术支持和维护等辅助性支持服务产生少量收入。
2023—2025年,梅卡曼德收入分别约为1.8亿元、2.7亿元、3.9亿元,年复合增长率为46.6%。2026年一季度,公司收入约1.07亿元,较2025年同期增长73.1%。对应期间内,公司净亏损分别约4亿元、2.83亿元、3.6亿元、5680万元。
梅卡曼德机器人采用港交所18C特专科技企业通道上市。其表示,公司的智能机器人产品的商业化尚处于相对早期阶段,公司于2021年开始批量生产Mech-Eye工业级3D相机及大规模推出Mech-Vision软件。公司自成立以来一直录得净亏损。
梅卡曼德机器人上市背后,业内认为,具身智能赛道正迎来首轮资本化窗口期,2026年成为国内具身智能产业的资本化元年,主要集中于港股和A股,呈现“港股为主,A股为辅”的格局。今年上半年,国内具备申报基础的具身智能企业已基本向港交所递交上市申请,其中不乏“保密提交”。
据 人形机器人 场景应用联盟不完全统计,截至今年7月,国内以具身智能及 人形机器人 为核心业务的企业中,已有超过19家启动上市进程,其中17家已完成股份制改造。具身智能企业集体冲刺上市,与融资额的扩张直接相关,2026年上半年,全球具身智能及 人形机器人 领域共发生超过220起融资事件,披露融资总额超过1041亿元。
持续涌入的资金迅速推高了头部企业估值。据人形机器人场景应用联盟统计,截至2026年6月,全球具身智能及人形机器人领域估值超过100亿元的 独角兽 企业已经超过18家,其中6家进一步进入200亿元估值俱乐部。
银河通用正是一家估值超200亿元的热门公司。在这次争议风波中,银河通用曾在其微信公众号发布的文章《具身智能是一场长跑,我们只与时间赛跑》中称:“我们不参与无谓的口水战,不被短期噪音干扰。我们要做的,是把产品做好、把场景做实、把技术做深,继续专注做好自己的事。”据此前消息,银河通用已向港交所保密递表,冲刺港股上市,公司方面暂未确认该IPO进展。
人形机器人商业化遭拷问
资本热潮之下,市场对具身智能的商业化拷问愈发尖锐。
Choice数据显示,梅卡曼德机器人上市首日即破发,股价最大回撤约26%。“A股人形机器人第一股”宇树科技(688836.SH)上市后的市值有所回落。人形机器人场景应用联盟分析指出,过去,一级市场可以容纳更长周期的想象空间,投资人愿意为“通用机器人”“物理AI”“未来劳动力”提前买单。二级市场会更现实,主要关注收入是多少,订单是否真实,毛利率能否维持,研发投入是否过重,现金流还能撑多久,客户有没有复购。
亿欧智库发布的《2026全球具身智能商业落地研究报告》指出,全球具身智能已经进入规模化验证与全球竞赛时期,国内政策持续加码,市场保持高速增长,但是仍然面临真实操作数据缺口大、“Sim-to-Real”虚实迁移鸿沟、高端零部件短板、商业化盈利模式尚未完全跑通等现实痛点。不同形态机器人商业化成熟度分化明显,非人形垂直场景落地更快,人形机器人仍处于试点验证阶段。
在近期这场争议风波中,邵天兰表示,二级市场不是“风险投资”市场,不应该一级化,上市公司也要承担起广大投资者的更大责任。“除了极少数特殊方向之外,绝大部分(上市)企业最起码应该证明PMF(产品—市场匹配),具备真实、可持续且有一定规模的业务,以及足够的治理水平之后,才应该上市。”他进一步质疑称,当前行业盛行“攒局型”具身智能创业,依靠各种关联交易,如数采中心、 租赁 公司做虚假、不可持续的收入,没有PMF。“这是对创新创业生态的巨大破坏,对资本市场健康发展的巨大破坏,对国资和健康政商关系的破坏。”
品牌IP营销专家、广州思益得首席策略官陈彦颐对记者表示,上述观点反映出的核心问题是资本叙事与产业验证之间的严重脱节。“更深层的问题是行业真实的商业化订单高度依赖关联场景——超过六成人形机器人出货流向文娱商演和科教数据采集,真正进入智能制造等生产端的不到两成。这意味着‘数采收入’的买方与卖方往往存在利益关联,一旦这层纽带消失,收入可持续性存疑。”
作为这场争议风波的另一方,银河通用方面在发文中称,公司的核心壁垒建立在真实的研发投入之上。据其介绍,公司研发了超百亿参数的“银河星脑”AstraBrain,形成“大脑—小脑—神经控制”一体化具身基座大模型。公司产品已落地多个行业,在工业、零售、药房等领域实现规模化落地,并完成长达两年的常态化运营验证,未来将持续拓展更多场景。“具身智能是一个需要长期投入的硬科技赛道,真正的竞争力来自技术积累、场景验证和真实的商业闭环。”银河通用方面表示。
武泽伟对记者表示,想要遏制行业出现数据包装换取上市机会的不良循环,需要投资端、行业端、监管端协同搭建多层次约束机制。投资端要优化估值框架,弱化短期营收指标权重,重点核查客户独立性与回款质量,强化投后持续跟踪。行业端可以推动形成统一的项目验收与收入确认规范,建立行业交流机制,引导企业重视真实场景落地能力。监管端需要持续完善信息披露要求,细化科创类企业交易真实性核查标准,加大对财务造假行为的惩戒力度。多方共同发力,引导企业把资源投向技术研发与场景验证,推动行业回归可持续商业化发展主线。
(文章来源:中国经营网)