
一边停产,一边扩产:MLCC厂商在下一盘什么棋?
2026年9月,全球 MLCC 龙头村田制作所正式发布停产通知,宣布在2026会计年度启动产品线优化,停产范围涵盖GRM、GRJ、GRT、GXM、GXT、GCM、GCJ、GCG与ZRA等九个系列中的部分料号,涉及消费级常规系列及车规级特定料号。通知给出了明确的时间表:2027年底前客户须完成书面回复,2028年3月底前完成最后下单,最终出货日期为2029年3月31日。
日韩巨头的战略性收缩
这并非一次简单的产品迭代,村田此举的核心驱动力在于利润率的悬殊差异。 证券行业估算, AI 服务器用 MLCC 的营业利润率超过30%,而通用产品仅为8%,差距超过22个百分点 —— 基于相同销售额, AI 用产品的营业利润约为通用产品的3.8倍。 截至2026年6月底,村田、三星电机与太阳诱电的订单出货比分别达到1.30、1.31和1.25,均为新冠疫情以来的最高水平,反映出高端需求的强劲程度远超供给响应能力。
三星电机在承接 AI 需求方面动作更为激进: 2026年9月,签下了其历史上规模最大的 MLCC 长期供应合同,金额达1.0722万亿韩元,交货期为2027年全年。截至目前,三星电机已与十多家全球客户签订了MLCC长期供应协议,其在AI服务器用MLCC市场的占有率已达到40%以上。此外,三星电机还决定从2026年7月起到2040年在釜山事业场投资约15万亿韩元,将釜山打造为高附加值MLCC和高性能封装基板的核心生产基地。
太阳诱电同样在加速调整: 2026年8月,因AI服务器用MLCC需求超预期,其上调本财年业绩预期,合并营收目标从3840亿日元上调至4240亿日元,合并营益目标从300亿日元大幅上调至450亿日元。太阳诱电原本规划2026至2030财年MLCC产能每年扩充10%,如今管理层已做好提速扩产的准备,后续产能增速存在上调至每年15%的可能性。
MLCC需求结构的范式转换
AI服务器之所以成为MLCC行业的核心变量,根本原因在于其对MLCC的用量和规格要求同时发生了数量级的跃升。村田预计AI服务器用MLCC需求将以年均30%的速度增长,到2030年相关需求较2025年增长3.3倍。
· 在用量维度,普通服务器单机MLCC用量约1800-2500颗,而8卡AI服务器已提升至约2万颗。 以英伟达GB200为例,单计算板搭载约6500颗MLCC,下一代Rubin平台预计将提升至约12000颗,几乎翻倍。以NVL72整机柜计,MLCC用量高达44.1万颗,蕴含价值量达4635美元。
· 在规格维度,AI服务器对MLCC的要求出现了质变。机构测算显示,以GB200服务器为例,1μF以上高容MLCC用量占比已达60%,耐高温产品占比高达85%。 AI服务器需7×24小时不间断运行,单台功率可超3000瓦,要求MLCC在高温、高压、大电流环境下保持高可靠性,制造工艺更为复杂。
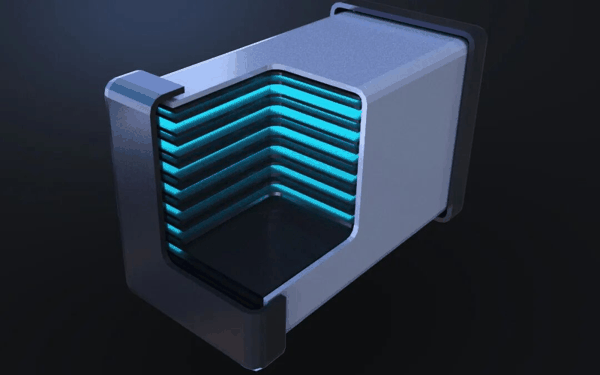 · 更深层的技术挑战来自CSP自研ASIC加速平台的推动:次世代AI加速平台在量产最终验证阶段频繁进行设计变更,导致高阶MLCC用量大幅上修。 AMD在MI450验证期间以MLCC取代物料清单中所有铝电解电容与钽电容,47µF 2.5V X6S 0402规格的用量从每板1440颗暴增至10544颗,增幅高达632%;NVIDIA Vera Rubin平台对100µF 4V X6S 0805的需求也从每板320颗上调至500颗。这意味着MLCC正在从“配角”转变为电源管理方案中的“主角”。
中外厂商的差异化应对
日韩头部厂商的战略逻辑清晰,即在产能有限的约束下,通过“选择与集中”将资源向高利润率产品倾斜。这一策略的动机依据在于:AI服务器MLCC客户认证周期长、护城河深,一旦锁定长期供应协议,收入和利润的确定性远高于消费电子的周期性订单。
村田副社长南出雅范在接受《日经新闻》专访时明确判断,AI服务器带动的MLCC成长趋势“至少将持续至2028年”,正考虑未来3至5年、可能“比以往更加大胆”的扩产计划。村田计划在2027财年将MLCC产能较当前水平提升两成,方向明确指向AI服务器所需的高容产品。
值得注意的是,这并非日韩厂商第一次做出此类选择。 2016年,TDK率先宣布退出消费级通用型MLCC市场,村田、京瓷、太阳诱电随后跟进,将产能转向车规和工控高端领域,直接引发了2017至2018年的MLCC供应短缺和价格暴涨。 如果说上一次是车载产品推动了产能重组,那么这一次则是“AI服务器”成为新的核心需求来源。面对日韩产能转移带来的订单溢出,国内厂商的反应更为积极,但策略路径存在显著分化。
三环集团2026年上半年净利19.32亿元,同比增长56.18%。其重点布局AI及48V电源高容MLCC,18.61亿元的扩产项目预计2027年5月投产,着重垂直一体化能力的建设:具备粉体、浆料到成品的全产业链自研自供能力,在高电容量、微型化方向实现介电层约1微米、1000层以上叠层等技术突破。
风华高科高端MLCC占其MLCC营收约35%-40%,祥和工业园已达产,订单与产能利用率维持高位。产品认证和客户导入方面风华高科加速推进:掌握100纳米以下钛酸钡粉体均质分散及0.5微米超薄膜片流延技术,车规级产品已通过AEC-Q200认证,极限高容MLCC产品最高容量达到220μF。
不过,国内厂商在AI服务器高端MLCC领域的技术差距仍然显著 —— 国产替代目前更多集中在中低端通用MLCC领域,凭借成本优势和快速响应能力提升产能利用率,而在高端服务器应用领域仍由日韩厂商主导。 顶尖的高温高可靠级别材料体系基本由日系掌控:村田的良率超过90%,三星电机超过80%,而国内100μF以上超高容产品良率仅约五成,成本远高于海外产品。
从产业链上游看,国内材料企业也在同步受益。国瓷材料积极推进AI服务器及车规用MLCC介质粉体扩产,部分产能已完成扩产;博迁新材在高端镍粉领域受益于MLCC小型化、高容值方向的迭代需求,120nm及以下高端镍粉产品景气度持续提升。
为何MLCC比其他元器件更受关注
受海外高端设备长交期制约,高容MLCC供需缺口或将扩大,紧张格局有望延续至2028年。 而MLCC之所以在本轮AI浪潮中比多数被动元件获得更高的行业关注度,有三个层面的结构性原因:
第一,成本地位的跃升。 高盛分析师指出,在当前的AI服务器物料清单成本构成中,MLCC已赫然上升为第三大成本项,仅次于GPU和存储芯片。这一判断打破了MLCC作为“低值易耗品”的传统认知,使其获得了与GPU、HBM并列的战略关注度。
第二,供需错配的持续性。 MLCC高端产能的释放周期长达18-24个月,经历上一轮行业周期后,国际厂商扩产节奏趋于谨慎。当前AI服务器使用的高容量、高规格产品交期已从8-10周急剧拉长至20-26周以上,业内预估高端高容MLCC产品供不应求或将持续至2028年。
第三,技术壁垒的独占性。 目前日韩龙头已实现0.35-0.5微米超薄介质、1000层以上叠层等先进工艺。以47µF 2.5V X6S 0402和100µF 2.5V X6S 0603为代表的高规格产品,技术门槛极高,各家良率仍面临严峻考验,有效产能受限。 全球能稳定供货AI高容料号的,只有村田(约45%份额)和三星电机(约39%份额),两家合计占据84%的市场 —— 这种高度集中的供给格局,使得MLCC成为AI供应链中最具“卡脖子”特征的元器件之一。
对于行业参与者而言,核心命题已从“能否获得订单”转变为“谁具备高端供给能力”。日韩厂商凭借技术积累和客户绑定优势,将在AI高端市场保持主导地位;国内厂商则需要在承接消费级溢出订单的同时,加速攻克高容、耐高温、小型化的技术瓶颈,方能在2026至2028年的结构性缺货窗口中实现从“量的渗透”到“质的突破”。这场由算力需求重新定义的产能迁徙,正在深刻改写MLCC行业延续数十年的竞争格局。
主题:用量|需求|三星电机|AI服务器用MLCC