
“华舟魔”领跑中国第三方NOA智驾,轻舟智航单J 6 M量产突围
“华舟魔”领跑中国第三方NOA智驾,轻舟智航单J6M量产突围
2026年10月30日 19:18
当城市NOA成为车企智能化竞争的标配,一个问题也重新浮出水面:在主机厂纷纷强调自研的背景下,第三方智驾供应商还有多少空间?
佐思汽研最新报告给出的答案是,第三方市场不仅没有消失,反而正在形成更清晰的头部阵营和更多元的竞争格局。
2026年上半年,国内 乘用车 NOA搭载量达到321万辆,渗透率达到37.4%。其中,主机厂自研占 70.9%,第三方算法方案占 29.1%。自研仍然是市场基本盘,但接近三成的第三方份额意味着,对于大量希望缩短开发周期、控制研发投入的车企而言,外部供应商依然是重要选择。
从累计数据看,第三方NOA市场已经跑出明确的头部玩家。
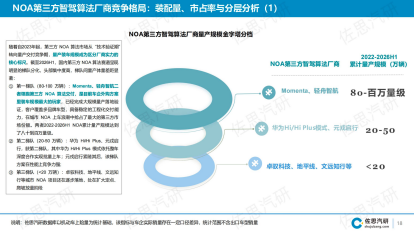 2022年至2026年上半年,Momenta和轻舟智航的第三方NOA累计份额分别为27.8%和26.3%,两者只相差1.5个百分点,合计超过54%;华为Hi/Hi Plus模式以14.0%位居第三。
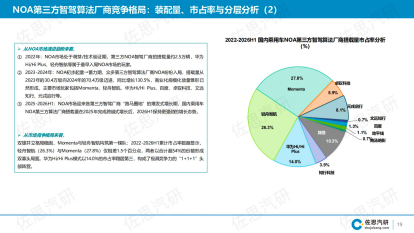 三者的共同点是都已经跨过单纯技术验证阶段,进入以客户、车型和真实交付为核心的竞争。
这一变化,在城市NOA市场表现得更加明显。
2023年,Momenta在城市NOA第三方市场的份额达到87.1%;2024年,Momenta回落至57.3%,华为提升至32.0%,双强合计仍接近九成。到了2025—2026H1,Momenta份额变为43.8%,华为和元戎分别为19.3%和17.8%,轻舟以9.2%排名第四,地平线、卓驭和 文远知行 也进入量产榜单。
城市NOA第三方市场由“两家能稳定交付”,走向“多家同时竞争”。
背后的第一股推动力来自车企。过去,车企倾向于将高阶智驾交给单一供应商,以减少集成和沟通成本。但随着智驾成为产品核心竞争力,单一绑定也带来了项目进度、议价能力、技术路线和供应链安全等方面的风险。越来越多车企开始按品牌、车型甚至价格带配置不同供应商,为新玩家提供了定点窗口。
第二股推动力来自技术供给成熟。端到端、VLA、世界模型等路线不断发展,城市NOA不再只有一条技术路径。与此同时,地平线J6M等 国产芯片 规模上车,让高阶智驾的硬件成本进一步下降。技术可行性和成本可承受性同时提高,使更多供应商有机会参与竞争。
第三股力量则是NOA向主流市场下沉。旗舰车型可以承担更高的硬件和研发成本,但当城市NOA进入10万—20万元市场,车企需要的就不只是性能上限,还包括跨车型复制、工程交付和全生命周期成本。第三方供应商的价值,也从提供一套算法,转向提供可以反复复用的量产平台。
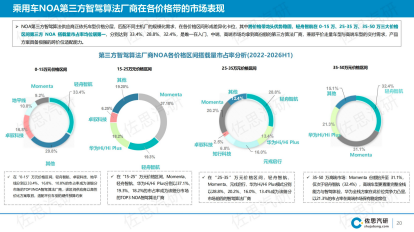 从整体NOA累计口径看,轻舟以 26.3%的份额位居第三方第二。在0—15万元、25—35万元和35—50万元市场,轻舟份额分别为 33.4%、28.8%和 32.4%,均排名第一;在15—25万元市场,其份额为19.3%,位居第二。
不过,多强竞争并不等于格局已经稳定。佐思报告预计,未来三年城市NOA第三方算法供应商可能进一步收敛至约5家。今天的“多强”,很可能也是下一轮集中化之前的过渡阶段。
接下来的竞争,不会只看谁发布的模型更先进,而要看谁能把定点转化为持续装车,把规模转化为数据闭环,同时保持成本和体验的平衡。
第三方NOA竞争已经进入规模兑现期。Momenta仍有领先优势,华为具备深度合作壁垒,轻舟则依靠量产规模和跨价格带能力站稳脚跟。真正的下一轮分化,才刚刚开始。
(文章来源:21世纪经济报道)