
A股游戏公司Q 3营收放缓,利润腰斩!谁拿到大结果,谁反转
A股游戏公司Q3营收放缓,利润腰斩!谁拿到大结果,谁反转
2026年11月06日 18:31
A股游戏上市公司2026年三季报已悉数披露。南都N视频记者统计22家A股游戏公司三季报业绩发现:今年前三季度,22家公司合计营业收入同比增长18.28%,累计净利润仍同比增长19.82%;但单看第三季度,合计净利润同比下滑46.65%,营收增速由去年同期超29%回落至14.82%。
营收向上、利润向下,去年同期第三季度“净利翻番”的盛况未能延续,样本内公司间分化明显加剧。
整体来看,22家样本公司今年前三季的表现可划分为三个阵营。一是以 世纪华通 为代表的厂商,依靠成熟出海产品矩阵保持规模与利润领先,但增速已从高位回落;二是以 恺英网络 、 巨人网络 为代表的第二梯队,依托“传奇”IP或爆款新品实现营收高增,同时伴随成本与销售费用快速扩张;三是以 三七互娱 、 冰川网络 、 昆仑万维 、 掌趣科技 为代表的厂商,受新品买量前置、老品自然回落或AI投入拖累,阶段性利润承压甚至亏损。
单季净利润同比下滑46.65%,前八座次重排
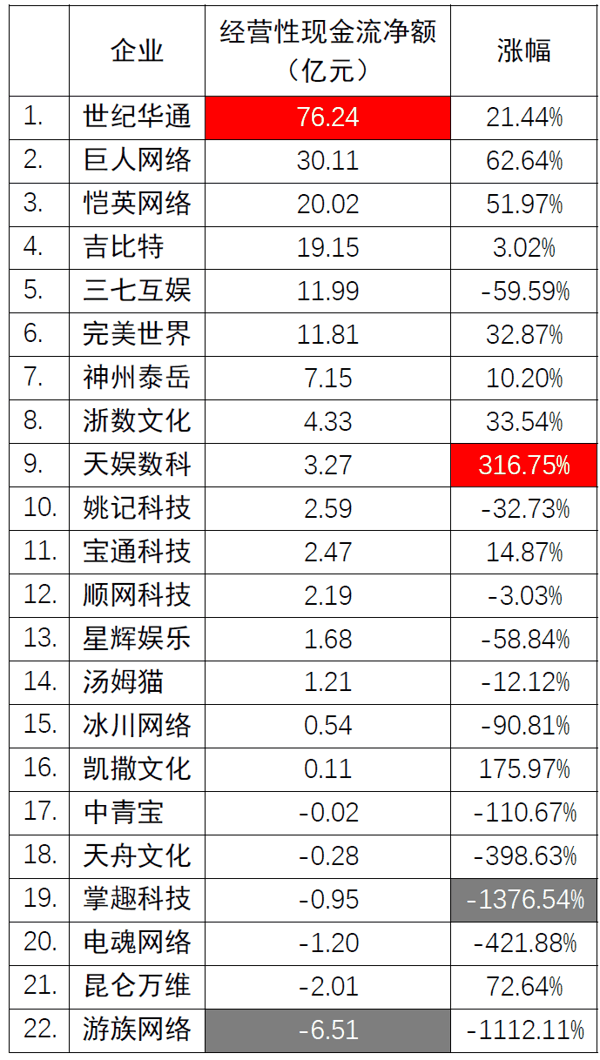
从整体数据看,22家公司今年前三季度营业收入合计989.29亿元,比去年同期的836.38亿元增长18.28%;净利润合计166.69亿元,同比增长19.82%;经营性现金流净额合计183.88亿元,同比增长5.87%。
但单看第三季度,情况明显不同。22家公司单季度营收合计343.36亿元,同比增长14.82%,增速已较去年同期超29%明显放缓。同时,净利润合计31.21亿元,相比去年同期的58.50亿元,同比下滑46.65%,接近腰斩。
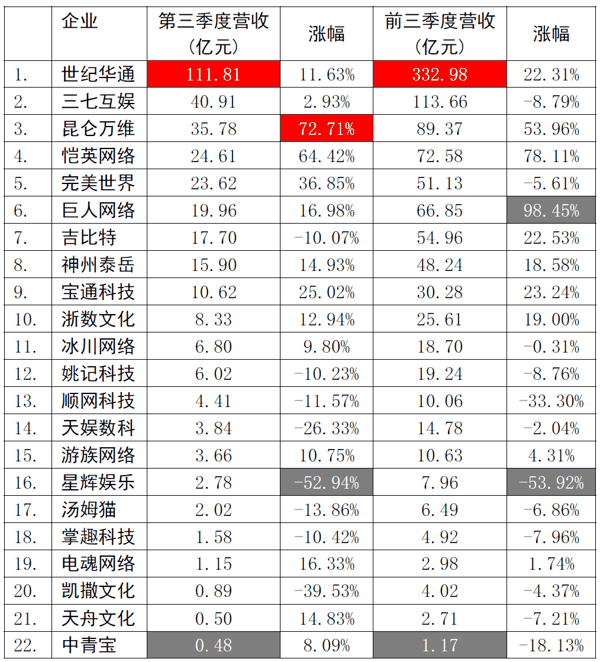 2026年三季度A股游戏公司(部分)营收状况。
盈利面也在收窄。今年第三季度,22家公司中有14家营收同比正增长、15家实现盈利,而去年同期同一批公司中,12家营收同比正增长、18家实现盈利。拉长到前三季度看,营收同比正增长的仅10家,少于去年同期的13家;实现盈利的为17家,与去年同期持平。
按前三季度营业收入排名, 前八位依次是: 世纪华通 (332.98亿元)、 三七互娱 (113.66亿元)、 昆仑万维 (89.37亿元)、 恺英网络 (72.58亿元)、 巨人网络 (66.85亿元)、 吉比特 (54.96亿元)、 完美世界 (51.13亿元)、 神州泰岳 (48.24亿元)。
前三名座次未变,但腰部排名明显松动: 恺英网络 从去年同期的第6升至第4, 巨人网络 从第8升至第5; 完美世界 从第4滑落至第7, 吉比特 从第5降至第6, 神州泰岳 降至第8。
A股“游戏王”增速放缓,销售费用破百亿元
世纪华通 依然是样本内规模最大的游戏公司:第三季度营业收入111.81亿元,同比增长11.63%;归母净利润18.32亿元,同比增长7.69%。前三季度,公司实现营业收入332.98亿元,同比增长22.31%,超过样本内营收后十位公司的总和。归母净利润63.35亿元,同比增长45.37%,经营性现金流净额76.24亿元,两项指标均居样本公司首位。
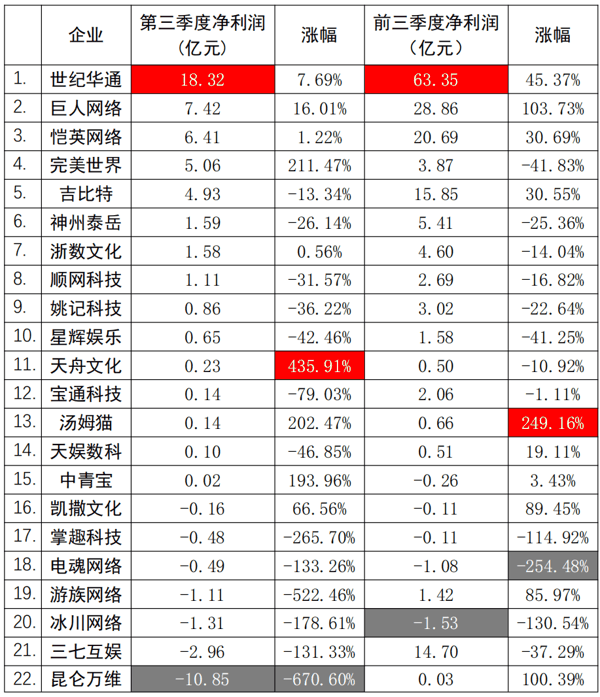 2026年上半年A股游戏公司(部分)利润状况。
数据机构Sensor Tower数据显示,公司旗下《Whiteout Survival》(《无尽冬日》海外版)、《Kingshot》(《奔奔王国》海外版)今年7月至9月均位居中国手游海外收入榜前五,其中8月分别位列第三、第二;合成类新游戏《Tasty Travels: Merge Game》9月也位列第四。
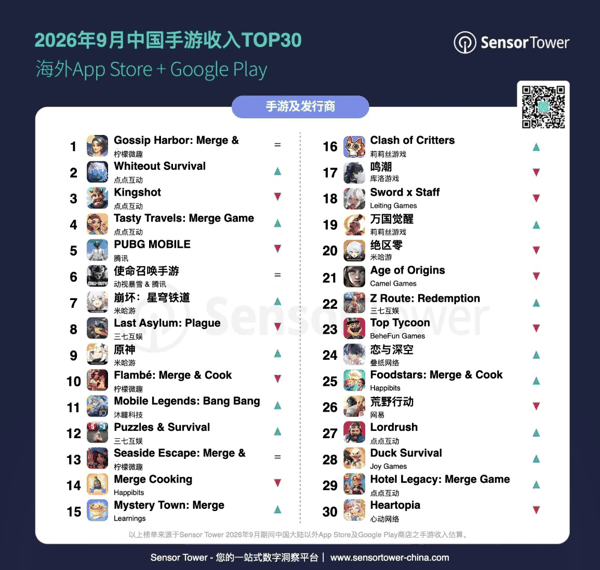 不过,相比去年同期单季营收60%以上的增速,世纪华通今年第三季度营收、净利润增速已分别回落至11.63%和7.69%,高增长红利正在减退。
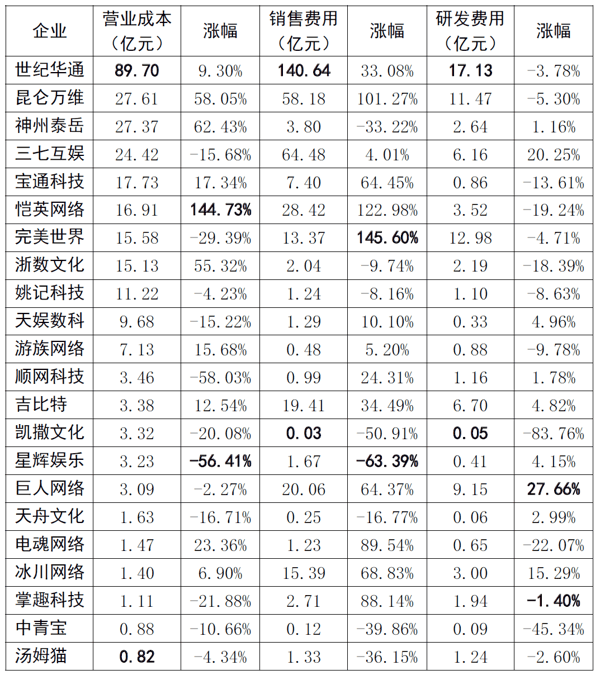
值得注意的是,公司前三季度销售费用高达140.64亿元,同比增长33.08%,约占22家样本公司销售费用合计的36.6%,仍是样本内唯一销售费用破百亿元的公司。此外,研发费用17.13亿元,同比下降3.78%,投入规模位居样本前列但有所收缩。
拳头游戏支撑恺英、巨人网络增长“基本盘”
今年前三季度“最抢眼”的是恺英网络与巨人网络。恺英网络前三季度营收72.58亿元,同比大增78.11%,其中Q3营收24.61亿元,同比增长64.42%;净利润20.69亿元,同比增长30.69%。
支撑其高增长的是“传奇”基本盘:公司在投资者关系活动记录中披露,“ 传奇”IP产品《烈焰觉醒》 前三季度贡献收入约32亿元,围绕传奇游戏生态的996游戏盒子贡献约10亿元,两者合计约占当期总营收的58%。为巩固这一基本盘,恺英网络三季报披露,拟出资约2.98亿美元(约20.3亿元),通过多层SPV架构间接参股“传奇”IP原始权利方、韩国科斯达克上市公司娱美德(Wemade);交易完成后,公司将间接持有娱美德40.25%股权对应份额中的49%权益,截至三季报披露日该交易尚未完成交割。不过,其扩张代价不小:前三季度营业成本同比增长144.73%,销售费用28.42亿元,同比增长122.98%,成本增速明显快于利润增速。
巨人网络前三季度营收66.85亿元,同比增长98.45%,接近翻倍;净利润28.86亿元,同比增长103.73%,利润规模在22家企业里仅次于世纪华通。增长主要由去年1月上线的 《超自然行动组》 驱动。数据显示,该游戏日活跃用户数今年8月突破1200万,继2月突破1000万后再创新高。同时,公司前三季度研发费用9.15亿元,同比增长27.66%,是头部公司中研发投入增幅最大的一家。
 以分红大方著称的“游戏茅” 吉比特 今年呈现“新品增量难掩老品回落”的局面。第三季度,吉比特公司营收17.70亿元,同比下降10.07%;净利润4.93亿元,同比下降13.34%。公司表示,去年上线的《杖剑传说》《道友来挖宝》今年1至9月因完整运营周期,利润同比增加。同时,去年底上线的《问剑长生》境外版、《九牧之野》,以及今年5月上线的《杖剑传说(欧美版)》也贡献了增量利润。不过,《问道手游》《问剑长生》境内版及《问道》端游同期收入、利润均在减少。前三季度,公司营收54.96亿元,同比增长22.53%;净利润15.85亿元,同比增长30.55%。
完美世界 靠《异环》实现单季利润反转
老牌大厂完美世界上演了单季利润反转。公司今年第三季度营收23.62亿元,同比增长36.85%,环比增长49.49%;归母净利润5.06亿元,同比增长211.47%,环比实现扭亏;扣非归母净利润4.71亿元,同比增长185.49%。但受上半年亏损拖累,公司前三季度营收51.13亿元,同比下降5.61%;归母净利润3.87亿元,同比下降41.83%。此外,累计利润下滑还受到上年同期出售乘风工作室收益的高基数影响。
反转的核心是二次元重磅游戏《异环》。该产品今年4月全球公测,截至10月28日全球累计流水已超过27亿元,较6月末的14亿元接近翻倍,其中海外累计流水高于国内,官方PC及安卓渠道流水占比近60%。 东北证券 分析称,《异环》上线早期的发行费用已前置确认,充值流水则按玩家生命周期分期确认为收入,Q2的高投放与Q3的递延释放形成利润错配修复。 华泰证券 测算,公司Q3销售费用已降至3.05亿元,环比下降63.4%,销售费用率从Q2的52.73%回落至12.91%。
不过,完美世界旗下《诛仙世界》等自研老产品及《CS:GO》《天龙八部2:飞龙战天》等代理游戏收入同比下滑,部分抵销了《异环》的增量。同时,影视业务收入3.07亿元,同比减少66.58%。
现金流方面,完美世界前三季度经营性现金流净额11.81亿元,同比增长32.87%,主要由《异环》公测带来的现金净流入驱动。对于后市, 华泰证券 、 国泰海通 分别维持“买入”“增持”评级,但华泰已将公司2026年归母净利润预测由12.0亿元下调至8.9亿元,目标价降至12.53元,理由包括《异环》宣发费用较高及新品研发费用增长较快。
 三七互娱 由盈转亏, 单季亏损2.96亿元
A股游戏传统巨头之一的三七互娱今年遭遇了近年罕见的单季亏损。第三季度,公司营收40.91亿元,同比增长2.93%,但归母净利润亏损2.96亿元,去年同期为盈利9.44亿元;扣非归母净利润1.81亿元,同比下降79.28%。前三季度,公司营收113.66亿元,同比下降8.79%;归母净利润14.70亿元,同比下降37.29%。
对于这笔罕见的亏损,三七互娱在三季报中解释称,公司本年发行的《Last Asylum: Plague》《Z Route: Redemption》等新品属于长周期品类,按公司说法,其“主要盈利周期可达5至10年”,但用户投入期较长,推广前期销售费用前置、收入和利润后置。 受老产品自然下滑及新品阶段性投入影响,公司第三季度扣非净利润同比减少6.92亿元。 此外,公司间接投资的 智谱 华章在三季度股价波动,产生5.06亿元非经常性亏损,直接将季度归母净利润拖入亏损。
券商解读与公司口径基本一致。 东吴证券 、 华泰证券 研报均认为,新品推广费用增加叠加投资损益拖累了当季利润,后续利润改善取决于新品投放回收表现;两家机构分别将公司2026年归母净利润预测下调至20.80亿元和19.49亿元,但均维持了“买入”评级。
实际上,收入端并非没有亮点。今年Q3,三七互娱境外收入21.69亿元,同比增长59.31%,占总收入比重过半;前三季度境外收入51.90亿元,同比增长27.02%。出海SLG新品《Last Asylum: Plague》8月月度收入首次超越《Puzzles & Survival》;自研产品前三季度流水从35.74亿元增至49.96亿元,同比增长39.80%。
买量大战升级,研发几乎零增长
费用数据揭示了一个值得警惕的趋势。22家公司前三季度销售费用合计384.54亿元,同比大增39.30%,增速远超营收;而研发费用合计83.71亿元,同比基本持平(-0.47%)。
冰川网络 是本轮投放扩张中最典型的案例。 前三季度,公司营收18.70亿元,同比基本持平(-0.31%),销售费用却高达15.39亿元,同比增长68.83%;仅第三季度就亏损1.31亿元,去年同期为盈利1.66亿元。公司表示,报告期内针对SLG新品《X-Clash》开展大规模市场投放,《我要当老祖》《王国大作战:前线》《Last Echo》等多款新品也同步处于买量推广周期;而《X-hero》《超能世界》《Hero Clash》等成熟产品进入运营后期,充值流水回落,新品带来的收入增量无法抵销老产品下滑与高额营销投入。前三季度,公司由盈转亏,净亏损1.53亿元,去年同期为盈利5.02亿元;经营性现金流净额5424.83万元,同比下滑90.81%。
值得注意的是, 冰川网络 已陷入“投放—亏损—收缩—再投放”的轮回。2024年,公司因出海买量全年销售费用23亿元,同比增长超三成,导致当年由盈转
(文章来源:南方都市报)