
双十一在变,消费者买家电的首选渠道还是京东
每逢11.11,成交数字总是最热闹的主角。但在低价成为常态、流量红利趋缓的当下,真正值得追问的,不是这次卖了多少,而是下一轮增量究竟从哪里来。
家电行业尤其如此。当新房配套的增量逐渐让位于存量换新,一台画质尚可的电视、一台还能转的洗衣机,凭什么让消费者再次掏钱?价格之外,产品创新、场景体验与履约保障,正在成为重构购买决策的重要因素。
今年11.11,完成全渠道整合的京东家电家居交出了一组极具含金量的成绩单:超2000个品牌成交额同比增长100%,7个品牌跻身“10亿俱乐部”,全国线下门店累计客流超1340万人次。
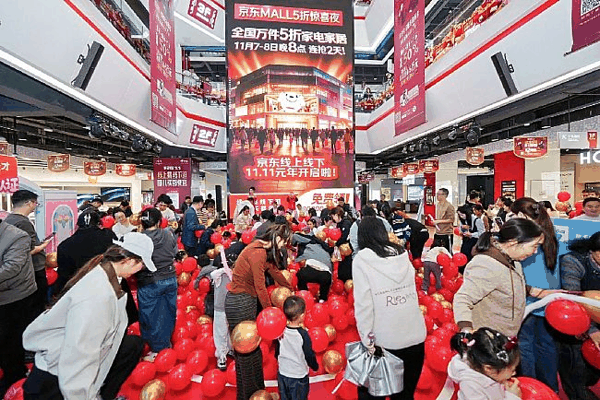 京东的市场表现也得到了第三方研究的印证。艾瑞咨询发布的《2026双11观察》显示,京东大家电、小家电线上销售额均位居主要电商平台第一;复旦大学消费市场大数据实验室发布的《2026年“双11”线上消费数据观察》也表明,京东家电整体销售额占比位居主要电商平台第一。
线上份额领先,线下客流走高,品牌增长并非少数巨头的独角戏。这组兼具规模统治力与线下穿透力的数据,标志着京东家电家居迎来了首个真正的“全渠道元年”。销售是结果;全渠道怎样让生意跑得更顺、头部品牌为何不断加码,才是成绩单背后更值得拆解的商业逻辑。
01 巨头破峰与新物种井喷,统治力背后是需求迁移
看一场大促的含金量,不能只数头部品牌创造了多少纪录,还要看增长能否在更多品类、更多品牌间形成矩阵式的爆发。
今年11.11,海尔、美的、海信、TCL、格力、小米、石头等品牌在京东成交额突破10亿元;苏泊尔、容声、方太、九牧、源氏木语、飞利浦等也跨过亿元门槛。7个“10亿品牌”之外,厨卫、清洁、家居等赛道同样跑出大量亿元级选手。头部品牌证明了平台能承接多大的巨量生意,而更多腰部与创新品牌的集体翻倍,则说明增量并非向少数爆款局部集中。
另一条更具杀伤力的增长曲线,来自技术与供给端的新物种爆发。
京东家电家居闪电新品成交额同比增长300%,超500款新品登顶行业销售TOP1。存量市场最大的痛点在于:旧家电还能用,消费者为什么要换?功能创新与AI体验跃迁,正在成为强行撬动换新需求的唯一杠杆。
对京东而言,卖好成熟爆款只是基本盘,帮助新品从“发布”走向“卖动”,才是打开长效增长周期的密钥。
这份爆发背后,权威市占数据给出了更具纵深的透视镜。
艾瑞咨询发布的2026年双11前半程研究撕开了一个极具说服力的市场切面:在10月12日至23日的统计周期内,京东大家电、小家电线上销售额占比分别高达60%和44%,双双稳居统计渠道榜首。前半程的份额领跑奠定了基本盘的底气,而全周期的百花齐放,则进一步证明了平台在承接头部巨头、成熟大单品与创新新物种上的全维爆发力。
与此同时,千万级线下客流则撕开了另一个增量切口:大家电的消费闭环,从来不可能完全在屏幕上完成。百吋电视要看真机画质、成套换新要聊全屋方案,实体空间的实景体验,依然牢牢攥着高客单决策的命门。
线上销售优势与线下消费活力共同构成了京东家电家居首个全渠道11.11的成绩单。而这些分散在不同渠道的需求,如何真正变成一盘生意,则是更值得关注的下一层问题。
02 消灭渠道摩擦成本,重资产履约构筑全渠道护城河
门店多,不等于生意就能做得顺。
过去,线上电商与线下经销往往各守一盘:货盘不完全打通,营销不同步,品牌为重复投入付出高昂成本,消费者则在不同渠道之间反复摩擦。当增长由增量转向换新,渠道之间的摩擦成本,再也无法靠粗放的销量增长来掩盖。真正的变量,是同一笔消费需求能否跨渠道顺畅转化。
来自消费端的倒逼同样汹涌。艾瑞咨询双11前半程调研显示,高达85%的消费者会通过到店体验、即时配送、上门服务等复合方式参与大促,更有79%的消费者明确要求线上线下“同权同价”。消费者对全链路体验一致性的苛求,正倒逼零售巨头彻底告别线上线下“左右互搏”的旧时代。
今年8月,京东家电家居事业群宣布设立线下事业部,全面整合线下渠道资源、打通全渠道链路。依托覆盖全国的近2万家京东MALL、京东电器城市旗舰店及京东家电家居专卖店等线下门店,京东已实现从一线城市核心商圈到县镇乡村的广泛触达,将优质家电产品与服务带到更多消费者身边,让消费者从线上看产品变成走进门店体验,感受尖端科技给生活带来的改变。
主题:京东