
“很久以前”股改落地,网红羊肉烤串离上市还有多远?
“很久以前”股改落地,网红羊肉烤串离上市还有多远?
2026年09月24日 16:33
作者:
万倩倩
网红烧烤店“很久以前羊肉串”最近又火了一次,但这次不是因为线下排队,而是因为资本动作。
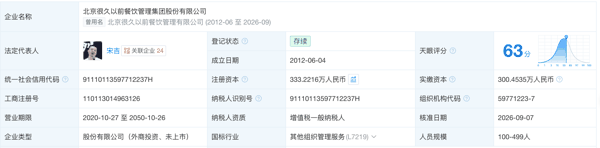
9月初,相关信息显示,“很久以前羊肉串”经营主体已由“北京很久以前 餐饮 管理有限公司”变更为“北京很久以前 餐饮 管理集团股份有限公司”,企业类型也由有限责任公司变更为股份有限公司。
与股改同步的,还有财务负责人更替、董事会及监事会调整。这一系列变化,很快引发市场对其上市计划的猜测。
不过,截至目前,很久以前尚未正式宣布IPO计划,也未公开递交上市申请。对于此次股改的原因,21世纪经济报道记者拨打很久以前的官方电话,截至发稿未获回复。
数据显示,目前“很久以前羊肉串”在全国拥有148家直营门店,以上海和北京为核心市场。
如果未来顺利登陆资本市场,很久以前有望冲击“烧烤第一股”。业内人士认为,对于公司来说,如果希望进一步推进IPO,核心还是需要向资本市场回答三个问题:现有门店经营质量如何、单店模型能否持续复制,以及规模扩张后能否继续保持管理效率和盈利能力。
也就是说,在竞争激烈的烧烤市场,很久以前要想讲好资本化故事,归根结底还是要回归经营基本面本身。
 从小店到网红店的差异化打法
在烧烤这个热门又分散的赛道里,“很久以前羊肉串”走出了一条辨识度很高的路。
公开资料显示,“很久以前”的创始人宋吉来自内蒙古呼伦贝尔。2008年,他在北京顺义开出第一家店,品牌最初名为“很久以前只是一家串店”。
彼时,烧烤仍以街边店、小店为主,很久以前的做法却有些不同:引入无烟烧烤和自动旋转烤炉,让顾客参与自烤;同时将灯光、音乐等夜场元素搬进门店,把传统的“撸串”变成一种带有社交属性的夜间消费体验。
据相关媒体报道,2013年,“很久以前羊肉串”进入上海,开始走出北京;到2016年,品牌年营业额达到4亿元。
在扩张过程中,很久以前的品牌定位也逐渐收拢。从早期相对泛化的烧烤定位,到后来聚焦羊肉串这一核心单品,品牌围绕“草原羊肉”强化产品标签,并持续强调“羊肉来自呼伦贝尔大草原”。
相比不少依靠加盟快速扩张的 餐饮 品牌,“很久以前羊肉串”目前主要采用直营模式。
记者查询窄门餐眼发现,截至目前,“很久以前羊肉串”全国在营门店数为148家,覆盖17个省市。其中,上海52家、北京41家、江苏19家,门店仍主要集中在一线及核心城市,人均消费约88.66元。
值得一提的是,2024年免签政策落地后,韩国游客大量来到上海,不少游客把这家店列入来华必打卡清单,南京路步行街上的一家很久以前门店意外爆火,部分门店还增设了韩语菜单与中韩双语点单页面。
不过,如果放到整个烧烤连锁市场来看,很久以前的门店规模并不算大。与西塔老太太泥炉烤肉、串意十足、疯狂烤翅等通过直营或加盟等方式扩张的品牌相比,很久以前在门店数量上的增长相对克制。
这种“克制”也体现在经营方式上。过去很长一段时间里,品牌形成了“不打折、不促销、不团购、不充值、不外卖”的原则,将生意主要集中在晚餐和宵夜堂食。
直营的好处很直接:总部能够直接管理门店,并对供应链、产品标准、后厨操作以及服务流程进行统一控制,在品控和消费体验上拥有更强的掌控力。但代价也显而易见——门店建设、人力、租金都由品牌方自担,资产更重,扩张更慢。
CIC灼识合伙人朱悦向21世纪经济报道记者指出,直营模式的一个特点是总部对门店的控制力相对更强,但门店规模扩大以后,对采购、仓储、 物流 、人员培训和门店运营标准化的要求也会同步提高。
此外,烧烤企业依赖肉类等核心原材料,除了供应稳定性,也需要关注原材料价格波动对毛利率的影响。
对很久以前来说,这也是未来进一步规模化绕不开的一道题。
股改之后的考验
企查查信息显示,“很久以前羊肉串”主体公司成立于2012年6月4日,注册资本超333万元,原名为“北京很久以前餐饮管理有限公司”。今年9月,公司企业类型变更为股份有限公司。从有限公司到股份公司,这一步,公司走了14年。
而资本进入很久以前,要早得多。
据报道,2017年,广州绝了股权投资基金合伙企业(以下简称“绝了基金”)参与公司A轮融资,投资金额达数千万元;2020年6月,黑蚁资本独家投资近亿元完成B轮融资,此后公司又陆续完成B+轮等融资。
从投资背景来看,进入很久以前的资本,均与消费领域存在较深关联。绝了基金是国内最早从事餐饮投资的机构之一,2017年由绝味食品全资子公司网聚资本与饿了么联合发起;黑蚁资本则投资了 泡泡玛特 、 老铺黄金 、 鸣鸣很忙 、喜茶等多个消费品牌。
值得注意的是,与此次股改同步落地的,还有财务负责人更替、董事会及监事会调整等一系列治理结构变动。
企查查信息显示,股改前,公司共有11名股东。其中,员工持股平台以27.40%的持股比例位列第一大股东,创始人宋吉直接持股25.84%,其及关联主体合计持股比例达38.48%;绝了基金合计持股19.39%;黑蚁资本持股9.02%。
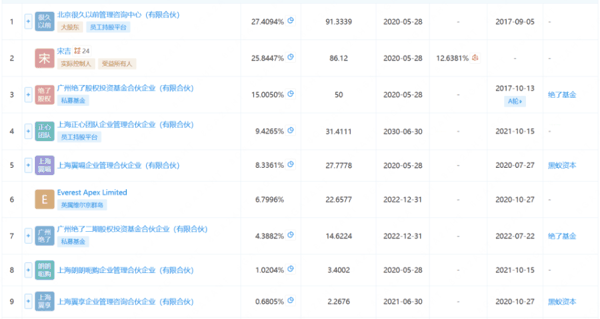 (图源:企查查)
在人事变动上,张帅卸任财务负责人,由龚志强接任;杜鹏卸任监事,新增赵立国、张鹏为监事,赵磊出任监事会主席。
调整后的董事会共有5名成员。创始人宋吉担任董事长,其余4名董事分别为宋庆、王亮、张沛元和余砚新。其中,黑蚁资本创始人张沛元、绝了基金执行董事余砚新进入董事会,意味着两家外部投资机构在公司治理层面拥有了更直接的参与席位。
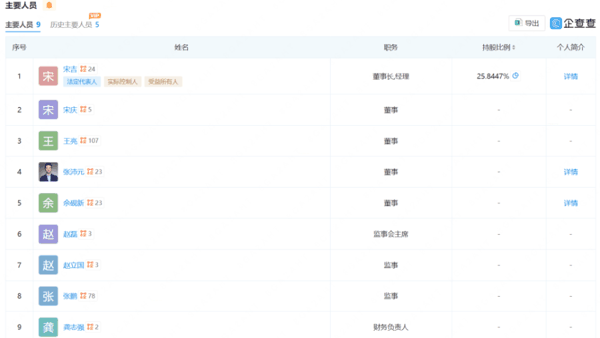 (图源:企查查)
从有限责任公司变更为股份有限公司,再到董事会、监事会及财务体系调整,一系列动作都指向更规范的公司治理架构,也因此引发市场对于其IPO计划的猜测。
不过,“完成股改之后,如果进一步推进IPO,通常还要经历审核和发行两个层面的考验。”CIC灼识合伙人朱悦指出。
对于餐饮企业来说,在审核层面,由于门店数量多、交易频次高,涉及 食品安全 、供应链采购、门店 租赁 、员工管理等多个环节,这些事项在日常经营中相对分散,但到了IPO审核阶段,需要接受更加系统和穿透式的核查。
朱悦表示,审核的核心是验证企业的业务、财务和内控是否规范、真实、可持续。如果赴境外上市,还要完成中国证监会境外上市备案,因此从规范治理到申报材料准备,都需要进行较为充分的准备。
此外,即使顺利完成审核,企业最终能否成功发行,还要看当时的资本市场环境和投资者定价。从发行人的角度来看,希望获得合理的估值和较好的融资结果,但最终定价仍然需要参考二级市场同类公司的估值水平以及企业自身的经营表现,例如同店增长、单店盈利、现金流质量这些指标,如果市场估值水平与企业预期存在较大差距,发行节奏也可能受到影响。
“对餐饮企业而言,两道关最终都离不开对经营基本面的验证。”朱悦总结道。
基本面为估值重要依据
如果“很久以前”未来成功上市,将填补资本市场在烧烤连锁领域的空白。不过从行业现状和资本环境看,它面对的是一道机遇与挑战并存的考题。
机遇在于品类的稀缺性。 目前A股和港股均无以烧烤为主营的连锁餐饮上市公司,而火锅赛道早已跑出 海底捞 (06862.HK)、 呷哺呷哺 (00520.HK)。若成功挂牌,很久以前将成为名副其实的“烧烤第一股”。
烧烤是仅次于火锅的中式餐饮第二大品类,赛道本身也还有空间。《烧烤产业发展报告2026》显示,2025年全国烧烤市场规模达2680亿元,同比增长4.3%,占餐饮大盘约5%;其中烤串和烤肉分别为1580亿元和1100亿元。红餐产业研究院预计,2026年烧烤市场规模将超过2800亿元。
但这并不意味着上市故事就容易讲。挑战在于,很久以前正处于一个资本市场对餐饮企业IPO相对谨慎的阶段。
Wind数据显示,截至9月22日,年内港股已有111家公司完成上市,但新增上市企业更多集中在科技、 医药生物 等赛道;A股年内上市企业119家,其中 电子 行业企业占比约16%,两大市场年内尚无餐饮企业成功挂牌。
另一边,一批餐饮企业仍在排队等待。今年以来,老乡鸡、极物思维、比格披萨等多家餐饮企业向港交所递交的招股书相继失效,袁记食品、钱大妈、巴奴国际陆续重新递表。
对此,朱悦表示,今年餐饮企业赴港递表后出现失效或重递,相当一部分是结构性和流程性的,部分企业需要调整红筹发行架构。
“目前资本市场对餐饮企业IPO相对谨慎,一方面与当期资本市场环境和投资者风险偏好有关,另一方面也与市场对餐饮企业基本面的要求在提高有关。”朱悦指出,相比单纯追求收入增 长和 门店数量,投资者会进一步关注,这种增长是否建立在健康的单店模型之上,扩张之后又能否持续保持盈利能力并维持健康的现金流。
换言之,规模增长才能转化为估值支撑。企业自身的基本面质量,会成为估值判断中越来越重要的依据。
那么对很久以前这样的直营连锁品牌来说,若推进IPO,还需要回答哪些问题?
朱悦给出了三个方向:一是现有门店的经营质量怎么样,二是单店模型未来还能不能持续复制,三是规模扩大以后能否具备规模化管理和供应链能力。
不过,由于烧烤品类替代性强,一些风险因素也需考量。比如市场可能关注单一品类的抗周期能力,以及夜间消费业态的季节性和经营波动。最重要的是,对连锁餐饮企业而言, 食品安全 和全链条质量控制的能力必不可少。
总而言之,对很久以前来说,完成股改只是第一步。接下来真正需要证明的是,现有148家直营门店的生意,未来能变成多大的规模化生意,最终支撑起一家连锁餐饮企业更大的资本化想象空间。
(文章来源:21世纪经济报道)