
强生Q 3营收254亿美元,CAR-T产品单季逼近7.1亿美元
强生Q3营收254亿美元,CAR-T产品单季逼近7.1亿美元
2026年10月14日 11:58
21世纪经济报道记者季媛媛
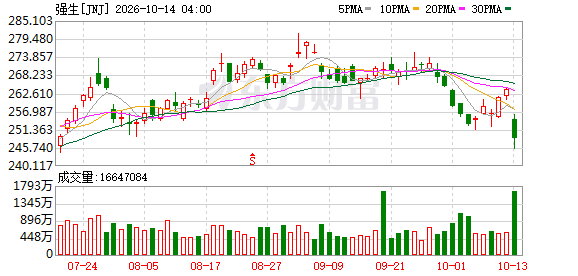
10月13日, 强生 公布2026年第三季度业绩,第三季度营收253.99亿美元(+5.9%),前三季度累计营收747.71亿美元(+7.4%)。其中创新制药收入485.67亿美元(+8.8%),医疗科技收入262.04亿美元(+4.9%)。 强生 再次上调全年营收预期,预计全年收入增长7.2%-7.6%至1010亿-1014亿美元。
在创新制药的六大板块中,肿瘤业务以219.81亿美元的前三季度收入(+18.7%)扛起业绩大旗,而其中最引人注目的增长引擎,无疑是CAR-T产品Carvykti(西达基奥仑赛)。
而据金斯瑞生物科技10月13日公告,传奇生物披露Carvykti在截至2026年9月30日止季度的贸易销售净额约为7.1亿美元。结合上半年12.54亿美元的收入,Carvykti前三季度累计销售约19.64亿美元,同比增长47.4%。从季度走势看,该产品Q1销售5.97亿美元(+62%),Q2达6.57亿美元(+49.4%),Q3进一步攀升至7.1亿美元,环比持续放量。
强生 管理层在财报电话会上指出,Carvykti的增长得益于在更前线治疗场景中的使用扩展以及更多治疗中心的加入,目前已覆盖全球超过20个市场。按照当前增速,Carvykti全年销售额有望突破27亿美元,进一步逼近强生此前给出的30亿美元年度销售展望。
CAR-T竞争加速
从全球研发格局来看,中国已在CAR-T在研管线中占据领先地位。有券商医药行业分析师对21世纪经济报道记者表示,全球CAR-T在研管线TOP10机构中,中国机构占据过半席位。但“在研”与“获批”之间存在巨大鸿沟,实体瘤CAR-T的研发挑战让不少药企选择收缩战线甚至退出。科济药业此次获批,不仅填补了晚期胃癌后线治疗的空白,更开创了实体瘤细胞治疗的全新时代。
眼下,全球CAR-T市场正在经历高速增长。根据行业机构数据,2025年,全球7款CAR-T疗法的销售总额从2024年的45亿美元攀升至59.67亿美元,同比增长31.66%。其中,强生/传奇生物的西达基奥仑赛全年净销售额逼近19亿美元,同比近乎翻倍,已迈入“十亿美元分子”俱乐部。行业机构预测,全球CAR-T细胞治疗市场预计2032年将达到2638.6亿元人民币,年复合增长率为29.4%。
中国市场同样在快速扩容。据行业机构数据,2025年中国CAR-T市场规模约38.2亿元人民币。然而,这一数字与全球近60亿美元的规模相比仍有数量级差距。
而Carvykti的强劲增长,正在重塑全球CAR-T市场的竞争版图。2025年全球7款获FDA批准的CAR-T药物总销售额达59.67亿美元,其中Carvykti、吉利德Yescarta及BMS Breyanzi三款头部产品合计贡献47.4亿美元,占总规模的79%。
在BCMA CAR-T细分赛道,Carvykti的领先优势更为显著。2025年Carvykti全年销售额达18.87亿美元,同比激增96%。作为对照,BMS的Abecma——曾经的全球首款BCMA CAR-T——在2026年Q1销售额同比下滑21%至8100万美元,两者的差距从2024年的3.4倍扩大至4.4倍,且仍呈加速扩大态势。
更值得关注的是,自2026年Q2起,BMS已不再单独披露Abecma季度销售额,将其归入“其他成长产品”合并科目,这一举措被业界解读为该产品竞争力的进一步弱化。
Carvykti的压倒性优势根植于临床数据的差异。CARTITUDE-1试验中位随访超5年的数据显示,约三分之一患者在单次输注后实现5年以上无疾病进展,中位总生存期达60.7个月。CARTITUDE-4研究则显示中位无进展生存期达50.4个月,Carvykti是唯一显示总生存期获益的BCMA CAR-T产品。这种临床价值的代际差距,正在直接转化为医生的处方偏好。
BCMA CAR-T赛道的竞争格局并非一成不变。2026年2月,吉利德以78亿美元收购Arcellx,其核心资产anito-cel针对四线复发/难治性多发性骨髓瘤的上市申请已获FDA受理,PDUFA目标审查日期为2026年12月23日。若顺利获批,BCMA赛道将形成Carvykti、Abecma与anito-cel三强竞争的局面。
强生的“组合拳”逻辑
从目前的商业化表现来看,Carvykti的领先身位已相当稳固。强生已启动产能扩张计划,目标从现有1万剂提升至2万剂。传奇生物将生产成功率提高至99%,2026年Q1最终产品交付日期的订单按时放行率超过95%,制约CAR-T商业化放量的产能瓶颈正被逐步突破。
传奇生物方面此前表示,随着规模不断扩大,运营杠杆效应正在推动利润率持续改善,公司有望在2026年实现整体盈利。
与BCMA赛道“一超”格局形成呼应的是,CD19 CAR-T赛道也在经历一轮权力更迭。2026年Q1,BMS的Breyanzi增长56%至4.11亿美元,一举超越吉利德Yescarta成为CD19赛道新晋销冠。Breyanzi凭借覆盖五个淋巴瘤亚型的适应症广度——包括2025年12月获批的边缘区淋巴瘤(全球首个且唯一获批用于MZL的CAR-T)——以及压缩至22至24天的生产周期,正在快速蚕食Yescarta的市场份额。
相比之下,吉利德Yescarta在2026年Q2销售额为3.46亿美元,同比下降12%;Tecartus下降24%至7000万美元。吉利德在财报中将原因归为“同类内外竞争加剧”,暗示BMS的Breyanzi正在蚕食其市场份额。老牌产品诺华Kymriah则已被归入“Established Brands”队列,不再单独披露季度销售数据,战略收缩意味明显。
值得关注的是,强生在多发性骨髓瘤领域的布局并非单一押注CAR-T。其3款双抗产品Tecvayli(BCMA/CD3)、Talvey(GPRC5D/CD3)和Rybrevant(EGFR/cMET)前三季度合计收入21.37亿美元,同比增长61.2%。其中Tecvayli收入7.74亿美元(+56.7%),Talvey收入4.97亿美元(+58.3%)。强生管理层在Q3电话会上披露,Tecvayli销售额增长77.3%,新Phase 3数据显示Talvey联合方案将疾病进展或死亡风险降低89%。
在强生的战略框架中,Darzalex(CD38单抗)、Tecvayli(BCMA/CD3双抗)、Carvykti(BCMA CAR-T)以及Talvey(GPRC5D/CD3双抗)构成了从单抗、双抗到CAR-T的完整防线。临床研究也在验证序贯治疗策略的价值——NCCN最新指南推荐在CAR-T治疗前使用talquetamab作为桥接治疗,以帮助患者维持符合Carvykti治疗的条件并改善预后。
展望全年,强生预计全年收入增长7.2%-7.6%至1010亿-1014亿美元,创新制药板块的肿瘤业务仍将是核心增长动力。Carvykti若全年突破27亿美元,将进一步拉大与竞品的差距,并将BCMA CAR-T赛道的竞争门槛提升至新的高度。
从更长的周期看,CAR-T赛道的竞争正在从单一靶点比拼升级为平台能力的 综合 较量。分析师普遍将Carvykti视为多发性骨髓瘤领域的同类最佳CAR-T疗法,预计其销售峰值将超过50亿美元,更有乐观机构给出80亿美元的峰值预期。与此同时,自免CAR-T和体内CAR-T正在成为下一代技术竞争的制高点——强生已携手Sail切入自免赛道, 礼来 收购Orna和Kelonia布局体内CAR-T,BMS则以15亿美元收购Orbital Therapeutics押注下一代技术。
对于中国 创新药 行业而言,Carvykti的商业化突破具有标杆意义。作为首个由中国Biotech主导研发并在全球市场取得商业成功的CAR-T产品,它证明了国产 创新药 在高度竞争的全球市场中实现临床价值与商业价值统一的可能性。随着传奇生物有望在2026年实现整体盈利,中国CAR-T企业的全球化叙事正在从“故事”变为“业绩”。
(文章来源:21世纪经济报道)