
东百集团3.16亿“追光”:百货老店,想换一颗“芯”
东百集团3.16亿“追光”:百货老店,想换一颗“芯”
2026年10月12日 19:29
作者:
阎侠
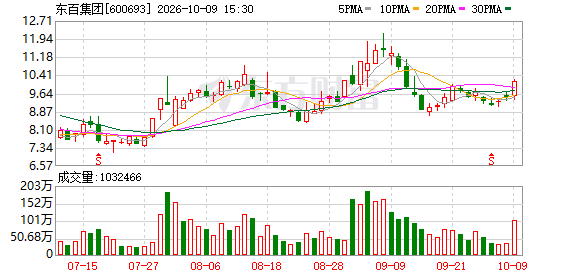
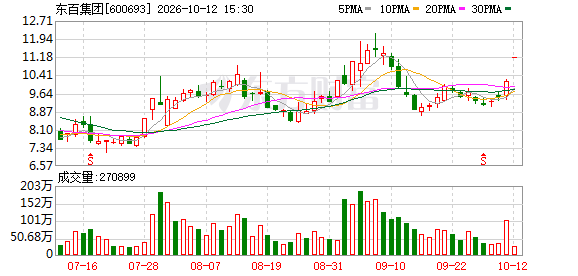
10月12日早盘, 东百集团 (600693.SH)开盘即封死涨停,报11.18元/股,公司总市值约97.25亿元。
就在此前一夜, 东百集团 公告称,拟由全资子公司以暂定3.16亿元的价格收购杭州快灵光电科技有限公司(简称“快灵光电”)相关股东所持有的标的公司52.6667%的股权,由此跨界光芯片领域,培育新的业务增长点。
然而,这则跨界收购公告披露后不足两个小时,上交所便向 东百集团 下发监管工作函,处理事由直指“收购资产事项”,涉及对象覆盖了上市公司、董事、高级管理人员、控股股东及实际控制人。
从商业逻辑看,东百集团此举意在为传统零售主业寻找新的业务增长点,方向选择了当前资本市场热度颇高的光芯片赛道。但公司在公告中亦坦承,此前未从事光探测芯片相关业务,无研发技术人员储备,跨界经营及整合管理风险客观存在。当“ 百货 基因”遭遇“硬科技估值”,监管的迅速介入和市场的涨停反应,让这桩交易的价值与风险备受关注。
高溢价收购亏损芯片公司, 存在 商誉减值风险
根据公告可知,截至评估基准日2026年8月31日,快灵光电股东全部权益账面价值为7076.97万元,评估值为61170万元,评估增值额54093.03万元,增值率764.35%。本次交易以评估结果为基础,经协商确定标的公司100%股权的整体 综合 估值为人民币6亿元。
快灵光电主要从事磷化铟基光探测芯片的研发、生产和销售,在研发端主要紧随光 通信 及 激光雷达 等行业速率迭代趋势以及客户的特定应用需求(如特殊光敏面、阵列结构等)进行研发,形成相应的芯片产品。
据悉,其产品开发完成并通过内部测试后送样至客户进行验证,包括对芯片本身性能与可靠性验证、集成至其板卡或系统中测试验证等。验证通过后,客户一般先下小批量订单采购产品,随着产品在客户端逐步稳定应用,产品订单再放量。这意味着,销售端需经历长周期验证、可靠性测试和批量认证。
东百集团表示,这起交易存在评估增值率较高及商誉减值风险。本次交易完成后,公司合并报表中预计形成较大金额的商誉。若未来标的公司受行业政策变化、市场竞争加剧、技术迭代原因导致实际经营效益无法达到评估假设,存在商誉减值风险。
快灵光电的生产模式属于垂直一体化IDM模式,上游主要采购外延片等原材料及 贵金属 等 辅料 ,目前主要芯片产品类别为PIN-PD、APD及MPD等,主要应用于 激光雷达 、光 通信 、气体探测等领域。
记者注意到,快灵光电目前处于亏损状态,其2025年和2026年前8个月的营业收入分别为3976.13万元、3486.93万元,净利润分别为-1507.22万元、-251.7万元,整体收入规模较小且尚未盈利。
东百集团表示:标的公司主要从事光探测芯片的研发、生产和销售,属于技术密集型行业,具有高投入、长周期的特征,产线设备投入金额大、研发成本高且需持续进行技术迭代,如研发能力和生产工艺等不能满足市场迭代的要求,可能对短期内能否实现扭亏以及未来经营业绩产生重大不利影响。
为了应对跨界并购的风险,东百集团表示将根据标的公司行业属性、经营特点等实际情况,依托上市公司平台及规范化管理体系,制定相应治理、财务管控、核心人员约束和激励等措施,降低跨界经营整合相关风险。
需要注意的是,本次交易需达成相关协议约定的股权交割先决条件,标的公司其他股东需放弃行使优先购买权,且需履行标的公司股东会决策程序,本次交易能否实施存在不确定性。
3.16亿 “追光” , 公司 近年营收增长几乎停滞
东百集团的前身是福州东街口 百货 商店,创始于1957年。历经国企改制、上市和集团化、连锁化等发展阶段,东百集团已成为一家区域覆盖全国三大经济圈及中西部重点城市、业务以商业零售为核心并延伸至仓储 物流 、文商旅、 酒店 等领域的大型现代企业集团。作为福建省第一家上市的商业企业,东百集团1993年在上海证券交易所挂牌上市。
今年上半年,东百集团实现营业收入约9.44亿元,同比增长1.68%;归属于上市公司股东的净利润0.75亿元,同比增长4.44%。
对于业绩变动的原因,东百集团将其归因于商业零售基本盘的稳定、仓储 物流 项目的全面运营,以及 酒店 餐饮 和 商业地产 的增量贡献。
虽然上半年业绩向好,但是东百集团依旧承压,其多次在财报中提到:“公司将紧跟市场形势,推进创新业务的开展,探索契合自身需求的发展模式,积极寻求新的利润增长点。”
记者注意到,2020年以来,东百集团的年营收始终未能突破19亿元:2020年公司营业收入约18.24亿元,同比下滑55.51%;2021年营业收入约18.95亿元,同比增长3.87%,已是近年来峰值;2022年营业收入约16.71亿元,同比下滑11.78%;2023年营业收入约18.86亿元,同比增长12.84%;2024年回落至18.16亿元,同比下滑3.73%;2025年虽回升至18.47亿元,同比增长1.71%,但仍未跨过19亿元门槛。这几年,其营收普遍在18亿元上下窄幅波动,增长几乎陷入停滞。
从零售到光芯片,东百集团的转型意图不难理解——在传统 百货 增长天花板日益清晰的背景下,寻找第二增长曲线是必然选择。但仓储 物流 的利润释放尚需时间,商业零售的基本盘仍在存量博弈中挣扎,此时以超过7倍溢价收购一家尚未盈利的硬科技公司,所带来的商誉减值风险、跨界整合风险以及短期的资金压力,都将考验这家近七十年历史的老牌商业企业的战略定力与执行能力。
苏商 银行 特约研究员武泽伟告诉记者:“不少传统行业上市公司纷纷布局 半导体 赛道,是企业内生增长压力与外部产业机遇共同催生的现象。很多传统行业已经进入存量竞争,主业盈利增长空间受限,企业迫切寻找新的业务增长点。 半导体 赛道具备较高成长空间,叠加国产替代的产业红利,对市值承压的上市公司吸引力较强。部分企业希望借助资本切入高景气赛道,打造第二增长曲线,改善长期发展预期。但这类跨界大多缺少技术与业务协同基础,产业落地难度很高,转型能否成功存在很大不确定性。”
(文章来源:新京报)