
海外研选|阿波罗测算AI投资回报:2028年底或需2万亿美元年收入
海外研选 | 阿波罗测算AI投资回报:2028年底或需2万亿美元年收入
2026年11月20日 20:01
财联社11月20日讯 随着 人工智能 (AI)基础设施投资规模不断扩大,市场正面临一个关键问题:AI产业需要创造多少收入,才能支撑巨额资本开支?
阿波罗全球管理 公司(Apollo Global Management)11月18日发布报告指出,根据已公布的投资计划,2026年至2028年,AI基础设施累计资本开支可能达到约3.5万亿美元。要支撑这一建设规模,到2028年底,AI产业所需的年化收入可能达到1.5万亿至2万亿美元,约为当前水平的5至7倍。
阿波罗认为,到2030年,AI产业所需的年化收入可能进一步达到3万亿至5万亿美元,具体取决于新增基础设施的部署规模。
尽管目前算力需求持续超过供应,图形处理器(GPU) 租赁 价格上涨,部分基础设施提供商的投资回收期甚至不足一年,但庞大的投资规模意味着,AI产业最终必须创造足够的商业收入,才能确保基础设施、模型开发及应用服务等各个环节获得合理回报。
每GW算力需要约200亿美元年收入
阿波罗通过测算单位算力的建设运营成本,以及AI产业链各环节所需的利润水平,推算出支撑整个AI生态系统的收入规模。
报告以1吉瓦(GW)AI计算容量为例, 假设每GW的IT设备资本开支约为300亿美元, 数据中心 资本开支约为150亿美元,IT设备使用寿命为6年 。
不过,基础设施成本只是整个产业链收入需求的一部分。阿波罗认为,提供算力的基础设施运营商、开发基础模型的企业,以及提供 AI应用 服务的公司,都需要获得一定利润。
按照报告的示例模型,每GW算力对应的年度折旧及运营费用约为68亿美元,基础设施层、模型开发商及应用层需要留出的利润空间分别约为37亿美元、53亿美元和39亿美元。其中,应用层的测算假设约25%的服务由独立应用公司提供,并对该部分采用50%的毛利率。
随着各环节利润要求逐层计入, 每GW算力所需的年收入从基础设施层的约110亿美元,增加至模型开发商层的约160亿美元,最终在应用层达到约200亿美元 。
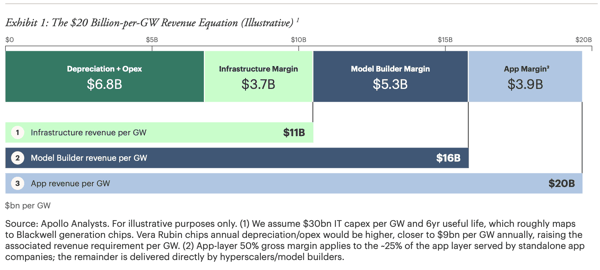 (阿波罗测算,每GW AI算力每年需要约200亿美元终端收入,以覆盖基础设施成本及产业链各环节的利润要求)
这一测算主要基于 英伟达 Blackwell一代芯片。报告指出,如果采用Vera Rubin一代芯片,每GW算力的年度折旧及运营费用可能升至接近90亿美元,进一步抬高收入要求。
阿波罗估计,到2028年底,全球部署的AI计算容量可能达到约100GW。按照保守和乐观的算力部署情景,在上述成本及产业链利润假设下, 支撑相关基础设施投资所需的年化终端收入约为1.5万亿至2万亿美元 。
AI收入高速增长,距离目标仍有差距
尽管收入目标十分庞大,但AI商业化进展已经展现出强劲增长势头。
阿波罗援引的数据表明,2024年初, AI应用 收入的年化水平仅约110亿美元,到2026年第二季度已增至约2000亿美元,并于9月进一步达到约2760亿美元。
报告指出,自2023年以来, AI应用 收入的年增长倍数约为3.75倍。不过,要在2028年底达到1.5万亿至2万亿美元的收入需求,未来两年仍需保持每年增长至上一年约2.3至2.6倍的速度。
阿波罗认为,AI应用此前的增长表现说明,这一路径具有一定可行性, 但随着收入基数不断扩大,维持如此高的增长速度将越来越困难 。
需要说明的是,上述收入主要来自企业及消费者支付的AI应用和服务费用,包括企业AI软件、消费者订阅等。相关估算并未计入AI带给谷歌和Meta的广告收入增量,也不包含芯片销售收入。
对于AI产业而言,关键不仅在于技术能力和算力规模持续提升,还在于能否将这些能力转化为足够广泛、可持续的付费需求。
AI收入增长需要突破传统科技市场
阿波罗指出,按照其测算, 到2028年底,AI产业所需的年化收入规模将超过多个传统科技市场2025年的规模 。
阿波罗汇总的数据显示,2025年全球 云计算 市场收入约为4190亿美元,在线广告和 半导体 市场规模分别约为7150亿美元和7950亿美元,企业软件市场规模估计约为1.19万亿美元。
相比之下, 2028年底AI产业可能需要实现的1.5万亿至2万亿美元年化收入,甚至超过整个全球企业软件市场的现有规模 。
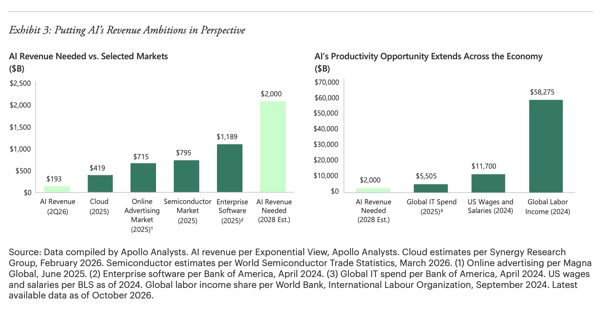 (阿波罗将2028年底AI所需的年化收入与全球科技市场及劳动收入规模进行比较,展示AI在传统科技领域之外的潜在增长空间)
阿波罗认为,这意味着AI的长期商业化机会不能仅仅依赖传统科技市场,而需要进一步渗透更广泛的经济活动,尤其是通过提高劳动生产率,为企业和消费者创造能够量化的经济价值。
报告援引的数据显示,2024年全球劳动收入约为58万亿美元。即使AI仅带来相对温和的生产率改善,也可能在如此庞大的经济活动基础上创造可观的新增价值。
对于AI服务提供商而言,如果能够通过产品和服务分享部分新增经济价值,就有机会获得支撑基础设施投资所需的收入。
企业IT预算同样存在增长空间。报告援引麦肯锡2026年5月的客户调查指出,受访企业分配给AI的IT预算比例中位数约为7%,而AI原生组织的相应比例约为23%。
此外,消费者AI订阅服务,以及制药、 网络安全 和国防科技等领域的新产品与服务,也可能成为未来AI收入增长的重要来源。
阿波罗认为,单一市场可能难以独立创造数万亿美元的AI收入,但多个市场共同扩张,将为AI商业化提供可观的增长空间。
收入若不及预期,投资规模也可能调整
阿波罗强调,数万亿美元收入需求的测算建立在基础设施按计划部署的前提之上。
电力 供应不足、芯片短缺、 数据中心 建设延迟,以及潜在政策限制,都可能减缓算力部署速度。与此同时,如果AI收入增长不及预期,相关企业估值下降、融资成本上升,也可能促使企业削减或推迟资本开支。
阿波罗认为,资本市场由此可能形成一种抑制过度投资的反馈机制: 当AI收入增长不及预期时,企业可能放缓基础设施建设,进而降低支撑调整后投资规模所需的收入门槛 。这可能有助于缓解产能过剩及投资泡沫风险。
报告援引AI公司 Anthropic 的IPO注册文件指出,如果收入增长放缓,该公司可能面临算力和模型开发投资受限的风险,进而削弱竞争优势,并对未来收入增长形成进一步压力。
不过,企业也可以通过分阶段投资控制风险。 Anthropic 的做法之一,是提前锁定 数据中心 容量,同时推迟规模较大的AI加速器采购,直到实际算力需求更加明确。
阿波罗指出,AI基础设施的大部分成本集中于加速器及IT设备,相关投资具有一定的可推迟性。不过,已经承诺使用的数据中心容量仍可能带来合同义务。
由于报告的模型分别计入基础设施、模型开发和应用层的利润要求,更深度的产业链纵向整合,或更多生态系统补贴安排,都可能降低所需的终端收入规模。
总体而言,阿波罗仍然看好AI收入未来几年的快速增长,认为随着模型能力持续改善、应用场景不断拓展,AI将进入更广泛的经济领域。
但报告强调,真正的问题并非AI收入能否继续增长,而是其增长速度能否足够快,以支撑正在进行的基础设施建设。
(文章来源:财联社)