
营收数十亿却近乎薄利!傲基、影石、华宝净利率不足1%
营收数十亿却近乎薄利!傲基、影石、华宝净利率不足1%
2026年09月29日 16:11
2026年上半年 跨境电商 出海热度持续走高,多家头部上市大卖营收实现大幅增长,腰部企业规模持续扩容。但穿透亮眼的营收数据细看,行业暗藏严重的“规模虚胖”问题。
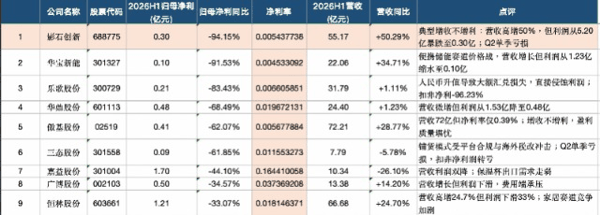
南都湾财社梳理TOP20跨境上市企业半年报发现, 傲基股份 、 影石创新 、 华宝新能 、 乐歌股份 等一众营收大户,净利率普遍不足1%,部分企业近乎净利归零。
与之形成极致反差的是, 巨星科技 、 嘉益股份 等企业凭借产品定价权,以中小体量营收斩获两位数高净利。当下跨境行业已然迎来残酷分水岭: GMV可以靠投放、扩张堆出来,但真实利润,只能靠产品力与精细化运营沉淀 。
规模虚胖
多家头部营收高增,净利缩水至千分位水平
从2026年上半年财报数据来看,不少赛道头部企业跑出亮眼的营收增速,规模版图持续扩张,但盈利质量同步大幅滑坡,增收不增利成为普遍痛点。
作为腰部龙头的港股跨境大卖 傲基股份 ,上半年营收高达72.21亿元,同比增长28.77%,规模稳居行业前列,但其归母净利润仅4091.8万元,经测算 净利率仅0.57% ,七十余亿营收体量最终留存利润微乎其微。
智能硬件赛道两大热门企业同样陷入盈利困境。 影石创新 上半年营收55.17亿元,同比大幅增长50.29%,营收增速领跑行业,但归母净利润同比暴跌94.15%,仅剩3040.73万元, 净利率低至0.54% ,第二季度更是单季亏损,增长含金量大幅缩水。
便携储能赛道龙头 华宝新能 营收延续增长态势,上半年营收22.06亿元,同比增长34.71%,在储能出海赛道表现稳健,却受制于行业价格战、成本上涨, 净利率仅0.45% ,盈利空间被极致压缩。
此外,家居出海企业 乐歌股份 营收微增1.11%,净利润同比大跌83.43%, 净利率仅0.66% ,营收基本持平却遭遇利润崩塌。
这一批营收数十亿的行业头部,共同陷入“大营收、薄利润”的怪圈,庞大的交易规模无法转化为企业实际收益,规模扩张的边际效益持续递减,成为2026年跨境出海行业鲜明的经营特征。
 两极分化加剧
铺货扩张遇挫,精品定价权定胜负
头部大卖净利集体走低的背后,是跨境行业结构性分化加剧的体现。“重规模、轻盈利”的粗放模式弊端被集中展现,而掌握产品定价权的企业率先跑出盈利优势。
形成鲜明对比的是, 巨星科技 、 嘉益股份 并未盲目追逐超大营收规模,深耕工具、保温杯细分赛道,凭借稳固的产品壁垒和品牌溢价,实现量利均衡增长。 其中 巨星科技 上半年净利率高达17%, 嘉益股份 净利率16.4%,远超一众流量型大卖,成为行业盈利标杆。
两类企业的业绩差距,直指行业核心症结。当前净利低迷的头部企业,大多依赖平台流量投放、重资产履约扩张、赛道红海竞争换取营收增长: 傲基股份 为支撑订单扩容,加码海外自配送重资产布局,低毛利 物流 业务拉高营收规模、摊薄整体利润,叠加汇率波动、营销费用高企,利润持续被侵蚀; 影石创新 、 华宝新能 身处热门赛道,行业内卷加剧、价格战频发,叠加研发、渠道、库存刚性成本高企,高营收难以对冲成本压力。
反观高净利企业,均依托细分精品路线,避开同质化低价竞争,深耕垂直赛道建立品牌心智与定价权,同时通过成熟的供应链管控、轻量化运营模式压缩成本,无需依靠疯狂扩张、高额投放维持规模,最终实现稳定盈利。
告别“唯GMV论”,跨境行业过去靠烧钱投流、重资产扩张、低价铺货堆规模的模式也将重新被审视。随着海外税务合规趋严、平台广告成本上涨、汇率波动常态化,规模越大的企业,成本容错率越低。
未来行业淘汰赛中, 营收规模只是表象,净利率才是企业穿越周期的核心硬实力 ,精细化运营、产品壁垒、盈利质量将成为企业突围的关键。
(文章来源:南方都市报)
主题:华宝净利率|新股|营收数十亿却近乎薄利|美股