
十连阳后股价急“刹车”,资金为何盯上这只卫生巾股?
十连阳后股价急“刹车”,资金为何盯上这只卫生巾股?
2026年09月15日 16:38
作者:
万倩倩
三季度以来,资金的风向变了。
前期拥挤度较高的科技股一路震荡调整,而此前鲜有人问津的“老登”板块,却开始悄悄走强。
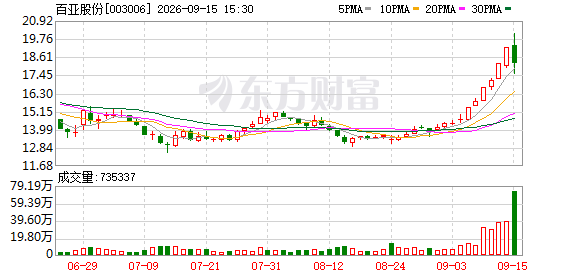
就在传统美护板块里,卖“自由点”卫生巾的 百亚股份 也悄悄冒了头。 9月1日至14日,公司股价逆势走出“十连阳”,近半个月累计涨超38%。
一只卖卫生巾的股票,为什么突然被资金盯上了?
把时间拨回本轮行情启动前。8月下旬, 百亚股份 刚刚交出半年报,股价在经历数日横盘震荡后,随即开启了一轮快速上涨。但从基本面来看,这份半年报并不算亮眼:上半年公司增收不增利,盈利端短期承压。
相比已经落地的业绩,公司的低估值似乎更受市场关注,同时公司也在股价低位阶段连续出手回购。
不过,连续上涨之后,分歧也随之而来。
9月15日, 百亚股份 股价突然“急刹车”,结束此前“十连阳”走势,当日成交额更创下上市以来新高。低位入场的资金已经吃到了一轮涨幅,在估值快速抬升之后,这轮行情到头了吗?
业绩并不亮眼
2020年在深交所主板上市的这家从重庆走出来的“卫生巾第一股”——百亚股份,近期成为市场资金关注的重点。
百亚股份作为国内卫生巾龙头企业,旗下有自由点、好之、丹宁三大卫生用品品牌,分别深耕女性卫生护理、婴儿纸尿裤及成人失禁护理等领域。
其中“自由点”卫生巾作为核心王牌,市占率全国第二,川渝市场份额第一。
但仅凭这一行业地位,还不足以解释百亚股份近期走出的快速上涨行情。
把时间拨回8月下旬,百亚股份刚刚交出2026年上半年成绩单。 单看财务数据,这份成绩单并不算亮眼:增收不增利。但站在当下,随着渠道调整和产品结构升级持续推进,公司下半年业绩能否迎来改善,也给市场留下了想象空间。
上半年,百亚股份实现营业收入18.70亿元,同比增长6.0%;归母净利润1.79亿元,同比下降4.8%。分季度来看,二季度利润更是下滑明显。二季度实现营收8.15亿元,同比增长6.08%,归母净利润仅3527.55万元,同比下降38.58%。
如果拉长时间来看,百亚股份的增长降速实际上早有迹象。自2024年末以来,公司营收增速持续回落,由此前的两位数增长逐步降至个位数。2025年,公司营业收入同比增长7.32%,归母净利润则同比下降27.7%。
这背后,是整个女性卫生用品市场逐渐告别高速增长。
根据中国 造纸 协会 生活用纸 专业委员会的统计,2025年我国吸收性卫生用品市场规模1330.0亿元,仅同比增长1.3%,其中女性卫生用品市场规模846.2亿元,同比下降2.4%,行业整体步入平稳增长期。
对于今年上半年的业绩波动,百亚股份解释称,核心五省份收入同比下滑,对当期利润产生较大影响。与此同时,销售费用增加,也成为拖累盈利表现的重要因素。
目前来看, 公司线下渠道正阶段性承压。 作为从重庆成长起来的区域品牌,百亚股份早期一直将川、渝、云、贵、陕作为大本营,且在这些地区已做到全渠道覆盖。不过,今年上半年由于即时零售、折扣店等新兴渠道的快速崛起,百亚股份原有经销商所覆盖终端的市场空间有所下降。此外,库存结构也给发货带来了扰动。
百亚股份也在加速向核心五省份之外扩张。今年上半年外围省份收入同增27.2%至5.5亿元,不过二季度增速也稍有放缓。百亚股份给出的解释是运营资源投放策略的调整。
因此,下半年一个重要观察点在于:随着公司改革措施逐步落地,线下渠道能否企稳回升。
值得一提的是公司线上渠道的修复。2025年由于“3·15”负面舆情问题,公司电商收入同比下降明显。今年上半年,公司电商渠道收入同比增长11.2%至6.6亿元,其中二季度单季度同比增长28%至3.5亿元。
收入结构的变化也带来了新的成本压力。电商及外围省份收入占比提升,而上述渠道整体费用率相对较高,公司销售费用随之增加。今年上半年,百亚股份销售费用率较上年同期上升4.3个百分点。
此外,积极的变化是,围绕“大健康”战略,公司正在进行产品结构升级。
今年上半年,百亚股份的王牌品牌自由点收入达18.2亿元,同比增长7.8%,其中以益生菌、有机纯棉系列为代表的大健康系列产品收入增速更快,同比增长12.7%。裤型卫生巾提升了品牌认知度和市场渗透率,收入增长明显。
面向下半年,百亚股份表示,将继续围绕大健康主线进行产品推新并对现有产品进行升级。产品结构持续向中高端迁移,也成为部分机构判断公司毛利率仍有向上空间的重要依据。
如果单从半年度业绩来看,百亚股份不算“优秀”,虽然营收基本盘仍保持平稳的增长,但线下、线上渠道的调整也带来了更高的费用投入,利润端承压较明显。
不过,市场交易的往往不只是已经发生的业绩。随着线下渠道逐步修复、产品结构持续升级,再叠加下半年“双11”等消费旺季,百亚股份后续业绩能否迎来改善,成为新的观察点。
估值低位的吸引力
抛开基本面特征,“低位”或许是近期资金关注百亚股份的一个重要因素。
参考同板块可比公司,百亚股份在本轮上涨前的估值并不算高。Wind数据显示,8月21日,公司市盈率(PE)约为26倍,与 豪悦护理 、 润本股份 大致相当,较 洁雅股份 、 依依股份 则处于更低水平。
不过,随着股价在半个月内快速上涨,百亚股份的估值也被迅速推高。 目前公司市盈率已升至41.47倍,明显高于行业中位数。
截至9月14日,百亚股份所属的申万Ⅱ级 个护用品 行业市盈率为28.87倍,处于近三年约31%分位,在申万行业中仍处于相对低位。
兴业证券 首席经济学家刘郁近期在点评市场行情时提到资金向低位方向切换的迹象:“前期主线方向的拥挤度普遍大幅回落,低位方向的拥挤度同步抬升,资金在持续承接前期高位方向的同时,开始向低位板块试探性布局。”
从资金表现来看,百亚股份近期也获得了一定增量资金关注。
Wind数据显示,截至9月14日,百亚股份过去12个交易日累计获主力资金净流入近6000万元,日成交额也不断放大,交投明显活跃。
在连续上涨后,分歧也开始加大。
9月15日早盘,公司股价继续向上,一度涨超4%,之后急转直下,盘中一度大跌超8%, 成交额创上市以来新高 ,全天振幅超13%。
这也与刘郁此前对于“高低切”的提醒相呼应。她认为,目前多数低位方向的资金流入体量仍然有限,高低切行情的持续性仍有待增量资金进一步确认。
除了板块估值和资金动向, 公司近期的一系列回购也值得关注。 从回购时点和成交价格来看,这些回购恰好集中在本轮股价上涨前的相对低位区域。
今年6月27日,百亚股份公告称,公司拟使用自有资金以集中竞价方式回购部分A股股票,用于 股权激励 计划或员工持股计划。回购资金总额不低于5000万元且不超过1亿元,回购价格不超过21元/股,回购期限自2026年6月25日起至2027年6月24日止。
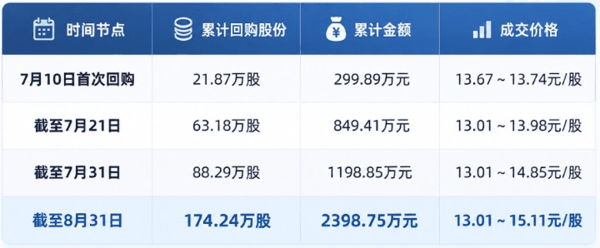
此后7月至9月初,公司四次披露股份回购进展公告。截至8月31日,百亚股份已累计回购174.24万股,成交总金额约2398.75万元,据此推算,整体回购均价约为13.77元/股。
对比来看,截至9月14日收盘,公司股价报19.2元,市值超80亿元,较公司整体回购均价高出约39.4%。
 (数据来源:公司公告)
中国银河 证券研究院曾指出,A股上市公司回购具有一定逆周期稳市作用。回购公告发布后普遍能对股价形成一定支撑。不过,用于 股权激励 或员工持股计划的回购股份未来可能重新进入流通环节,对股本收缩和每股收益的增厚作用相对有限。
百亚股份此前在相对低位持续回购,更多可以视作公司向市场释放的一种积极信号。 但行情能否延续,最终仍取决于增量资金能否持续进入,以及基本面预期能否真正兑现。
毕竟,如果把时间线进一步拉长,公司股价较去年5月末的阶段高点仍接近腰斩。
(文章来源:21世纪经济报道)