
高通Q 4财报:手机芯片收入大降26%,新业务仍难填补缺口
高通Q4财报:手机芯片收入大降26%,新业务仍难填补缺口
2026年11月05日 18:21
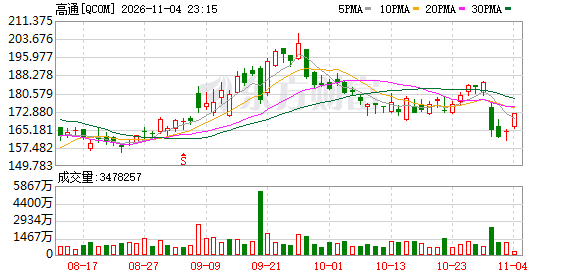
当地时间11月4日,芯片巨头 高通 正式公布2026财年第四季度及全财年业绩。从财报核心财务数据来看, 高通 2026财年第四季度总营收为103.22亿美元,较上年同期的112.70亿美元同比下降8%。GAAP口径下,季度净利润录得12.51亿美元,而上年同期 高通 为净亏损31.17亿美元。
不过南都湾财社记者梳理发现,业绩账面扭亏的背后,并非完全来自经营端的实质性改善。从全年维度看,高通2026财年总营收达到431.2亿美元,同比下滑3%;全年净利润136.28亿美元,同比增幅高达146%,但高通在财报中明确说明,这一高增长主要由一笔约57亿美元的所得税收益推动,该收益来自此前计提的递延所得税资产估值备抵释放,剔除这一一次性因素后,公司全年经营层面的利润表现仍处于承压状态。
非GAAP口径下的经营数据更能反映高通当期真实的业务运行情况:2026财年第四季度,公司非GAAP营收为104.42亿美元,略高于市场此前一致预期的101.1亿美元;非GAAP每股收益为2.17美元,小幅超出分析师普遍预测的2.16美元。拉长至全财年,高通非GAAP口径总营收432.4亿美元,同比微降2%;非GAAP净利润113.11亿美元,同比下滑15%。
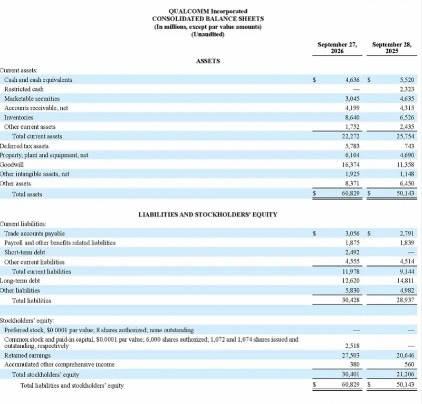 作为高通长期以来的基本盘,手机芯片业务在本季度出现了远 超市 场预期的大幅下滑。数据显示,2026财年第四季度,高通手机业务收入仅为51.37亿美元,同比大幅下降26%,同时也低于市场此前普遍预期的52.5亿美元。这一核心板块的失速,直接拖累了高通整体 半导体 芯片业务(QCT)的表现——QCT当季营收为90.15亿美元,同比下降8%,其中非GAAP税前利润率为24%,较上年同期的29%下滑了5个百分点,利润端的收缩幅度显著高于营收端的降幅。
行业分析指出,手机业务的大幅走弱并非单一因素导致,而是多重行业变量叠加的结果。一方面,全球智能手机市场在本季度延续了此前的低迷态势,第三方市场调研机构数据显示,2026年第三季度全球智能手机出货量同比下滑20%,总出货量降至2.547亿部,创下2013年以来同期的最低水平。
消费电子 需求疲软的大环境下,安卓阵营手机厂商普遍调整了备货节奏,部分品牌选择沿用上一代成熟芯片平台推出新品,以控制终端成本,直接压缩了新一代旗舰手机芯片的出货空间。另一方面,AI服务器产业的爆发带动了 存储芯片 需求暴涨,内存、闪存等核心零部件价格持续上行,大幅抬高了智能手机的整体制造成本,终端售价走高进一步抑制了新兴市场的消费需求,也让芯片厂商的利润空间受到明显挤压。
高通在随后召开的财报电话会上也坦诚,当前 半导体 全产业链正面临晶圆制造、组装测试、 先进封装 以及存储等多个环节的成本普遍上涨压力。公司已经针对产品价格做出调整,但调价措施对毛利率的正向拉动作用,预计要到2027财年下半年才能完全释放。与此同时,此前持续多年为高通贡献稳定现金流的技术授权业务(QTL),本季度营收为13.04亿美元,同比下滑7%,不过该业务依然保持了70%的非GAAP税前利润率,仍是公司利润的重要支撑来源。
为了对冲手机业务的下行压力,高通过去数年一直在全力推进非手机业务的转型, 汽车 、 物联网 、 数据中心 三大赛道被明确为下一阶段的核心增长极。从本季度的表现来看, 汽车 业务已经成为高通财报中为数不多的亮点。第四财季,高通 汽车芯片 营收达到19.90亿美元,同比大幅增长89%,历史上首次逼近单季度20亿美元关口;整个2026财年, 汽车 业务总营收突破60亿美元,同比增幅达到52%。高通方面透露,第五代骁龙数字底盘平台已于本季度正式开始商业出货,这是公司历史上代际内容增幅最大的一代 汽车芯片 产品,单台汽车的芯片搭载价值量相比上一代产品有显著提升,目前多家主流车企的新一代智能车型都已选定该平台作为核心计算底座。
物联网 业务则延续了平稳增长的态势,本季度高通 物联网 相关营收保持了两位数左右的同比增幅,在工业物联网、消费智能硬件等细分市场的份额持续提升。而被高通寄予最高期望的下一个核心战场,是 数据中心 AI芯片 业务。公司在财报中再次重申,2027财年 数据中心 业务营收目标为50亿美元,预计2027财年第一季度数据中心营收将达到6.5亿美元,高于市场此前预期的5.39亿美元。此前高通已经与 亚马逊 达成长期合作协议,后者可向其采购最多600亿美元的 AI芯片 及相关数据中心产品,为该业务的长期增长提供了基础支撑。
不过,新业务的快速增长,目前仍无法完全填补手机业务留下的营收缺口。按照高通给出的2027财年指引,非手机业务全年营收同比增幅将超过60%,但这一规模仍不足以完全抵消手机业务的下滑影响。
高通管理层也在电话会上坦言,当前全球手机市场的整体出货量,在2027年仍将维持持平或小幅下滑的态势,此前市场担忧的 苹果 全面转向自研基带芯片带来的影响,已经完全纳入公司的业务规划当中。从曾经几乎垄断全球高端手机芯片市场的绝对龙头,到如今必须在汽车、数据中心等全新赛道重新开辟增长曲线,高通的转型之战,才刚刚进入最关键的落地阶段。
(文章来源:南方都市报)