
北新建材61亿元应收账款谜局!第三季度营收转正背后谁在欠石膏板龙头的钱?
北新建材61亿元应收账款谜局!第三季度营收转正背后 谁在欠石膏板龙头的钱?
2026年10月24日 22:21
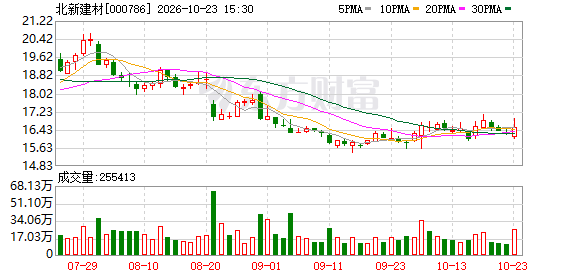
10月22日盘后, 北新建材 (000786.SZ)披露2026年第三季度报告。前三季度录得营业收入190.76亿元,同比下降4.17%;归母净利润19.05亿元,同比下降26.35%。
但单看第三季度,其收入64.45亿元,同比增长1.54%——这是连续多个季度下滑后的单季转正。
但同一份报表里,期末应收账款从年初23.40亿元跃升至61.43亿元,增幅162.48%;经营活动现金流净额同比腰斩至7.77亿元。
一边是收入端的边际企稳,一边是资产负债表上的信用扩张——石膏板龙头的“转正”,代价写在了另一组数字里。
对于单季转正,眺远影响力研究院院长高承远向《华夏时报》记者表示,Q3单季营收转正并非行业全面回暖,而是弱复苏叠加公司经营调整的结果。当前石膏板行业仅呈现结构性筑底特征,新房装修需求依旧疲软,仅依靠保交楼、城市更新、存量翻新实现小幅托底,行业整体出货未出现普涨行情。
转型代价
从利润表的纵向结构看,这份三季报的核心矛盾不在于收入降了多少,而在于利润降幅远超收入降幅。
前三季度, 北新建材 营业成本137.76亿元,同比仅下降1.79%,降幅小于营业收入4.17%的降幅。营业成本率由此前同期的70.47%上升至72.22%,销售毛利率从29.53%收窄至27.78%,下降1.75个百分点。
期内,加权平均净资产收益率6.94%,同比下降2.94个百分点,费用端的走向与成本端同向。
前三季度销售费用11.59亿元,同比增长4.55%;管理费用9.48亿元,同比增长6.44%。在营业收入下滑的背景下,两项费用逆势上行。
费用率口径下,销售费用率从5.57%升至6.07%,管理费用率从4.48%升至4.97%;销售、管理、研发三项费用合计费用率从14.14%升至15.28%。
而这组数字背后,是 北新建材 “一体两翼”战略的推进成本。以石膏板为“一体”,防水、 涂料 为“两翼”——这是其自2019年确立该战略框架,并在后续5年间陆续整合灯塔 涂料 、联合重组嘉宝莉,逐步补齐 涂料 业务板块。
据今年中报,上半年北新建材防水业务实现收入26.3亿元,同比增长5.6%;涂料业务收入21.9亿元,同比增长1.4%。机构拆分测算显示,防水卷材毛利率约21.1%、防水工程毛利率约11.4%,涂料产品毛利率约31.6%,两翼细分业务毛利率显著低于石膏板主业。
高承远认为,目前防水、涂料行业整体处于低毛利内卷格局,行业产能过剩、中小品牌低价竞争激烈,头部企业防水毛利率普遍20%—25%,涂料30%左右,和北新建材现状基本持平。
与此同时,石膏板主业自身也在经历毛利率承压。据 中国建筑 材料联合会石膏建材分会数据,2025年全国纸面石膏板销量约30.66亿平方米,同比下降约2.7%;行业总产能约60.5亿平方米,产能利用率仅约五成。上半年,仅北新建材的石膏板有效产能就达36.19亿平方米。
在行业需求收缩、产能过剩的格局下,石膏板龙头的定价能力受到约束。北新建材在今年5月曾对石膏板产品价格进行部分调整,但前三季度毛利率仍下降1.75个百分点,提价幅度未能完全覆盖成本与结构变化。
行业最终出清不会依赖单一路径,短期依靠温和价格战淘汰低效产能,中期依靠龙头整合、小企业自然退出,长期等待下游地产竣工与存量翻新需求回升,三重力量共振完成格局优化。
本报记者观察到,非经常性损益的退潮进一步放大了利润表的收缩。
前三季度,北新建材投资收益1084万元,同比下降51.89%,主要源于到期理财产品和联营企业投资收益减少;其他收益9195万元,同比下降36.16%,主要因先进制造业增值税加计抵减及政府补助同比减少;资产减值损失1032万元,同比增长254.30%,系所属子公司计提其他非流动资产减值所致。
值得注意的是,前三季度其扣非归母净利润18.63亿元,同比下降26.40%,与归母净利润19.05亿元的降幅几乎一致,本期利润下滑主要来自经营性因素,而非一次性损益扰动。
利润率的压力是慢性的。真正让这份三季报超出常规财报解读框架的,是收入端刚刚出现的转正信号——以及这个转正信号在资产负债表上留下的痕迹。
“转正”含金量
单看第三季度,北新建材实现营业收入64.45亿元,同比增长1.54%。对比2025年同期单季营收63.47亿元、同比下降6.20%的基数,这是其连续多个季度下滑后首次回到正增长区间。
单季归母净利润5.29亿元,同比下降19.40%,降幅较上年同期29.47%收窄约10个百分点。但这份转正的“含金量”需要放在资产负债表上检验。
截至9月30日,北新建材应收账款账面价值61.43亿元,较年初23.40亿元净增38.02亿元,增幅162.48%。同期前三季度营业收入同比下降4.17%——应收账款的增速,是营收增速的近40倍。
其在三季报中,对这一异常变动的解释只有一句话:“公司实施额度加账期的年度授信销售政策。”这个解释指向北新建材在行业需求筑底阶段,通过扩大授信额度、延长客户账期的方式维持销售规模。
另一个可对照的坐标是,期末应收账款与单季营业收入之比约为95%,意味着账面上挂着接近一个完整季度的销售额尚未收回;而年初这一比值约为37%。
“建材下行周期中,龙头放宽信用拉长账期是行业普遍操作,核心目的是锁定工程客户、挤压中小竞品份额、稳住基本盘。”高承远对本报记者进一步分析道,从历史数据看,建材行业大额赊销坏账风险多滞后1—2年集中暴露,地产链工程款坏账周期尤为明显。
现金流数据同样印证了这一回款压力。前三季度,北新建材销售商品、提供劳务收到的现金163.91亿元,上年同期为164.85亿元,收入端现金回笼几乎零增长;同期购买商品、接受劳务支付的现金125.79亿元,上年同期为120.21亿元。
一增一减之间,经营活动产生的现金流量净额从上年同期15.39亿元缩至7.77亿元,同比下降49.55%。
付款结构的变化同样值得关注。资产负债表上,应收款项融资从年初7.87亿元降至期末4.53亿元,降幅42.43%。北新建材对此解释为“ 银行 承兑汇票背书转让支付货款以及票据到期收款”。
这意味着,过去下游客户以 银行 信用兜底的 银行 承兑汇票结算占比在收缩,取而代之的是客户直接欠款的应收账款——结算方式从银行信用向商业信用迁移。
减值计提的力度则呈现出另一番景象。前三季度,北新建材信用减值损失0.71亿元,上年同期为0.68亿元,增幅仅约4%。但这一数字建立在应收账款基数暴涨162%之上,单位应收账款对应的减值计提比例,已从上年同期约2.9%降至本期约1.2%。
单季营收转正在石膏板行业“趋稳筑底”的行业判断下,是一个值得记录的边际信号。但61亿应收账款、腰斩的经营现金流、从银行信用向商业信用迁移的结算结构——这些资产负债表上的变化,将在未来两个季度接受检验。
若下游客户的资金状况没有同步改善,信用减值损失可能成为影响后续经营业绩的利润变量。
就本报道涉及的应收账款授信对象、资产减值、合营企业并表细节,本报记者已于10月22日向北新建材发出书面采访。截至发稿时,公司尚未回应。
(文章来源:华夏时报网)