
海信视像:海外 MiniLED 销量同比约 110%,100 英寸以上大屏份额 51.9%
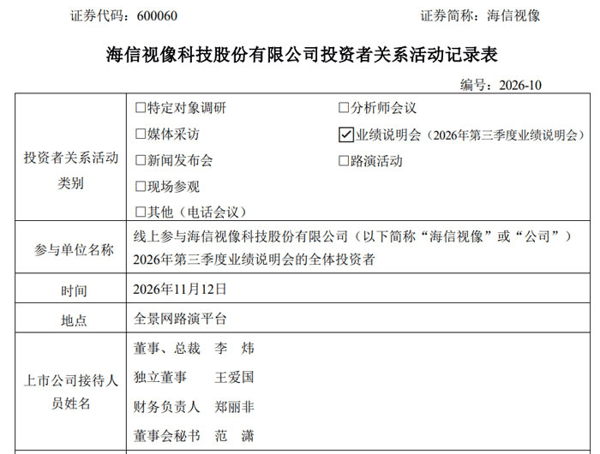
11 月 12 日,海信视像科技股份有限公司(600060,海信视像)通过全景网路演平台召开 2026 年第三季度业绩说明会,面向线上参与的全体投资者回答提问。公司董事、总裁李炜,独立董事王爱国,财务负责人郑丽非,董事会秘书范潇出席。本次记录表共披露 10 组问答,覆盖新显示新业务与大屏内容生态、成本与存货、股东回报、AI 与芯片业务、海外高端渠道及 2027 年经营导向。
 一、盈利质量优先:主营收入 +8.9%,Q3 单季扣非 +36%
公司披露,2026 年前三季度营业收入同比增长 3.7%,其中主营业务收入同比增长 8.9%;归母净利润同比增长 13.2%,扣非净利润同比增长 22.7%。利润增速明显快于收入增速,公司将其归因于"坚持盈利质量优先、优化产品结构、推进降本增效和供应链协同"的经营导向。
面对投资者关于 12 月大尺寸面板预计涨价、存储价格上行及 Q4 指引的提问,公司未给出收入与毛利率的区间指引,也未说明低价存储备货可覆盖的生产时长,仅表示将持续完善供应链管理,通过多源供应、长期合作、动态排产和库存管理等方式,降低原材料价格波动的影响。
二、86.5 亿存货与阶段性现金流:增长部分主要是存储等原材料
针对 Q3 单季经营性现金流为负、前三季度同比大幅下滑的追问,公司解释称主要系主动加大存货战略储备。截至 2026 年 9 月底,公司存货账面价值为 86.5 亿元,同比增长 32.3 亿元,其中增长部分主要是存储等原材料。
公司同时强调,主营业务销售回款正常,大屏化、高端化战略持续兑现,Q3 单季扣非净利润同比增长 36%,主营收入增速快于整体营收,销售情况总体良好。需要说明的是,公告未披露存货中原材料与库存商品的具体拆分、战略储备转化为销售回款的时点,亦未对全年现金流能否回到正常水平作出承诺。
三、高端化与全球化:RGB-Mini LED 打"技术代差",海外销量约 +110%
高端显示仍是本次说明会着墨最多的板块。公司表示,前三季度锚定"多场景、大显示"核心主线,RGB-Mini LED 持续领跑高端市场。据公司援引的奥维云网数据,前三季度海信 RGB-Mini LED 电视销量较 2025 年全年增长数倍以上;100 英寸及以上大屏电视销售量同比增长 47.4%,市场份额达 51.9%。
产品端,公司发布应用"全球首创玲珑 4 芯真彩背光技术"的 UX 2026 款新产品,称其实现从"光色同控"向"四芯真彩"跨越、形成领先海外品牌一年以上的技术代差,并牵头制定我国首个 RGB-MiniLED 行业标准;下半年推出 U7T Pro、E7S Pro+ 等新品,叠加玲珑真彩背光 2.0、真彩黑曜屏及全新 JUOS 智能系统,配合电影、游戏、动漫三大专属画质模式。目前公司已构建覆盖 55 英寸至 116 英寸全尺寸段的十大系列 RGB-Mini LED 产品矩阵。
海外方面,前三季度海外 MiniLED 产品销量同比增长约 110%,"外销内占比"从约 7% 提升至约 15%,公司预计未来几年海外 MiniLED 销售将持续保持快速增长。路径上,以 RGB-Mini LED 为核心形成技术代差驱动结构升级,在全球推进本地化研发、制造和销售体系,联合顶级体育赛事 IP 开展整合营销,并加速进入 BestBuy、Costco、Amazon 等中高端渠道。对于投资者提出的 2027 年海外 MiniLED 占比目标,公司未给出量化回应。
四、第二曲线:新显示 68.2 亿、信芯微毛利率 40%+,AI 与短剧仍在做生态
新显示新业务方面,公司披露前三季度收入 68.2 亿元、同比增长 18%,"收入内占比"接近 16%、同比上升 1.2 个点。针对 AR 智能眼镜及光波导、微显示、端侧 AI 等关键环节是否引入具备成熟技术与量产能力的外部企业,公司未直接回应具体标的或方式,仅表示高度重视"内生增长与外延并购相结合",推动新业务发展和产业布局优化。
芯片业务上,公司称致力于构建覆盖中大尺寸显示的全芯片矩阵、加速国产化替代、实现关键技术和产品自主可控;子公司信芯微前三季度收入同比增长 30% 以上、毛利率 40% 以上,但其收入占上市公司整体收入比例较低,"目前对整体毛利率拉动不大"。对于独立融资或对外供货计划,答复中未涉及。
AI 与大屏内容侧,公司确认 JUOS 系统与星海大模型已全面落地,相关功能聚焦智慧显示体验升级与家庭智能中枢能力建设,通过"超级小聚""AI 个性桌面"等提升中高端产品差异化竞争力与用户黏性;对于 AI 订阅或增值服务收费计划及贡献收入时点,公司仅表示未来将结合业务发展与用户需求探索其他增值服务模式。短剧方面,公司判断短剧有望成为电视端内容形态之一,目前已在电视上增加短剧频道,未来将持续研究内容引入、运营和呈现方式,未提出参股或设立内容制作、版权运营主体的安排。
五、股东回报与 2027 导向:只给方向,不给区间
股东回报是本次问答的另一重点。公司披露,自 2022 年以来已连续多年保持现金分红比例达到归母净利润的 50%;2025 年度向全体股东每 10 股派发现金红利 9.403 元(含税),派发现金红利总额 12.27 亿元(含税)。近年来公司通过回购股份、控股股东与管理层增持,以及股权激励或员工持股计划等举措维护股东权益。对于是否启动新一轮回购,公司未给出规模区间、资金来源与实施时间,表述为将根据整体发展战略、经营业绩及资本市场环境审慎研究,在符合监管要求的前提下"适时开展"。
面向 2027 年,公司给出的经营导向是:继续坚持盈利质量优先,实现利润增速高于收入增速、毛利率逐步改善;聚焦内在价值提升,持续推进全球化和高端化战略;综合运用分红、回购、股权激励、投资并购等多种市值管理工具稳定股东回报水平,并做好投资者沟通与价值传递。对于投资者问及的营收增速、净利率中枢区间及估值修复核心催化,公司未提供量化指引。
主题:公司