
创世纪:传统业务筑底,AI硬件+具身机器人订单放量,结构升级进入兑现期
创世纪:传统业务筑底,AI硬件+具身机器人订单放量,结构升级进入兑现期
2026年10月27日 13:59
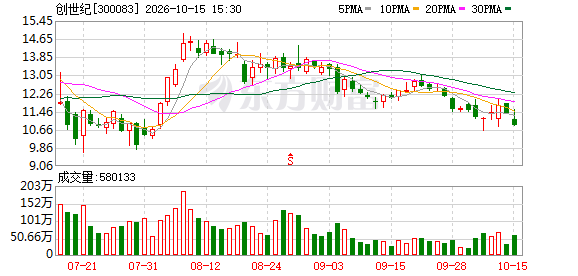
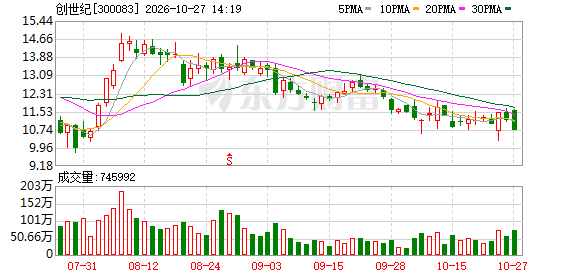
10月26日晚, 创世纪 (300083.SZ)披露2026年三季报。2026年1—9月,公司经营呈“传统业务筑牢基本盘、新兴赛道订单快速放量、业务结构迭代升级持续提速”的态势。3C 消费电子 等成熟业务份额稳定,研发、产品迭代及产能布局重心持续向AI硬件、 新能源 装备、具身 机器人 等高景气赛道倾斜。
财务数据显示,前三季度公司实现营业收入54.47亿元,同比增长42.38%;第三季度单季营收22.43亿元,同比增长61.98%,显著高于上半年季度均值。利润端同样亮眼:归母净利润5.76亿元,同比增长65.60%;扣非净利润5.80亿元,同比增长70.10%。受产品结构变动影响,前三季度 综合 毛利率24.57%;期间费用率10.05%,同比下降1.74个百分点;归母净利率10.58%,同比提升1.49个百分点。随着新兴业务占比抬升、规模效应释放,盈利水平有望进一步提升。
业务模式上,公司加快从单机设备供应向“设备+服务”一体化整体解决方案转型,客户黏性与单项目价值有效提升。报告期内,营收、新签订单、产品交付等核心指标同步较快增长,且新签订单增速高于营收增速,增长 驱动力 已由传统 消费电子 切换至“ 消费电子 +新兴产业”双轮驱动。
AI硬件订单成第一大订单来源,业务结构迭代升级持续提速
对机床企业而言,新签订单是观察下游景气度与后续趋势的核心指标。2026年前三季度, 创世纪 新签订单合计78.21亿元(不含税),同比增长77.22%,多个下游行业同步突破,为后续排产、交付及收入确认储备充足项目资源,产能调配主动权增强。
订单结构优化显著,AI硬件、3C消费 电子 、 新能源 三大板块体量居前,形成“新兴双引擎+传统基本盘”格局。其中,AI硬件(含液冷、光模块)新签订单19.97亿元,占比25.54%,跃居第一大订单来源; 新能源 行业(含新能源 汽车 、风电、光伏)新签订单11.11亿元,占比14.20%。多类新兴业务共增,反映下游应用正由传统3C向AI硬件、新能源 汽车 等场景拓展,AI硬件订单弹性尤为突出。
创世纪 切入AI硬件并非简单增加行业标签,而是围绕零部件加工需求提供设备与工艺方案。AI服务器算力密度提升推高散热要求,光模块向更高速率演进带动结构件精度、散热及一致性升级,传导至制造环节催生高精度、高稳定性数控机床新增需求。更重要的是,AI硬件价值增量不止于设备数量:液冷和光模块零部件结构复杂、加工精度要求高,设备需适配更复杂工艺。据公司机构调研,相关聚焦机型单价与利润率均略优于传统通用机型,随着产品放量,其影响有望由订单规模延伸至产品结构与经营质量。
液冷迈入量产窗口,光模块精密加工需求蓄势
液冷是创世纪AI硬件布局较明确的方向。围绕AI服务器散热,公司已推出钻铣加工中心、立式加工中心、型材加工中心等组合方案,并通过现有机型定制化升级适配不同工件。
从具体应用来看,液冷系统冷板、分水器、快接头、热管、鳍片、冷头等部件对加工精度、密封性能、材料处理及一致性要求高,非单一部件或工序可完成,需供应商提供组合方案。公司以多机型协同切入,提升了对下游多样化需求的覆盖能力。
产业节奏上,据公司此前判断,液冷行业2025年以打样和小批量交付为主,2026年进入量产阶段。由样品验证走向批量制造,客户更关注加工效率、良率、稳定性及批量一致性,设备需求有望由验证性投入向产线建设延伸。对创世纪而言,前期产品与工艺布局能否转化为持续订单,是液冷业务后续发展关键。
光模块构成AI硬件另一重要增量。高速光模块需求增长,壳体、耦合基座、散热腔体及高速连接器壳体等零部件对微米级加工、薄壁结构加工和散热材料处理能力要求提升,与公司精密加工设备能力高度契合,也为提升单机价值量、深化客户工艺合作提供空间。
具身 机器人 订单放量,精密加工需求加速释放
具身 机器人 成为创世纪新兴业务增长迅猛的一极。2026年前三季度,具身 机器人 新签订单4.67亿元,占比5.97%,同比增长84%,增长后劲较强。同时,核心零部件加快量产, 减速器 、关节轴承、微型机身壳体等复杂异形件对齿轮精度和一致性要求极高,刚性拉动高精度数控机床、五轴加工中心需求。
公司已与具身 机器人 领域部分客户及零部件加工厂商建立合作,针对 机器人 躯干、灵巧手、仿生关节推出定制化加工方案。机器人零部件加工难点在于结构复杂、精度高且多为异形件,单一设备难以覆盖全部工序,需差异化工艺方案。公司凭借精密加工技术积累,以定制化方案切入,有助于在产业链中占据更有利位置。
整体来看,创世纪正由传统3C机床龙头向多领域精密加工设备供应商拓展,AI硬件是增速较快的业务线索。液冷进入量产窗口、光模块加工要求升级,共同构成订单增长的重要产业背景。随着新兴业务占比提升,业务结构迭代升级加速,未来收入转化、产品结构改善及盈利能力变化值得持续关注。
(文章来源:证券时报网)