
京东方“估值重构”战:加码玻璃基封装股价较高点回撤超40%
京东方“估值重构”战:加码玻璃基封装 股价较高点回撤超40%
2026年10月18日 16:06
10月16日,《中国经营报》记者从 京东 方(BOE,000725.SZ)方面获悉,其与 康宁 共同宣布升级“创新·无界”联合创新空间,将合作边界从传统显示领域拓展至玻璃基封装载板、钙钛矿器件、光互连等前沿赛道。同一天, 京东 方在投资者交流中披露:已有24层玻璃基载板产出并送样,通过多项国际信赖性标准测试。
目前, 面板 行业正经历一场“涨价博弈”: 京东 方、TCL华星、惠科三大 面板 厂罕见同步释放调价信号,但终端需求疲软让涨价落地充满不确定性。一边是主业 面板 业务的周期承压,一边是玻璃基封装、钙钛矿光伏等“第二曲线”的密集落子。京东方正在用一场跨越多个前沿赛道的突围,来回应市场的质疑。
中国 电子 视像行业协会秘书长董敏告诉记者,液晶面板行业在集中度抬升、国内厂商手握LCD产能话语权之后,行业发展主线实际上已经转向新阶段:存量主业LCD技改提质,8.6代 OLED 等前沿技术卡位,以及跨赛道光电融合。京东方未来五年800亿元的高研发投入,是产业跃迁的必要条件,而要成为“技术定义者”,还需要整个国内光电产业链的协同突围。
从面板到玻璃基
玻璃基封装载板是京东方近期动作最密集的领域之一。
公开资料显示,2020年,京东方启动玻璃基载板技术预研。短短六年间,公司已在此领域完成从0到1的布局:2022年投资3.9亿元建设玻璃基/硅基兼容的晶圆级创新实验平台,2024年投资9.93亿元建设板级玻璃基封装载板试验线,2026年上半年实现全 自动化设备 通线,已有超过100×100mm尺寸的24层玻璃基封装载板产出并送样,部分客户已通过概念认证并进入技术测试阶段。
今年5月,京东方与 康宁 签署合作备忘录,此次联合创新空间升级聚焦玻璃基封装载板、玻璃基钙钛矿器件、光互连、可弯折玻璃、车载显示五大方向。
“京东方将与 康宁 携手,将联合创新空间打造为下一代光电融合技术的重要策源地之一。”京东方董事长陈炎顺表示,将通过项目制协同运营机制,让创新成果更快从实验室走向产业化。
京东方为何在此时加速押注玻璃基?答案藏在面板行业的“天花板”里。
财报显示,2026年上半年,京东方实现营业收入1031.32亿元,归母净利润52.48亿元,同比增长61.62%——利润增速亮眼,背后是面板主业面临行业压力、新兴业务成为增长主力。
同时,京东方的 OLED 业务也面临“量价双降”行业困境。CINNO Research预计2026年第三季度柔性 OLED 面板价格将降至18美元,较2023年第一季度降幅达50%;中国大陆O LED 面板产线平均稼动率仅68%,同比下降10个百分点。
与此同时,玻璃基封装载板对应的AI算力芯片 先进封装 市场正迎来爆发。
中泰证券 预测,2030年全球玻璃芯载板市场空间将达2678亿元。 英特尔 已官宣玻璃载板量产, 台积电 建设COPOS试产线,三星电机已向 苹果 供应玻璃载板样品。
业内人士认为,京东方作为国内面板企业的龙头,选择此时大举投入玻璃基,既是规避面板周期波动的防御之举,也是抢占AI算力基础设施赛道的进攻之策。
传统面板与O LED 业务则承担着“当期引擎”的角色。据悉,8.6代AMO LED 产线已于2026年6月在成都量产,设计产能每月3.2万片 玻璃基板 ,首批供货华硕、宏碁、联想14寸笔电面板,行业消息称良率已超过90%。
不过,柔性OLED手机面板价格持续承压,6.7英寸产品价格较2023年一季度已近腰斩,行业“量增利薄”的困局并未根本缓解。业内人士认为,此时京东方选择以联合研发绑定一加及其他品牌客户、以LTPO和折叠高端产品优化结构,本质上是在价格下行周期中争取有限的溢价空间。
在CINNO Research首席分析师周华看来,对于面板厂而言,联合研发可以更准确把握终端需求,加快 新材料 、新技术量产落地、深化客户合作并提升产品附加值,一定程度上也能够抵御价格下行压力。
OLED方面,董敏认为,就京东方来说,首先,巨额折旧是最大的刚性压力;其次,IT整机对于搭载OLED面板的进度是渐进的,头部客户 苹果 的认证更是苛刻的,需要相当长的周期;再次,到2027年,IT用的OLED面板供给会快速扩容,存在价格竞争的压力。
“多条线索指向同一个战略逻辑。”面板行业人士梁向伟对记者表示,在LCD提供稳定现金流、OLED中尺寸打开增量窗口的窗口期,用前沿技术布局为下一个十年卡位,避免在下一轮技术迭代中重新落入“追赶者”的位置。
面板周期与玻璃基叙事
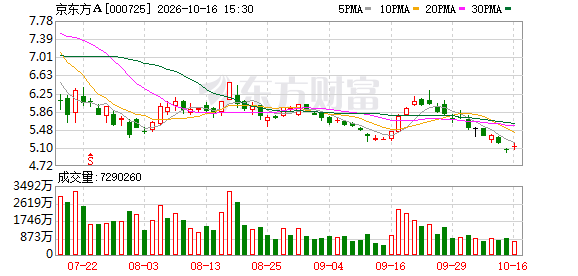
截至10月17日收盘, 京东方A 股价报5.13元/股,上涨1.58%,总市值约1900亿元,动态市盈率18.11倍。相较于此前股价一度冲高至9.10元/股的高点,当前已回撤超43%。市场担忧的核心在于:面板涨价能否真正转化为利润?玻璃基业务何时能贡献营收?
如今,面板行业的竞争格局正在深刻变化。三星显示2022年全面停产LCD,LG显示将广州8.5代线出售给TCL华星,夏普堺工厂、JDI鸟取工厂先后退出——中国大陆厂商在65英寸以上大尺寸TV面板市场已占据约70%至85%的份额。行业集中度提升,使得头部厂商通过调节产能利用率控制供给的能力增强。
更值得关注的是,京东方正在构建从面板到玻璃基的“技术协同链”。玻璃基封装载板的核心材料是 玻璃基板 ,京东方在显示领域积累的玻璃加工和大规模制造能力,恰好与康宁在玻璃配方与玻璃芯领域的上游优势形成互补。
董敏认为,从京东方的角度来看,玻璃基封装载板作为第二增长曲线的设计路线是合理的、成功概率是较大的。“首先,这个赛道需求的底层逻辑成立,全球头部大厂均在布局;其次,京东方具备面板级别的工业能力,这是该领域内差异化的天然禀赋;最后,长期的市场想象空间大,规模体量足以和现有面板业务形成增量补充,从而支撑第二曲线。”董敏说。
中泰证券 研报指出,京东方在玻璃基封装载板领域“整合度之高业内少有”,后续新客户导入加量产线投产有望贡献可观利润增量。
股东回报方面,京东方也在释放积极信号:控股股东北京电控耗资约10亿元顶格增持;公司推出新一期A、 B股 回购方案,拟分别使用5亿—10亿港元进行股份回购注销;计划每年现金分红不少于归母净利润的35%。
“折旧与资本开支‘双降’拐点已现。”京东方表示,随着存量产线折旧持续减少,公司总体折旧金额将在2025年基础上开始下降。 中泰证券 预测,2026—2028年公司归母净利润将达89.4亿元、122.5亿元、166.1亿元,对应PE分别为24.6倍、18.0倍、13.2倍,估值低于可比公司平均水平。
资本市场对此存在分歧。截至10月中旬, 京东方A 动态市盈率约18倍,市净率约1.43倍,总市值约1900亿元。5位分析师给出的12个月平均目标价在6.28元至8.28元/股,分歧的核心恰恰在于对玻璃基和OLED中尺寸业务给予了多大的估值溢价。
“短期催化剂在于四季度面板涨价能否部分落地、8.6代OLED产线爬坡是否顺利;中期则需要观察玻璃基载板客户验证进展与量产线投资决策的时点。”梁向伟表示,如进展顺利,在面板行业的“周期叙事”与玻璃基封装的“成长叙事”之间,京东方的定价逻辑正在经历一次缓慢但不可逆的切换。
(文章来源:中国经营报)