
决战储能,光伏、电池企业集体转向|2026行业科创力解读
中国商业电气机械和器材制造业过去几十年反复上演的剧本是:一个赛道从无到有,靠的是政策和资本;从有到强,靠的是规模化和技术实力;从强到久,靠的是模式和耐心。光伏如此,动力电池如此,储能也不会例外。
对此刻仍在牌桌上的玩家而言,出货量和市占率只是阶段性的成绩单,技术路线、系统集成与商业模式,才是角逐的关键。行业洗牌仍在继续,风口的红利或许属于最先上桌者,但周期的红利往往留给最能熬者。
南方周末研究员 柯玉圆
责任编辑:黄金萍
光伏主业深陷亏损 、 动力电池毛利变薄,储能 会是 光伏企业的 “ 救星 ” 、电池厂商的新引擎吗?
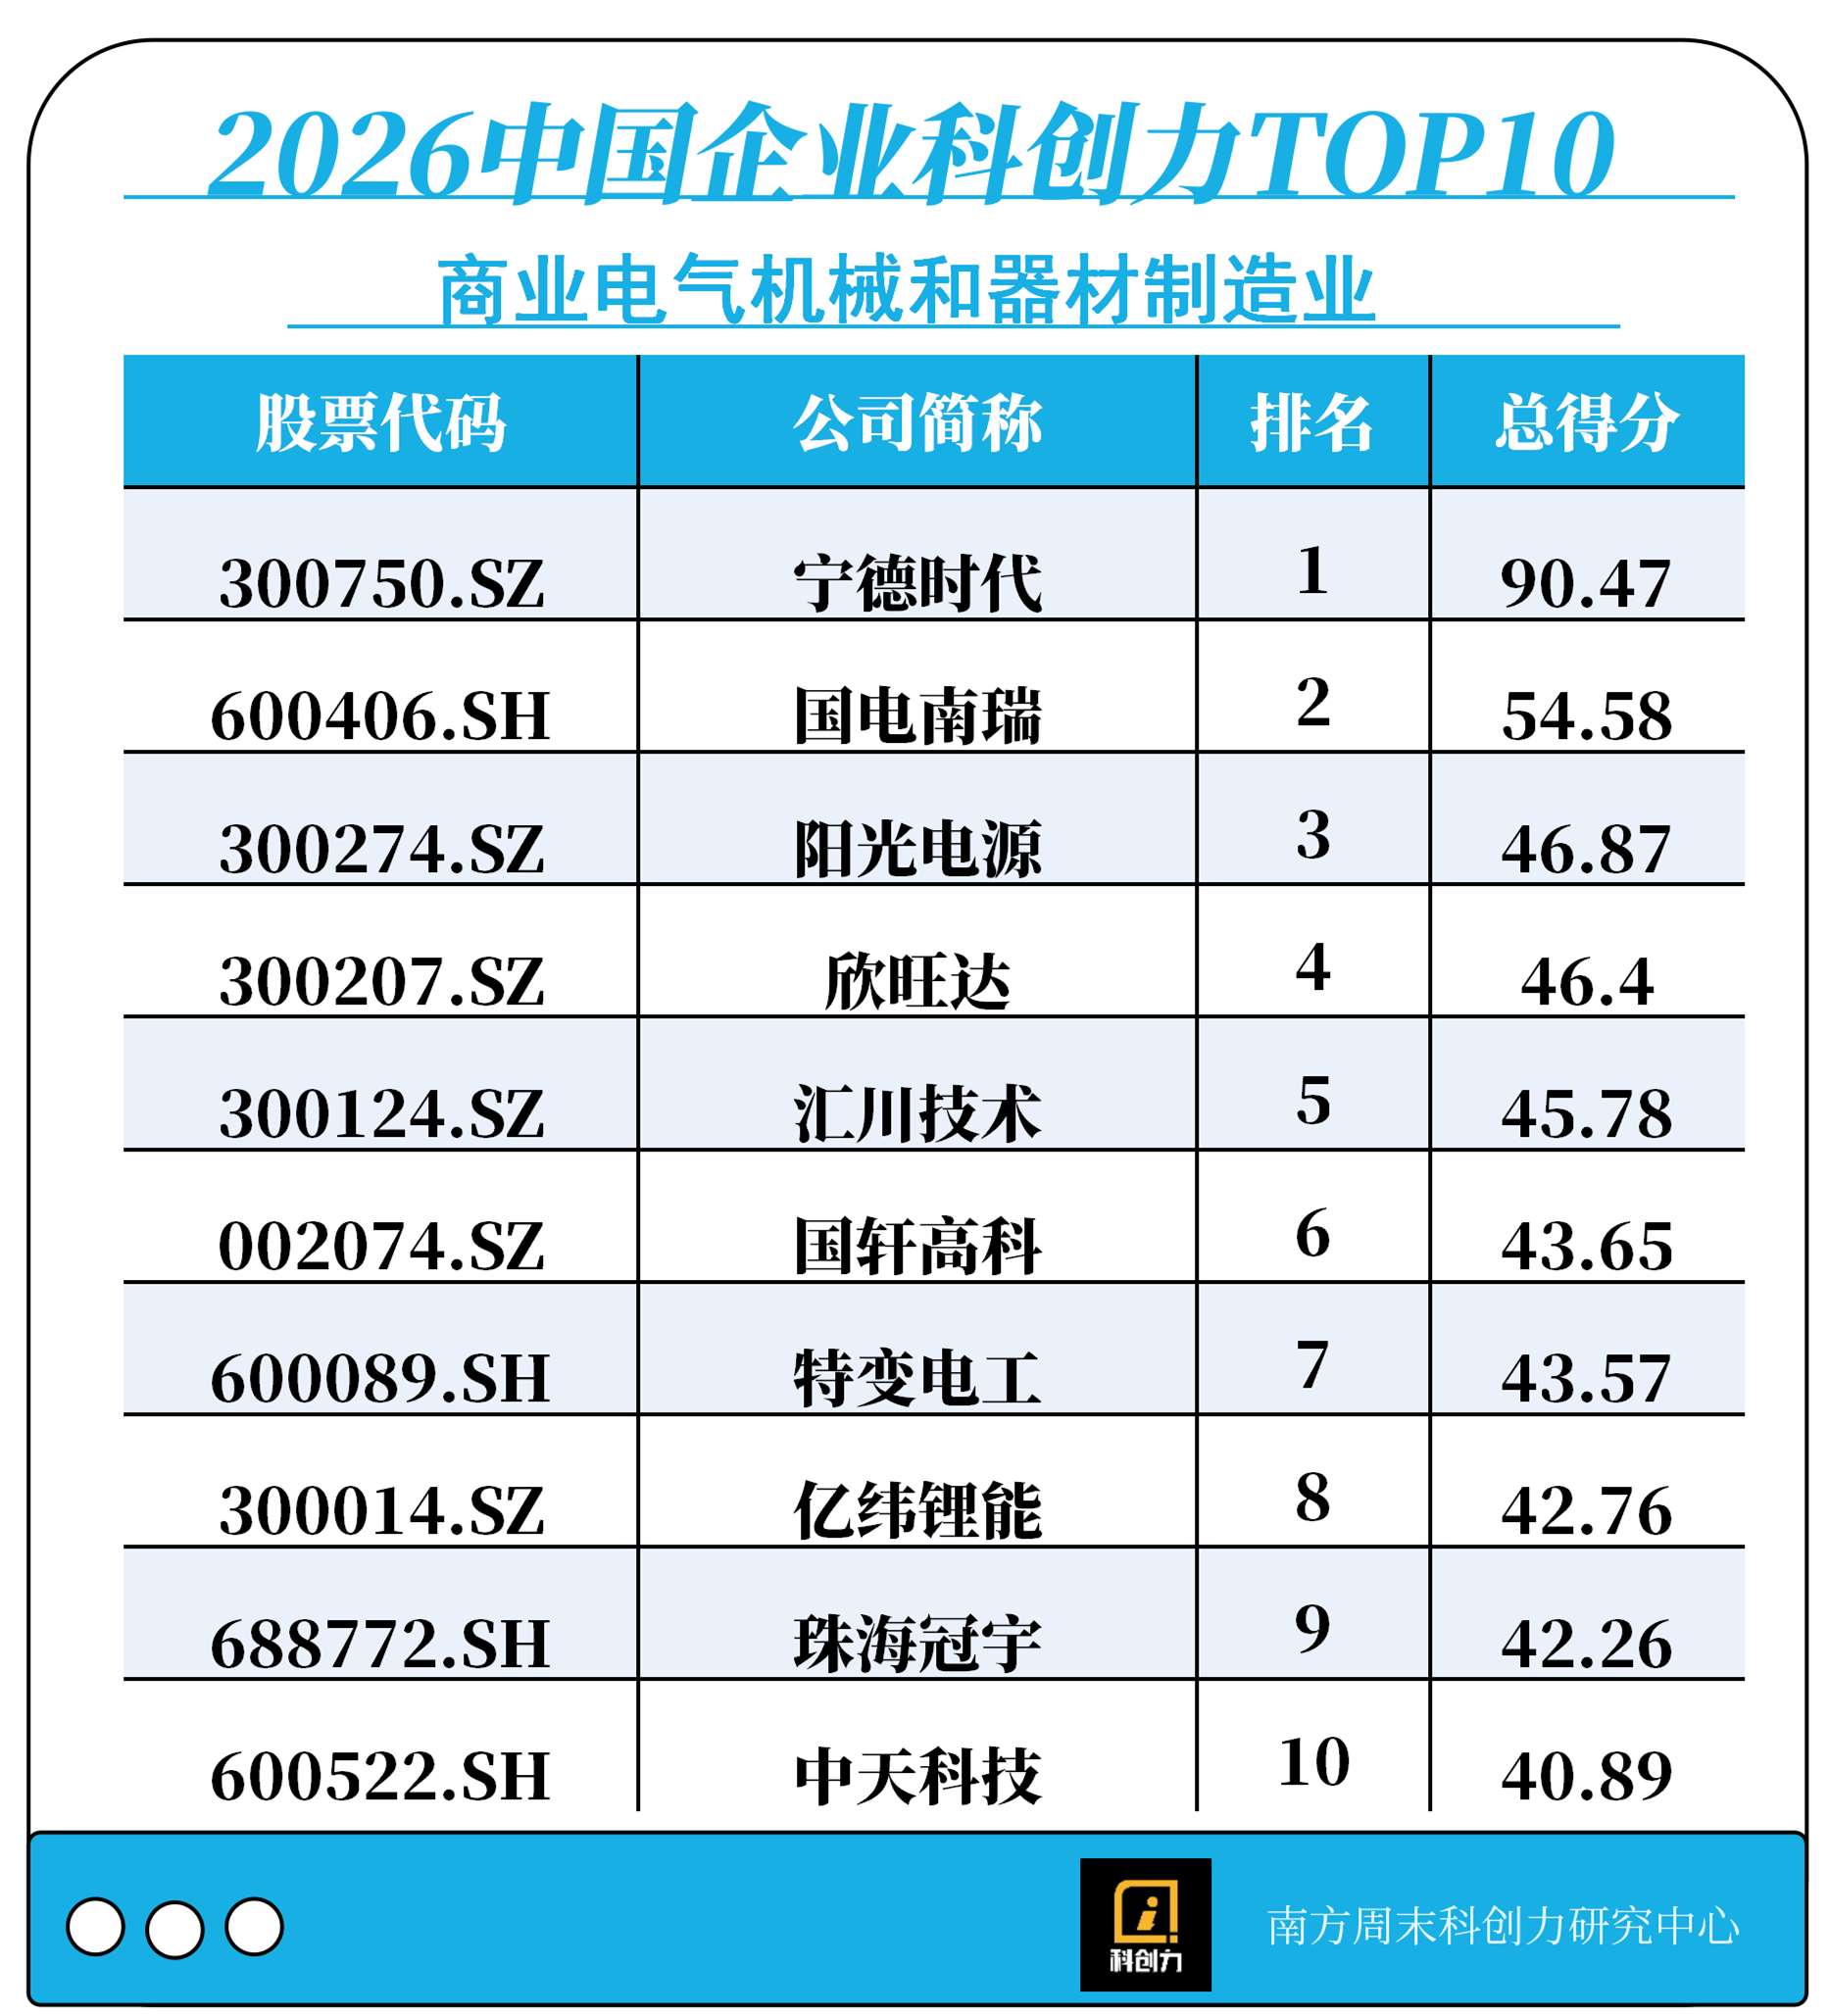
南方周末 2026 年度 中国企业 科创力数据库收录 了 商业电气机械和器材制造业企业共 363 家。电池厂商成了 行业科创力 TOP10 的最大赢家,占据五席,宁德时代蝉联榜首,欣旺达、国轩高科、亿纬锂能、珠海冠宇分列第四、六、八、九名;阳光电源位居探花,成了唯一入围 TOP10 的光伏企业。
有意思的是,它们全都扎进了储能。
同为储能赛道的主力军,它们的进击姿势不同。电池厂商是 “ 动力之外再加一条腿 ” ,宁德时代储能电池系统的毛利率连续三年( 2023—2025 年)均高于动力电池系统,盈利韧性更强;光伏企业则是 “ 主业寒冬里另找一条路 ” , 2025 年阳光电源把储能系统做成第一大业务(占营收比重超四成), 2025 年天合光能的储能业务实现毛利 6.29 亿元,几乎覆盖了光伏产品板块 6.42 亿元的毛利亏损。
2025 年,全球储能市场迎来爆发式增长。据伍德麦肯兹( Wood Mackenzie )报告统计, 2025 年全球储能新增装机容量 106GW ,首次突破 100GW ,同比增长 43% 。
在 “ 双碳 ” 目标与新能源高渗透 率 驱动下, 中国 的 市场从“强制配储”进入到推动储能参与电力现货市场, 储能装机规模持续攀升,长时储能加速落地 ,俨然成为一种新型的基础设施。企业科创,是否会成为改变市场格局的变量?
光伏企业看储能,像“寒冬里的救星”
光伏企业是储能牌桌上 很早的 玩家 。
2006 年,当阳光电源开始自研储能变流器、涉足储能系统时,中国的储能还几乎只存在于实验室和示范电站里。全球首座兆瓦级锂离子电池储能站 “ 深圳宝清电站 ” 到 2011 年才建成投运 , 业界公认的 “ 储能元年 ” 更是晚至 2016 年。
眼下,储能是光伏企业给自己 找 的 一条 “ 出路 ” 。
据工信部电子信息司统计, 2023 年主要光伏产品 的 价格出现明显下降,多晶硅、组件产品 的 价格降幅均超过 50% ;到了 2024 年, “ 量增价减 ” 的 态势仍在持续,多晶硅、组件 的 价格分别同比下降接近四成 和 三成。
在《 AI 救得了光伏行业吗?》一文中,南方周末研究员统计了 67 家光伏产业相关 A 股上市企业 2025 年 的 营收情况,过半( 55% )企业陷入亏损;仅通威股份、隆基绿能、 TCL 中环、天合光能、晶科能源这 5 家,合计亏损就超过 410 亿元。光伏企业大面积亏损,部分中小企业 的 经营 更是 难以为继。
光伏与储能有着极强的业务协同性,储能可以解决光伏发电的间歇性问题,帮助光伏企业从单一光伏组件供应商升级为“发电+储能+用电”的综合能源解决方案商。 在此背景下,储能几乎成了光伏企业 “ 最顺路 ” 的 “ 第二曲线 ”