
罗氏两度押注翰森制药:ADC从“买资产”走向“押平台”
罗氏两度押注翰森制药:ADC从“买资产”走向“押平台”
2026年10月19日 21:28
作者:
季媛媛
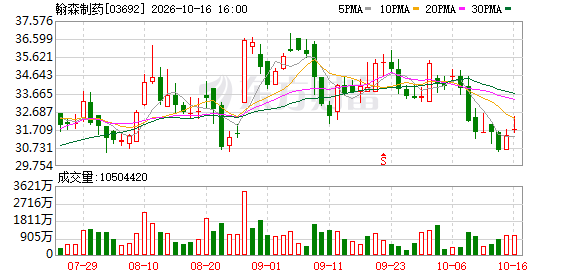
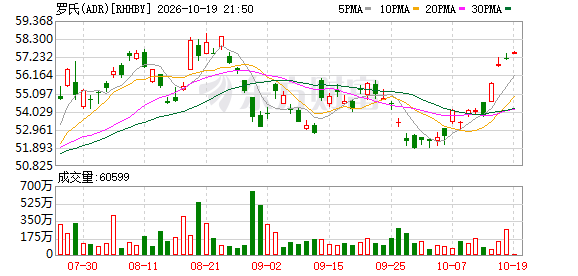
10月19日, 翰森制药 宣布与罗氏订立战略合作及授权协议,双方将在抗体-药物偶联物(ADC)领域展开第二次合作。该协议标志着稳固且富有成效的合作伙伴关系进一步深化。依托各自丰富的专业积淀,翰森与罗氏将携手加速新型ADC项目的全球开发进程,推动相关疗法惠及广大患者。
本次战略合作涵盖由一系列ADC项目组成的组合,包括两个翰森临床前ADC项目及多个由罗氏提议靶点、依托翰森自有ADC创新技术平台开发的ADC项目。
有券商医药行业分析师对21世纪经济报道记者表示,此次双方的交易结构发生了质的变化。翰森不再是单纯“卖出一个分子”,而是以平台能力为轴心,与罗氏共同组织一批ADC项目的早期开发,并保留了对最多两个项目的开发参与权和美国商业化额外收益的选择权。
“首付款从8000万美元跃升至4亿美元,里程碑总额从十亿级跨入百亿美元级,表面上是数字的放大,实质却是跨国药企对中国ADC平台型能力的定价方式发生了迁移。”该分析师指出,这笔交易的市场含义,需要将其置于罗氏当下在ADC赛道中的位置、翰森在过去两年积累的议价筹码,以及中国ADC出海正在经历的范式转换的背景之下来理解。
两次合作改变了什么?
要理解这笔交易的分量,首先要看清它与此前合作的区别。
2025年10月17日, 翰森制药 集团有限公司 ( 翰森制药 ,03692.HK)宣布,已与罗氏(Roche)就HS-20110签署许可协议。HS-20110是一款采用经临床验证的拓扑异构酶抑制剂(TOPOi)载荷的靶向CDH17抗体药物偶联物(ADC)。翰森制药授予罗氏在全球范围内(不含中国内地、香港、澳门和台湾)推进HS-20110开发及商业化的独家权益。
根据协议,翰森制药将获得8000万美元首付款,并有资格根据该产品开发、注册审批和商业化进展收取里程碑付款,以及未来潜在产品销售的分级特许权使用费。
这是一笔典型的单资产授权:罗氏买的是一个已经进入全球I期、在结直肠癌等消化道肿瘤中观察到早期活性的分子。
而今年10月19日的协议覆盖的不是一个分子,而是一组项目。其中既有翰森已有的临床前ADC资产,也有罗氏提出靶点、翰森依托自有ADC创新技术平台合作开发的新项目。翰森主导早期开发至全球Ia期,罗氏接手大中华区以外的后续开发,翰森还可以选择最多两个项目参与海外开发并分享美国商业化收益。
这意味着罗氏支付的4亿美元首付,购买的对象不仅是某个特定ADC的权益,更是翰森ADC平台持续产出可开发分子的能力,以及翰森在早期开发环节的执行效率。
前述分析师指出,这一结构变化之所以能够发生,根源在于翰森已经用可验证的临床数据把自己从一个“有ADC管线的中国药企”变成了一个“ADC平台被跨国药企反复验证的合作伙伴”。
“对于翰森而言,这一结构的价值不仅在于首付款的绝对规模。保留最多两个项目参与大中华区以外开发的选择权,以及美国商业化的额外收益权,使翰森从单纯的许可方变成了有限度的风险共担与收益共享方。”该分析师指出。
把镜头转向罗氏,这笔交易的紧迫性同样清晰。罗氏并非ADC赛道的缺席者,Kadcyla(恩美曲妥珠单抗)和Polivy(维泊妥珠单抗)两款产品使其在全球ADC市场中占据重要位置,但Kadcyla在HER2阳性乳腺癌领域正持续承受来自Enhertu的挤压。
财报数据显示, 阿斯利康 与第一三共合作开发的Enhertu(德曲妥珠单抗)2026年上半年总销售额达29.61亿美元,增长迅猛。另一款合作ADC产品Datroway(德达博妥单抗)上半年为 阿斯利康 贡献了0.98亿美元。
而Polivy上半年销售额达8.08亿瑞士法郎,同比增长20%。Kadcyla上半年销售额达9.16亿瑞士法郎,同比下降6%。
为了追赶 阿斯利康 的步伐,2025年年初的三个月内,罗氏先后与 信达生物 、Araris Biotech、Oxford BioTherapeutics等达成ADC领域的许可引进交易,加上与翰森的两次合作,罗氏在ADC外部合作上的累计潜在投入已相当可观。
“这种密集的外部扫货说明,即便是一家拥有成熟ADC商业化基础设施的跨国药企,也难以仅靠内部研发跟上ADC技术迭代的速度。”有药企高管指出,ADC药物的靶点从HER2、TROP2向CDH17、B7-H3等新方向扩散,载荷和连接子技术持续演进,临床开发窗口不断前移,任何单一企业的内部管线都无法覆盖所有有潜力的方向。罗氏选择以平台级合作锁定翰森,本质上是在用外部创新能力对冲内部管线在下一代ADC竞争中的不确定性。
ADC的下一程
翰森与罗氏的合作,是观察ADC赛道未来竞争方向的一个合适切口。
根据Frost & Sullivan的统计,全球ADC市场规模从2017年的16亿美元增长至2022年的79亿美元,年复合增长率达到37.3%。这一增长主要得益于ADC技术的不断成熟以及其在多种肿瘤治疗中的显著疗效。预计到2030年,全球ADC市场规模将达到647亿美元,年复合增长率为30.0%,远超同期生物药市场的整体增速。
但市场的结构性特征同样突出:Enhertu一款产品占据约33%的份额,Kadcyla、Padcev等头部产品合计占据市场约63%,头部集中态势明显。这种格局意味着,后来者如果继续在HER2、TROP2等成熟靶点上做me-too式跟随,面临的不仅是临床开发上的同质化竞争,还有商业化阶段与已有头部产品在适应症、联合用药和支付端话语权上的全面劣势。
有业内人士直言,ADC市场真正的增量空间,正在向两个方向转移:一是尚未被现有ADC充分覆盖的新靶点,二是能够持续产出差异化分子的平台能力。CDH17的竞争态势提供了靶点扩散逻辑的典型样本。
公开信息显示,目前,全球进入临床或IND阶段的CDH17靶向ADC大多来自中国企业,包括翰森、迈威、康诺亚、宜联生物、 乐普生物 、 先声药业 等。
但“来自中国企业”这一事实本身就说明,单一靶点的先发优势窗口正在快速收窄。翰森在CDH17上抢到了罗氏这一级别的合作方,拿到了可观的条款,但迈威生物的7MW4911几乎同期在中美获批临床,其他多款CDH17 ADC也在推进之中。
对于仍在ADC赛道上竞争的国内企业而言,这意味着竞争的重心正在从“谁先拿到一个热门靶点”转向“谁能在多个靶点上持续产出具有临床区分度的分子”。
更深层的变化发生在出海交易的范式层面。2025年国产ADC达成的BD合作在数量和金额上均创出新高,但交易结构正在分化:一部分交易仍然停留在将临床前或早期临床资产的大中华区外权益整体授出的模式,首付款有限,里程碑的实现高度依赖合作方的开发意愿和推进节奏;另一部分交易则开始出现平台级合作、早期开发分工、区域性权益保留和商业化收益分享等更复杂的安排。
翰森与罗氏的第二次合作属于后者。翰森承担早期开发至全球Ia期,罗氏承担后续大规模临床和商业化,翰森保留选择性参与海外开发并分享美国商业化收益的权利,这种分工既承认了跨国药企在后期开发和商业化上的规模优势,也认可了中国企业在早期发现和临床前/早期临床推进上的效率优势。
对于中国ADC企业而言,能否在交易结构中获得平台级的定价,取决于是否已经用数据证明了自己的平台具有跨靶点复制成功的能力,而不仅仅是拥有一个看起来有希望的分子。
前述分析师也强调,ADC赛道的下一程,竞争将同时在三个层面上展开:靶点层面,新的差异化靶点和适应症组合仍会不断出现,但单一靶点的独占性将越来越难以维持;技术层面,连接子、载荷和偶联方式的迭代速度将决定平台能否在不同靶点上重复产出可开发分子;交易层面,能否在出海合作中争取到超越传统授权范式的结构安排,将取决于企业是否已经积累了足以让对方接受平台级定价的临床证据。
翰森用一笔平台级合作把这三个层面的问题同时推到了台前,而答案将决定中国ADC企业在全球竞争中是继续充当管线补充者,还是逐步成为下一代疗法定义过程中不可绕开的参与者。
(文章来源:21世纪经济报道)
主题:罗氏两度押注翰森制药|基金|新股|美股